AGRONEGOCIOS
ApexBrasil abrirá escritório em Mato Grosso para ampliar exportações e atrair investimentos

AGRONEGOCIOS

A ApexBrasil anunciou a abertura de um escritório em Cuiabá (MT), com o objetivo de fortalecer a promoção de produtos, atrair investimentos e gerar novas oportunidades de negócios para o estado, maior exportador da região Centro-Oeste. A medida foi confirmada durante a assinatura de um Memorando de Entendimento (MoU) com a Federação da Agricultura e Pecuária de Mato Grosso (Famato).
Escritório da ApexBrasil em Cuiabá
O presidente da ApexBrasil, Jorge Viana, destacou que o novo escritório estará em funcionamento até o final de 2025. “O Mato Grosso é um dos estados que mais exporta e tem o agronegócio como motor econômico. O escritório da Apex vai trazer investimentos do mundo inteiro e promover nossos produtos nos mercados internacionais”, afirmou.
O espaço será cedido nas dependências da Famato e terá como foco a promoção comercial de empresas locais, atração de investimentos, apoio à abertura de novos mercados e geração de oportunidades de negócios.
Mato Grosso: maior exportador do Centro-Oeste
De janeiro a agosto de 2025, Mato Grosso exportou US$ 20,2 bilhões, equivalente a 9,1% do total exportado pelo Brasil no período, segundo dados do ComexStat/MDIC. Em 2024, o estado somou US$ 27,6 bilhões em vendas externas, com 72% do setor agropecuário e 26,7% da indústria de transformação.
Os principais produtos exportados incluem soja, algodão bruto, milho, carne bovina e farelos de soja, com os maiores destinos sendo China, Espanha, Turquia, Tailândia e Vietnã.
Identificação de oportunidades de exportação
O Estudo de Oportunidades de Exportações e Investimentos da ApexBrasil, publicado em agosto de 2025, identificou 1.235 oportunidades de exportação em 21 setores do estado, com 182 países como potenciais mercados.
O ministro da Agricultura, Carlos Fávaro, ressaltou que ainda há espaço para expansão, citando como exemplo o gergelim. Mato Grosso é o maior produtor do Brasil, e recentemente a China ampliou de 31 para 61 o número de empresas brasileiras autorizadas a exportar o produto, das quais cerca de um terço são do estado, que representa 32,7% das empresas nacionais aptas a atender o maior mercado importador do mundo.
Benefícios para produtores e microempresas
O presidente da Famato, Vilmondes Tomain, destacou que a presença da ApexBrasil vai facilitar a internacionalização do agronegócio local e abrir novos mercados. “A internacionalização com apoio da Apex vai colocar renda na mão das pessoas e transformar o Mato Grosso”, afirmou.
Segundo a diretora de Negócios da ApexBrasil, Ana Repezza, a agência terá foco especial em micro, pequenas e médias empresas, buscando diversificação de mercados e aumento da renda local.
Famato e desenvolvimento do agronegócio
Criada em 1965, a Famato integra a Confederação da Agricultura e Pecuária do Brasil (CNA) e representa mais de 33 mil produtores e 94 sindicatos rurais. A entidade atua no desenvolvimento sustentável do agronegócio e na capacitação de produtores, especialmente micro, pequenos e médios, que representam 87% das empresas ativas em Mato Grosso, segundo a Receita Federal.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


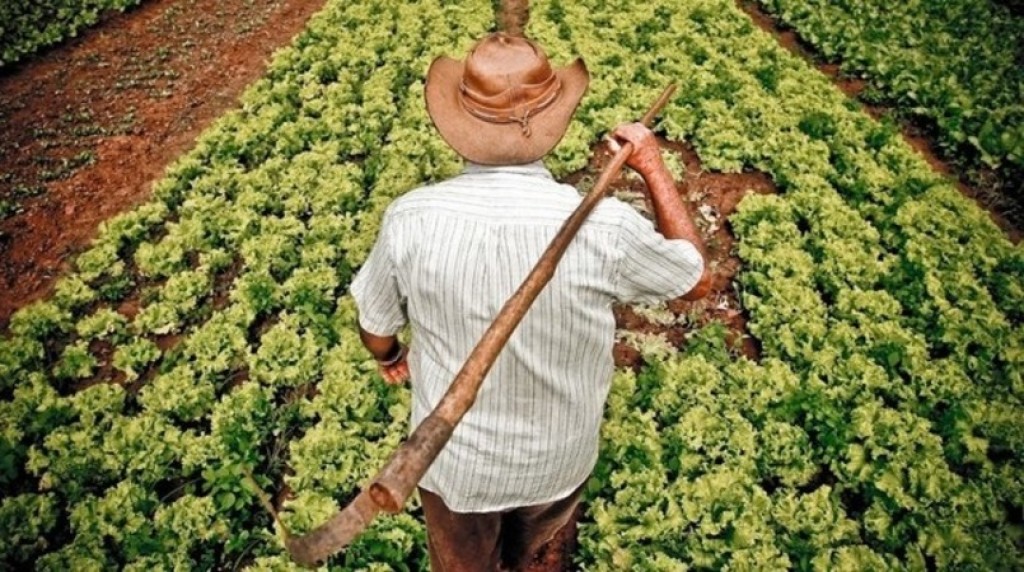
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
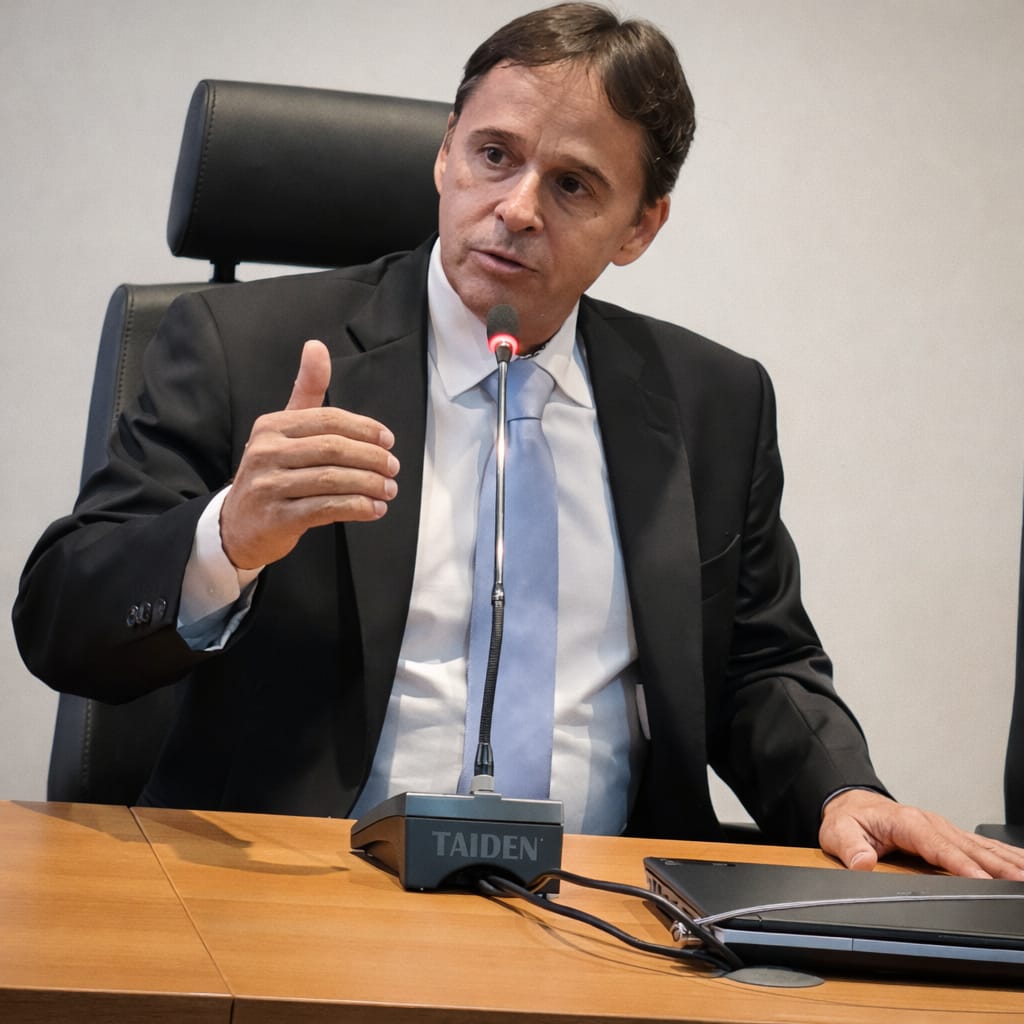 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


ESF Buriti passa a atender temporariamente em novo local

Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta

Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá

Termina nesta sexta (25): Contribuintes têm até amanhã para negociar ISS com até 95% de desconto

Estudantes de Várzea Grande preparam encerramento do projeto ‘Círculo da Paz’ com exposição no Fórum
Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta
A Prefeitura de Cuiabá realiza o pagamento dos aposentados e pensionistas do município nesta sexta-feira (25). O crédito será efetuado...
Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
A operação conjunta “Mobilidade em Ordem” garantiu o êxito na desobstrução de calçadas, praças e vias públicas que estavam tomadas...
Termina nesta sexta (25): Contribuintes têm até amanhã para negociar ISS com até 95% de desconto
Contribuintes de Cuiabá com débitos de Imposto Sobre Serviços (ISS) têm somente até esta sexta-feira (25) para aderir ao Mutirão...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...

Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...


Servidores participam de treinamento de brigada no MPMT
Com o objetivo de fortalecer a segurança institucional e preparar servidores para atuar em situações de emergência, o Ministério Público...