AGRONEGOCIOS
Mercado do Café Fecha Março em Alta Apesar de Forte Volatilidade

AGRONEGOCIOS

O mercado internacional de café registrou intensa volatilidade ao longo de março, com amplas oscilações nos preços e forte influência das condições climáticas. As atenções permaneceram voltadas para a safra brasileira de 2025, enquanto a ausência e a irregularidade das chuvas mantiveram as preocupações sobre novas perdas no potencial produtivo do país. Apesar desse cenário instável, o balanço mensal foi positivo tanto nas bolsas internacionais quanto no mercado interno, considerando os valores até a quinta-feira, 27 de março, em comparação com o último dia de fevereiro.
Segundo Gil Barabach, consultor da Safras & Mercado, o radar do setor segue atento ao clima no Brasil e no Vietnã, onde a escassez de chuvas também influenciou as oscilações nas bolsas. “Após um período prolongado de estiagem e temperaturas elevadas, a umidade voltou às regiões cafeeiras do Brasil de maneira irregular, mas com expectativa de intensificação nos próximos dias”, afirma.
A produção de café arábica no Brasil já sofreu perdas expressivas devido à seca prolongada em 2024 e às altas temperaturas, enquanto o conilon apresenta um cenário mais favorável. Com a previsão de chuvas mais abrangentes em Minas Gerais, houve redução do estresse hídrico, levando ao desmonte de proteções climáticas na bolsa. Esse movimento afastou o mercado da marca de 400 centavos de dólar por libra-peso, com o contrato para maio de 2025 recuando para abaixo de 380 centavos em Nova York.
No Vietnã, a ausência de chuvas também contribuiu para a volatilidade do mercado. No entanto, a previsão de precipitações ajudou a impulsionar um movimento corretivo nos preços do robusta em Londres e influenciou o recuo em Nova York. “A volatilidade deve persistir, intensificada pela baixa disponibilidade física de café”, analisa Barabach.
O contrato de maio em Nova York atingiu um recorde histórico no dia 5 de março, alcançando 409,95 centavos de dólar por libra-peso. Além das preocupações com a oferta global, instabilidades financeiras também impactaram o mercado. A oscilação do dólar frente ao real e outras moedas, além das tensões comerciais envolvendo os Estados Unidos, contribuíram para a incerteza. No dia 14 de março, após um movimento de correção técnica e com previsões de chuvas benéficas para o cinturão cafeeiro brasileiro, os preços atingiram a mínima do mês, chegando a 373,25 centavos de dólar por libra-peso.
No balanço mensal até 27 de março, o contrato de maio em Nova York acumulou alta de 1,5%, passando de 373,05 para 378,80 centavos de dólar por libra-peso. Em Londres, o contrato de maio do robusta teve uma valorização mais modesta, de 0,4%.
Com a entressafra e a baixa oferta de café disponível, o mercado físico brasileiro teve um ritmo de comercialização lento em março. Os vendedores apareceram apenas para negociações pontuais, enquanto os compradores adotaram cautela à espera da nova safra. No fechamento do mês, o café arábica bebida boa, com 15% de catação, registrou alta de 3,6% no Sul de Minas Gerais, subindo de R$ 2.470,00 para R$ 2.560,00 por saca. Já o conilon tipo 7, em Vitória (ES), teve leve avanço de 0,25%, passando de R$ 1.975,00 para R$ 1.980,00 por saca.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


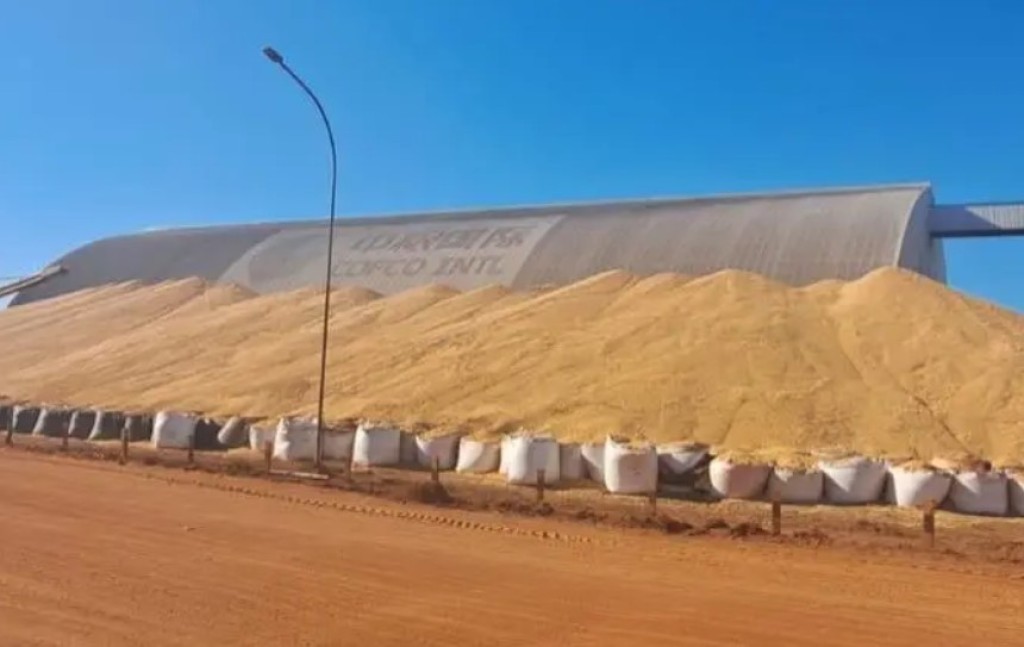
A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).
A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.
Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
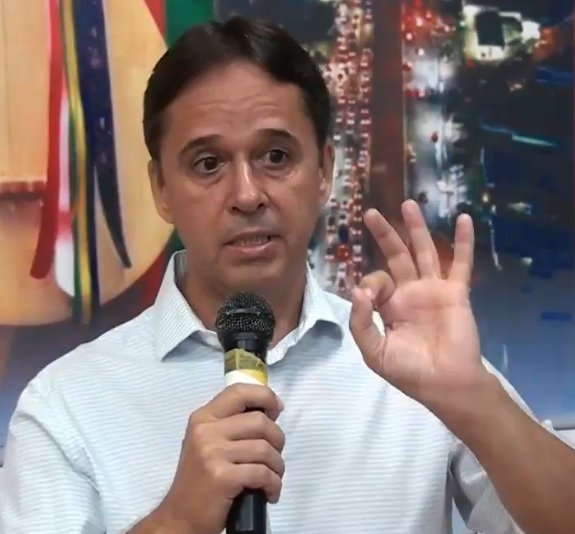 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.
“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.
“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.
Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.
A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.
O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.
A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.
O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.
As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.
A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.
O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.
Fonte: Pensar Agro


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B

CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão

Wanessa Camargo e Maite Perroni lançam parceria musical e celebram: ‘Solo Tú Y Yo’

Corrida do Semeador reuniu atletas em manhã de esporte, saúde e superação

Guarda Municipal aborda motociclista com placa parcialmente encoberta durante patrulhamento em Várzea Grande

Prefeitura conclui asfalto em sete vias do Residencial Coxipó; obra chega a 44,75%
A terceira etapa das obras de infraestrutura do Residencial Coxipó, em Cuiabá, chegou a 44,75% de execução. Na primeira fase...


Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Trabalho, disponibiliza nesta semana 391 vagas de emprego pelo Sistema...

Mais de 150 idosos celebram a Primavera com baile, desfile e elegem rei e rainha em Cuiabá
Mais de 150 idosos participaram do Baile da Primavera 2026, promovido pelo Centro de Convivência para Idosos (CCI) Maria Ignês,...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


MPMT capacita servidores sobre planejamento de contratações e uso de IA
O Centro de Estudos e Aperfeiçoamento Funcional (Ceaf) – Escola Institucional Ministério Público do Estado de Mato Grosso (MPMT) promoveu,...


Moradores do Asa Bela terão atendimento gratuito neste sábado
Os moradores do bairro Asa Bela e região terão acesso a uma série de serviços gratuitos neste sábado (26), das...


Naco cumpre 12 ordens por suspeita de fraude em licitações
O Ministério Público de Mato Grosso (MPMT) cumpre, na manhã desta sexta-feira (25), 12 ordens judiciais em Pontes e Lacerda...