AGRONEGOCIOS
Açúcar futuro reage à alta do petróleo, mas mercado segue pressionado por oferta e fundos

AGRONEGOCIOS

Os contratos futuros do açúcar registraram recuperação nas bolsas internacionais nesta semana, impulsionados pela valorização do petróleo e por movimentos técnicos do mercado. Apesar do avanço, o setor segue sob pressão de fundos especulativos e do aumento da oferta global.
Recuperação após quedas recentes
Na terça-feira (9), os preços do açúcar avançaram em Nova York e Londres, acompanhando a valorização do petróleo. O movimento refletiu uma correção técnica após as perdas acentuadas da semana passada.
Na ICE Futures, em Nova York, o contrato de outubro/25 subiu 21 pontos, cotado a 15,84 centavos de dólar por libra-peso. Já o março/26 ganhou 23 pontos, chegando a 16,49 centavos. Em Londres, na ICE Europe, o açúcar branco também encerrou em alta: outubro/25 avançou US$ 3,60, a US$ 483,30 por tonelada, enquanto dezembro/25 subiu US$ 5,70, a US$ 463,60 por tonelada. Apenas os contratos mais longos registraram queda.
Petróleo sustenta preços do açúcar
A valorização do petróleo bruto WTI, que chegou a subir quase 1% nesta quarta-feira (10), reforçou o suporte ao mercado do açúcar. Com o petróleo mais caro, cresce a atratividade do etanol, o que pode levar usinas a redirecionarem parte da cana para biocombustível em vez de açúcar, reduzindo a oferta da commodity.
Esse cenário foi influenciado ainda por tensões geopolíticas, como ataques de Israel no Catar e ofensivas da Ucrânia contra refinarias russas, além da decisão da OPEP+ de ampliar a produção em 137 mil barris por dia a partir de outubro.
Pressão dos fundos especulativos
Segundo Arnaldo Luiz Corrêa, da Archer Consulting, o mercado futuro de açúcar em Nova York encerrou a semana passada em forte queda, reflexo do aumento expressivo das posições vendidas por fundos e da influência técnica do mercado de opções.
Dados da CFTC mostram que os fundos ampliaram em 17.260 contratos sua posição líquida vendida, que já soma 149.759 lotes — o maior nível em quase seis anos. Corrêa destaca que parte dessa pressão pode ultrapassar 160 mil contratos vendidos, o que mantém os preços sob influência especulativa.
O analista lembra ainda que as opções de outubro/25, que expiram em 15 de setembro, podem gerar nova pressão, já que existem cerca de 60 mil puts abertas entre 15 e 17 centavos de dólar por libra-peso.
Produção global e oferta abundante
No campo fundamental, os sinais permanecem mistos. Enquanto usinas do Nordeste enfrentam atrasos na produção de açúcar branco devido às chuvas — o que sustenta prêmios sobre Londres em até US$ 30 por tonelada —, o Centro-Sul brasileiro segue com moagem robusta.
Além disso, as perspectivas para grandes produtores asiáticos continuam positivas, após monções acima da média. Esse quadro reforça a visão de ampla oferta no mercado internacional, fator que limita altas mais expressivas no curto prazo.
Mercado físico no Brasil
No mercado interno, o açúcar cristal valorizou 0,57% nesta semana, de acordo com o Indicador Cepea/Esalq (USP). A saca de 50 quilos foi negociada a R$ 119,52. Já o etanol hidratado registrou queda de 0,78%, cotado a R$ 2.863,00 por metro cúbico nas usinas da região de Paulínia (SP).
Perspectivas para os próximos meses
Apesar da pressão especulativa e do aumento da oferta global, há espaço para uma recuperação no curto prazo. Corrêa lembra que, nos últimos 25 anos, outubro apresentou preços médios superiores aos de setembro em 88% das vezes. No entanto, por enquanto, “o mercado segue refém das forças especulativas, enquanto os fundamentos aguardam seu momento de prevalecer”, afirma o consultor.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


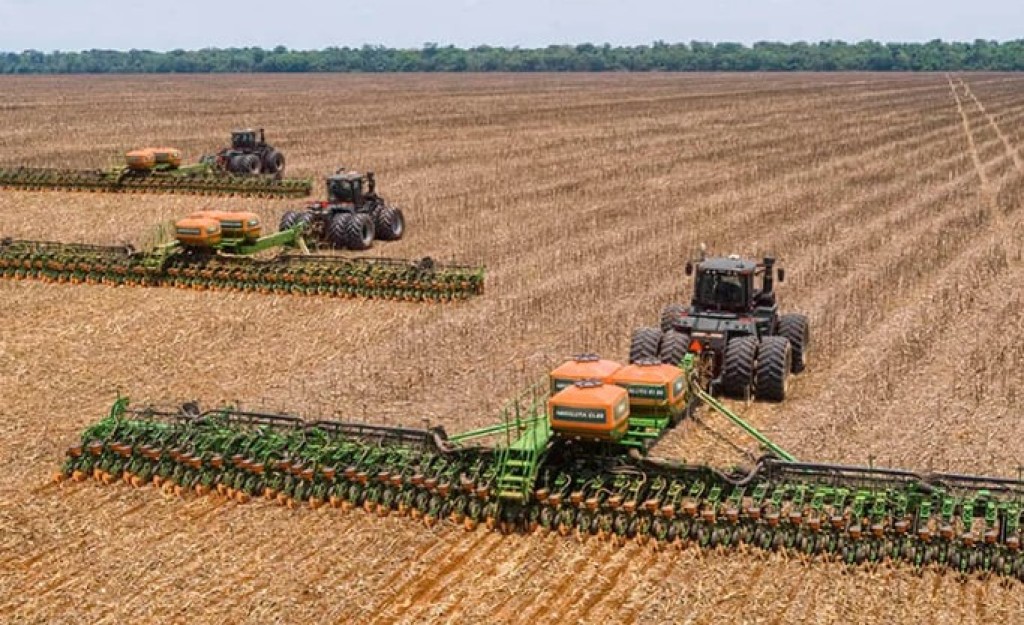
O Brasil inicia o plantio da safra 2026/27 com potencial para colher 58,2 milhões de toneladas de soja a mais que os Estados Unidos e preservar uma liderança ampla na produção mundial. A primeira estimativa oficial da Companhia Nacional de Abastecimento (Conab) aponta 181,64 milhões de toneladas no País, enquanto o Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) projeta 123,42 milhões de toneladas para as lavouras norte-americanas.
A diferença corresponde a quase metade de toda a produção esperada nos Estados Unidos. Mesmo com a revisão positiva da safra americana, anunciada em setembro, o Brasil deverá produzir aproximadamente 47% mais soja que seu principal concorrente. O resultado mantém o País como maior fornecedor mundial da oleaginosa e reforça o peso da produção brasileira na formação da oferta internacional.
A estimativa da Conab representa crescimento de 0,7% sobre as 180,41 milhões de toneladas colhidas em 2025/26. A área deve aumentar 1,4%, de 48,61 milhões para 49,31 milhões de hectares, mas a produtividade média é projetada em 3.683 quilos por hectare, queda de 0,8% em relação aos 3.711 quilos registrados na temporada anterior.
Os números mostram que a expansão prevista para a nova safra será sustentada pelo aumento da área. Como a produtividade estimada é menor, o desempenho dependerá da implantação das lavouras, da distribuição das chuvas e das condições durante as fases de floração e enchimento dos grãos.
Em Mato Grosso, maior produtor nacional, a semeadura alcançou 1,15% dos 13,05 milhões de hectares previstos, segundo o Instituto Mato-grossense de Economia Agropecuária (Imea). No mesmo período do ano passado, 0,55% da área havia sido plantada. A média dos cinco ciclos anteriores para esta época é de 0,94%.
O avanço acima da média indica que parte dos agricultores aproveitou as primeiras chuvas e o início do calendário autorizado para colocar as máquinas no campo. A semeadura, porém, ainda está concentrada em determinadas regiões e deve ganhar maior ritmo à medida que a umidade do solo se tornar mais regular.
O início antecipado ajuda a preservar a janela do milho e do algodão cultivados depois da soja. Ao mesmo tempo, exige cautela em áreas onde as chuvas foram isoladas, porque uma interrupção das precipitações após a germinação pode provocar falhas de emergência e elevar a necessidade de replantio.
Nos Estados Unidos, o USDA elevou a previsão da safra de 123 milhões para 123,42 milhões de toneladas. O resultado ficou acima das expectativas do mercado, que apontavam uma possível redução para aproximadamente 122,3 milhões de toneladas.
A revisão ocorreu apesar da diminuição da produtividade projetada, de 53 para 52,7 bushels por acre. O aumento da área efetivamente destinada à colheita compensou a redução do rendimento e ampliou ligeiramente o volume esperado.
A oferta americana maior pode limitar altas mais fortes nas cotações internacionais durante a colheita nos Estados Unidos. O balanço divulgado pelo USDA, contudo, não indica formação de estoques excessivos. A projeção para as reservas finais americanas caiu de 8,71 milhões para 8,44 milhões de toneladas.
A redução dos estoques está relacionada, em parte, à expectativa de exportações mais elevadas. O USDA aumentou a previsão dos embarques norte-americanos para 45,86 milhões de toneladas. Ainda assim, o volume corresponde a menos da metade do que o Brasil costuma colocar no mercado externo.
A produção mundial de soja foi estimada em 442,35 milhões de toneladas. O Brasil deverá responder por cerca de 41% desse volume pela projeção da Conab. Se considerada a estimativa do USDA, que calcula a safra brasileira em 186 milhões de toneladas, a participação nacional sobe para aproximadamente 42%.
A diferença de 4,36 milhões de toneladas entre as projeções para o Brasil decorre das metodologias e dos calendários utilizados pelas duas instituições. A estimativa da Conab é a referência oficial brasileira e será atualizada conforme o plantio avance e as condições das lavouras possam ser avaliadas em campo.
Os estoques mundiais foram projetados pelo USDA em 124,02 milhões de toneladas, ligeiramente abaixo da estimativa de agosto, mas acima das expectativas do mercado. O quadro indica oferta confortável, embora sem crescimento suficiente para retirar a importância do clima e da demanda na formação dos preços.
A China permanece como elemento central desse equilíbrio. O USDA manteve em 115 milhões de toneladas a previsão das importações chinesas em 2026/27, dois milhões de toneladas acima do volume estimado para a temporada anterior. Essa demanda equivale a mais de um quarto de toda a soja que deverá ser produzida no mundo.
Para o produtor brasileiro, a combinação entre oferta elevada nos Estados Unidos, estoques globais próximos da estabilidade e compras chinesas sustentadas recomenda atenção aos momentos de comercialização. A maior safra americana pode pressionar as cotações no curto prazo, enquanto a redução dos estoques nos Estados Unidos e a continuidade da demanda chinesa oferecem sustentação ao mercado.
O Brasil começa a temporada com vantagem produtiva, capacidade de exportação e plantio mais adiantado em Mato Grosso. A liderança mundial está preservada pelas projeções atuais, mas a margem do produtor dependerá menos do tamanho isolado da safra e mais do clima, dos custos, da produtividade obtida e da estratégia adotada para vender a produção.
Fonte: Pensar Agro


Brasil abre nova safra de soja com vantagem de 58 milhões de toneladas sobre os EUA

Vasco goleia o Coritiba por 5 a 0 e deixa a zona de rebaixamento

São Paulo vence o Internacional e deixa rival na zona de rebaixamento

São José dos Campos avança em obras de centro de reabilitação, UBS e hospital materno-infantil

Santos vence o Remo no fim e chega à quarta vitória consecutiva no Brasileirão


Secretaria Municipal de Educação realiza força-tarefa para impressão avaliações bimestrais e economiza mais de R$ 1 milhão
Pela segunda vez, a Secretaria Municipal de Educação realizou a impressão das avaliações bimestrais de Língua Portuguesa e Matemática dos...


Patrolamento e encascalhamento de ruas entram na fase final no Parque Geórgia
As obras de patrolamento e encascalhamento das ruas não pavimentadas do bairro Parque Geórgia, na região sul de Cuiabá, entraram...


Cuiabá recebe Festival Paralímpico e promove inclusão e experiências esportivas
Cuiabá recebe neste sábado (19) mais uma edição do Festival Paralímpico, iniciativa do Comitê Paralímpico Brasileiro (CPB) que reúne crianças...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Projeto premiado da ALMT é apresentado no 4º Congresso Brasileiro de Comunicação Pública
Premiado nacionalmente, o projeto Termômetro de Notícias, da Assembleia Legislativa de Mato Grosso (ALMT), foi apresentado nesta quinta-feira (17), no...

ALMT transmite apuração das Eleições 2026
Os cidadãos e cidadãs de Mato Grosso poderão acompanhar, ao vivo, a apuração dos votos das eleições de 2026 pelos...


Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará
A atuação da Assembleia Legislativa de Mato Grosso (ALMT) na discussão sobre a divisa entre Mato Grosso e Pará alcançou...

MPMT promove alinhamento estratégico da rede de proteção em Juara
A Promotoria de Justiça Cível de Juara (a 709 km de Cuiabá) promoveu, na quinta-feira (17), uma reunião de alinhamento...

MPMT valida diagnóstico das redes de proteção à mulher
O Ministério Público do Estado de Mato Grosso (MPMT), por meio da Procuradoria de Justiça Especializada Criminal e do Centro...


Atuação integrada do Cira-VG amplia recuperação de créditos
A atuação integrada do Comitê Interinstitucional de Recuperação de Ativos de Várzea Grande (Cira-VG) tem fortalecido as estratégias de recuperação...