AGRONEGOCIOS
Mercado de trigo segue estável no Brasil em meio à baixa demanda e exportações concentradas na Ásia

AGRONEGOCIOS

Estabilidade predomina no mercado interno
O mercado brasileiro de trigo encerrou a semana com pouca movimentação e preços estáveis, refletindo um cenário de baixa demanda e negociações lentas. Segundo o analista da Safras & Mercado, Elcio Bento, o ritmo de compra segue contido, uma vez que muitos compradores ainda possuem contratos pendentes de retirada referentes a janeiro e acordos firmados para fevereiro, o que reduz a necessidade de novas aquisições no curto prazo.
No Rio Grande do Sul, a perda de intensidade das exportações diminuiu o suporte aos preços, que ficaram próximos de R$ 1.130 por tonelada no porto, com embarques programados para fevereiro. A atividade dos moinhos locais também foi reduzida, com baixo volume de moagem e até interrupções temporárias após o retorno das férias coletivas, em razão das dificuldades no escoamento de farinha.
“Esse cenário contribui para manter o ritmo das compras bastante seletivo”, destacou Bento.
No Paraná, o cenário foi semelhante. Os preços permaneceram firmes em termos nominais, com cotações ao redor de R$ 1.200 por tonelada, sem variações significativas em relação à semana anterior. Apesar de uma recomposição parcial dos valores em comparação ao mês anterior, o mercado segue pouco dinâmico, impactado pela ampla oferta regional, pela cautela dos compradores e pela ausência de estímulos consistentes de demanda.
Exportações brasileiras de trigo perdem ritmo
O levantamento da Safras & Mercado indica que, entre agosto de 2025 e janeiro de 2026, o line-up de exportações do Brasil — registros de embarques realizados ou programados — aponta a saída de 1,067 milhão de toneladas de trigo na temporada 2025/26. O volume é ligeiramente inferior ao observado no mesmo período da safra anterior, quando 1,124 milhão de toneladas foram exportadas.
Em janeiro, as exportações devem atingir 308,9 mil toneladas, número significativamente menor que as 657,6 mil toneladas embarcadas no mesmo mês de 2025.
Ásia concentra a maior parte das compras
O mercado asiático segue como o principal destino do trigo brasileiro. Bangladesh lidera as importações, com 418,3 mil toneladas (39,2% do total), seguido por Vietnã, com 279 mil toneladas (26,1%), e Indonésia, com 139,4 mil toneladas (13,1%).
Somados, os três países respondem por mais de 78% das exportações realizadas pelo porto do Rio Grande, o que evidencia a alta concentração da demanda regional.
Outros destinos relevantes incluem o Quênia (62,7 mil toneladas, 5,9%), Equador (52 mil toneladas, 4,9%) e África do Sul (37,9 mil toneladas, 3,6%).
Argentina conclui colheita com forte recuperação
Enquanto o Brasil enfrenta um mercado estável, a Argentina finalizou sua colheita de trigo com resultados expressivos. Segundo a Bolsa de Cereais de Buenos Aires, a produção atingiu 27,8 milhões de toneladas, com rendimento médio de 4.350 quilos por hectare.
Os números representam alta de 43,1% em relação à safra anterior e 50,4% acima da média dos últimos cinco anos, reforçando a recuperação da produção argentina após um ciclo anterior marcado por adversidades climáticas.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


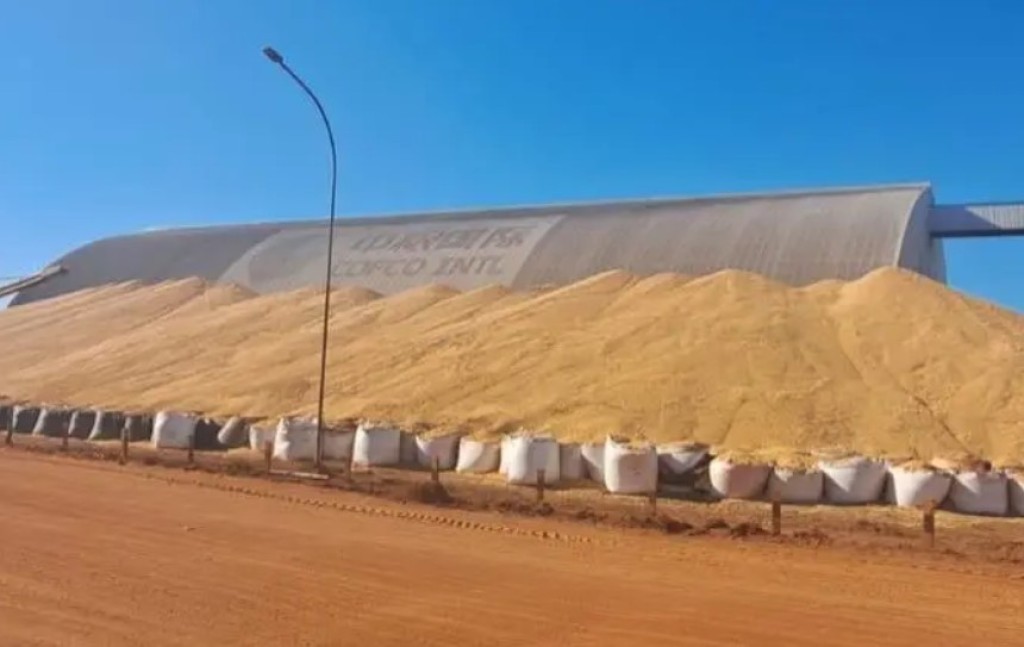
A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).
A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.
Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
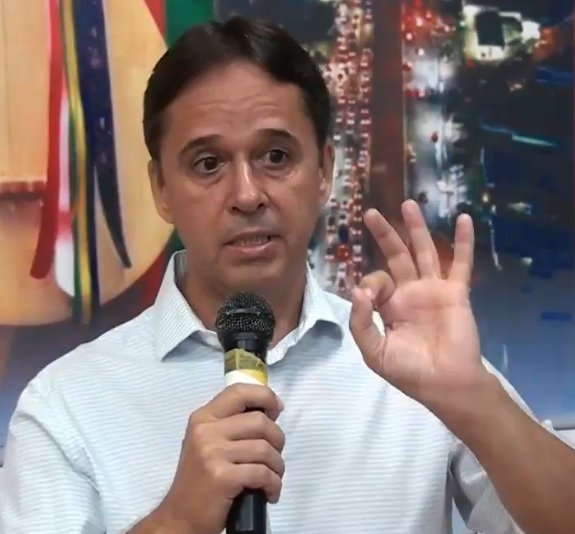 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.
“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.
“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.
Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.
A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.
O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.
A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.
O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.
As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.
A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.
O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.
Fonte: Pensar Agro


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B

CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão

Wanessa Camargo e Maite Perroni lançam parceria musical e celebram: ‘Solo Tú Y Yo’

Corrida do Semeador reuniu atletas em manhã de esporte, saúde e superação

Guarda Municipal aborda motociclista com placa parcialmente encoberta durante patrulhamento em Várzea Grande

Prefeitura conclui asfalto em sete vias do Residencial Coxipó; obra chega a 44,75%
A terceira etapa das obras de infraestrutura do Residencial Coxipó, em Cuiabá, chegou a 44,75% de execução. Na primeira fase...


Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Trabalho, disponibiliza nesta semana 391 vagas de emprego pelo Sistema...

Mais de 150 idosos celebram a Primavera com baile, desfile e elegem rei e rainha em Cuiabá
Mais de 150 idosos participaram do Baile da Primavera 2026, promovido pelo Centro de Convivência para Idosos (CCI) Maria Ignês,...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


MPMT capacita servidores sobre planejamento de contratações e uso de IA
O Centro de Estudos e Aperfeiçoamento Funcional (Ceaf) – Escola Institucional Ministério Público do Estado de Mato Grosso (MPMT) promoveu,...


Moradores do Asa Bela terão atendimento gratuito neste sábado
Os moradores do bairro Asa Bela e região terão acesso a uma série de serviços gratuitos neste sábado (26), das...


Naco cumpre 12 ordens por suspeita de fraude em licitações
O Ministério Público de Mato Grosso (MPMT) cumpre, na manhã desta sexta-feira (25), 12 ordens judiciais em Pontes e Lacerda...