AGRONEGOCIOS
Pronampe Leite libera R$ 108 milhões em 90 dias e amplia acesso ao crédito para produtores de Santa Catarina

AGRONEGOCIOS

Produtores de leite de Santa Catarina estão ampliando o acesso ao crédito por meio do Pronampe Leite BRDE/SC, linha de financiamento que já movimentou R$ 108 milhões em apenas 90 dias de operação. A iniciativa, voltada especialmente à pecuária leiteira, surge como resposta à queda nos preços pagos ao produtor e às dificuldades de fluxo de caixa enfrentadas pelo setor.
De acordo com dados divulgados pelo Banco Regional de Desenvolvimento do Extremo Sul (BRDE), o programa já soma 3.721 contratos aprovados, distribuídos em 203 municípios catarinenses. A maior parte das operações atende pequenos e médios produtores, considerados mais vulneráveis às oscilações do mercado.
Segundo o diretor vice-presidente do BRDE, Mauro Mariani, o objetivo da linha é garantir suporte financeiro em um momento de pressão sobre a atividade leiteira. “O foco está no atendimento de pequenos e médios produtores de leite, numa iniciativa que disponibiliza crédito com condições especiais para apoiar produtores afetados pela queda nos preços do setor”, afirmou.
Condições de financiamento e prazos
O Pronampe Leite BRDE/SC oferece prazo total de 24 meses, com 12 meses de carência e outros 12 meses para amortização. A taxa de juros é de 6% ao ano para produtores com mais de 30 matrizes, desde que os pagamentos sejam realizados em dia.
O valor liberado varia conforme o tamanho do rebanho, com limite de até R$ 1 mil por matriz e teto de R$ 50 mil por produtor. O objetivo é adequar o crédito à realidade de cada propriedade, respeitando sua capacidade produtiva.
Requisitos para acesso ao crédito
Para aderir à linha, o produtor precisa ter rebanho registrado na Companhia Integrada de Desenvolvimento Agrícola de Santa Catarina (Cidasc) e comprovar a comercialização de leite no ano de 2025.
A documentação exigida inclui relatório do Sigen + Cidasc, emitido há no máximo 30 dias, com informações sobre o número de vacas leiteiras e bovinos fêmeas com idade igual ou superior a 25 meses.
Também é obrigatória a apresentação de nota fiscal de venda de leite referente ao ano de 2025. Em casos de propriedades coletivas, o programa exige declaração informando que será realizada apenas uma operação por grupo.
Acesso ao programa ocorre via cooperativas de crédito
O acesso ao Pronampe Leite BRDE/SC é feito por meio das cooperativas de crédito dos municípios catarinenses. A operação é conduzida pelo BRDE em parceria com a Secretaria de Estado da Agricultura e Pecuária (Sape), responsável pela formulação da política de apoio ao setor.
A iniciativa reforça a estratégia de fortalecimento da cadeia leiteira em Santa Catarina, um dos principais polos de produção do país, especialmente em um cenário de volatilidade de preços e aumento dos custos de produção.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


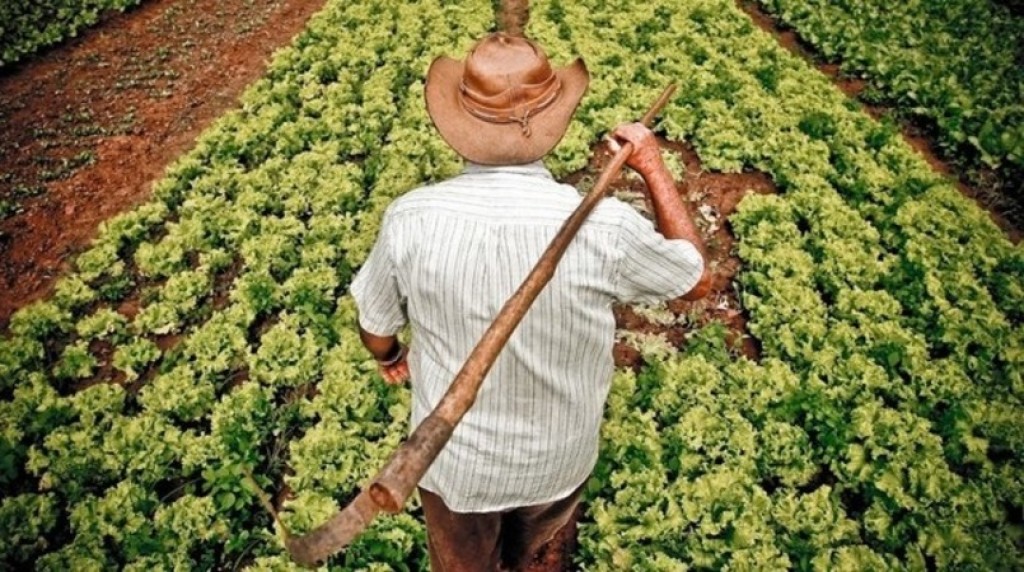
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
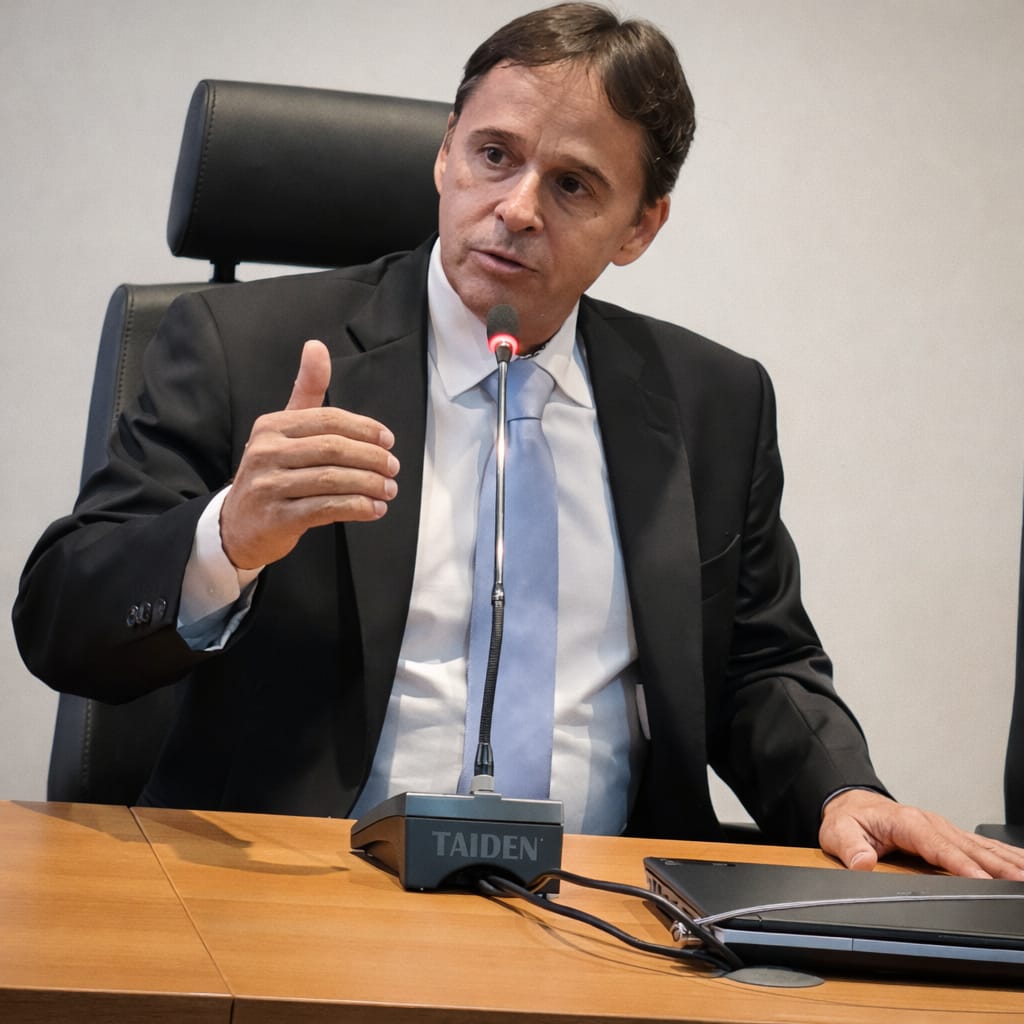 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


ESF Buriti passa a atender temporariamente em novo local

Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta

Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá

Termina nesta sexta (25): Contribuintes têm até amanhã para negociar ISS com até 95% de desconto

Estudantes de Várzea Grande preparam encerramento do projeto ‘Círculo da Paz’ com exposição no Fórum
Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta
A Prefeitura de Cuiabá realiza o pagamento dos aposentados e pensionistas do município nesta sexta-feira (25). O crédito será efetuado...
Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
A operação conjunta “Mobilidade em Ordem” garantiu o êxito na desobstrução de calçadas, praças e vias públicas que estavam tomadas...
Termina nesta sexta (25): Contribuintes têm até amanhã para negociar ISS com até 95% de desconto
Contribuintes de Cuiabá com débitos de Imposto Sobre Serviços (ISS) têm somente até esta sexta-feira (25) para aderir ao Mutirão...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...

Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...


Servidores participam de treinamento de brigada no MPMT
Com o objetivo de fortalecer a segurança institucional e preparar servidores para atuar em situações de emergência, o Ministério Público...