AGRONEGOCIOS
Novo crédito de R$ 18,5 bilhões contra tarifaço inclui agro e cooperativas

AGRONEGOCIOS

Agricultura, pecuária, florestas plantadas, pesca, aquicultura, fertilizantes e parte da agroindústria estão entre os setores que poderão acessar as linhas do Brasil Soberano 3, pacote de R$ 18,5 bilhões anunciado pelo governo federal para reduzir os efeitos das novas barreiras comerciais dos Estados Unidos.
Cooperativas e associações ligadas à produção e à exportação também foram incluídas. O programa poderá financiar capital de giro, compra de máquinas e equipamentos, modernização das atividades, inovação, adaptação de produtos e abertura de novos mercados.
O anúncio ocorreu na quarta-feira (22), quando entrou em vigor a tarifa adicional de 25% aplicada pelos Estados Unidos sobre parte dos produtos brasileiros. Segundo o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), a medida alcança aproximadamente 15% das exportações nacionais destinadas ao mercado norte-americano.
Dos R$ 18,5 bilhões previstos, R$ 13,5 bilhões virão do Tesouro Nacional e R$ 5 bilhões serão disponibilizados pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES). Os valores serão oferecidos na forma de financiamentos, com obrigação de pagamento, e não como repasses a fundo perdido.
A inclusão do agro não significa que todo produtor terá acesso automático ao crédito. O atendimento será direcionado principalmente a exportadores, agroindústrias, cooperativas, associações e empresas atingidas pelas tarifas ou consideradas estratégicas para o comércio exterior.
Os critérios de enquadramento, os prazos e a distribuição dos recursos entre os setores ainda serão regulamentados. O BNDES ficará responsável por elaborar o plano de aplicação, que deverá ser submetido a um conselho interministerial antes da abertura das linhas para contratação.
As taxas anunciadas variam conforme a finalidade e o porte da empresa. O custo poderá partir de 3% ao ano em projetos ligados à transformação de minerais críticos e chegar a 9,8% no capital de giro contratado por grandes companhias. Para micro, pequenas e médias empresas exportadoras, a taxa indicada para capital de giro é de 8,3% ao ano.
No agro, os recursos também poderão ser utilizados em adaptações sanitárias, fitossanitárias, ambientais e de rastreabilidade exigidas por compradores internacionais. A possibilidade interessa principalmente a frigoríficos, indústrias de alimentos, cooperativas, empresas florestais e exportadores que precisam adequar processos para alcançar outros destinos.
A diversificação de mercados é uma das prioridades. Empresas poderão buscar financiamento para adaptar produtos, obter certificações, participar de negociações comerciais e reduzir a dependência dos Estados Unidos.
O agronegócio já teve participação relevante na primeira etapa do Brasil Soberano. Levantamento com base no relatório de execução do BNDES mostra que as cadeias de alimentos, madeira, agropecuária e couro receberam pelo menos R$ 7,7 bilhões em 2025, equivalentes a 39,5% dos R$ 19,6 bilhões aprovados.
A fabricação de produtos alimentícios concentrou R$ 4,159 bilhões, distribuídos em 260 operações. O setor de madeira recebeu R$ 1,854 bilhão, enquanto agricultura, pecuária e serviços relacionados ficaram com R$ 917 milhões. A cadeia de couros e artefatos somou outros R$ 804 milhões.
O volume destinado ao agro pode ter sido maior. O balanço não permite identificar com precisão empresas ligadas ao setor que aparecem em categorias mais amplas, como comércio atacadista, indústria química e fabricação de máquinas e equipamentos. O comércio atacadista, no qual estão enquadradas diversas tradings, recebeu R$ 1,987 bilhão.

Isan Rezende
A maior parte do dinheiro contratado na primeira fase serviu para dar liquidez às empresas. A linha emergencial de capital de giro respondeu por R$ 10,028 bilhões, enquanto a modalidade destinada à diversificação das exportações movimentou R$ 9,023 bilhões.
Somente R$ 348 milhões foram direcionados à compra de equipamentos e a investimentos na adaptação da produção. O resultado mostra que, diante da perda de mercado e da necessidade de manter contratos, as empresas priorizaram caixa e pagamento de despesas.
As grandes companhias contrataram R$ 13,309 bilhões em 404 operações. Micro, pequenas e médias empresas reuniram 982 contratos, no valor de R$ 6,275 bilhões. Nas etapas anteriores, o financiamento também foi associado à manutenção ou ampliação dos empregos.
A nova rodada ocorre em um cenário no qual agroindústrias exportadoras enfrentam tarifas, conflitos internacionais e exigências crescentes de acesso aos mercados. Para o setor, a efetividade do programa dependerá da rapidez da regulamentação, das condições oferecidas e da capacidade de o crédito chegar às empresas mais expostas às restrições comerciais.
O BNDES estima que as barreiras impostas pelos Estados Unidos podem provocar impacto de R$ 93,4 bilhões sobre as exportações e as cadeias de fornecedores brasileiras, além de colocar aproximadamente 340 mil empregos em risco. O Brasil Soberano 3 amplia a oferta de crédito, mas seus efeitos para o agro só poderão ser medidos depois da definição das regras e do início das contratações.
O presidente do Instituto do Agronegócio (IA), engenheiro agrônomo Isan Rezende, avaliou como positiva a inclusão do agronegócio, cooperativas e agroindústrias nessa nova etapa do programa. “As tarifas atingem diretamente os exportadores, mas os efeitos percorrem toda a cadeia, chegam ao produtor rural e podem reduzir preços, investimentos e geração de empregos. O crédito ajuda a atravessar esse período, desde que seja liberado com rapidez e alcance quem realmente sofreu perdas”.
“Também é importante que os recursos possam financiar adequações sanitárias, ambientais e de rastreabilidade. O Brasil precisa aproveitar esse momento para abrir mercados e diminuir a dependência de poucos compradores. Não podemos tratar a diversificação apenas como uma resposta emergencial ao tarifaço, mas como uma política permanente de fortalecimento das exportações do agro”, afirma o presidente do IA.
Para ele, o anúncio de R$ 18,5 bilhões é relevante, mas o resultado dependerá das regras de acesso, dos prazos e das garantias exigidas. “Se a regulamentação for burocrática ou demorar, parte das empresas poderá não conseguir preservar contratos e mercados. O setor precisa de critérios objetivos, taxas compatíveis e atendimento também às cooperativas e às empresas de menor porte”.
Fonte: Pensar Agro


Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
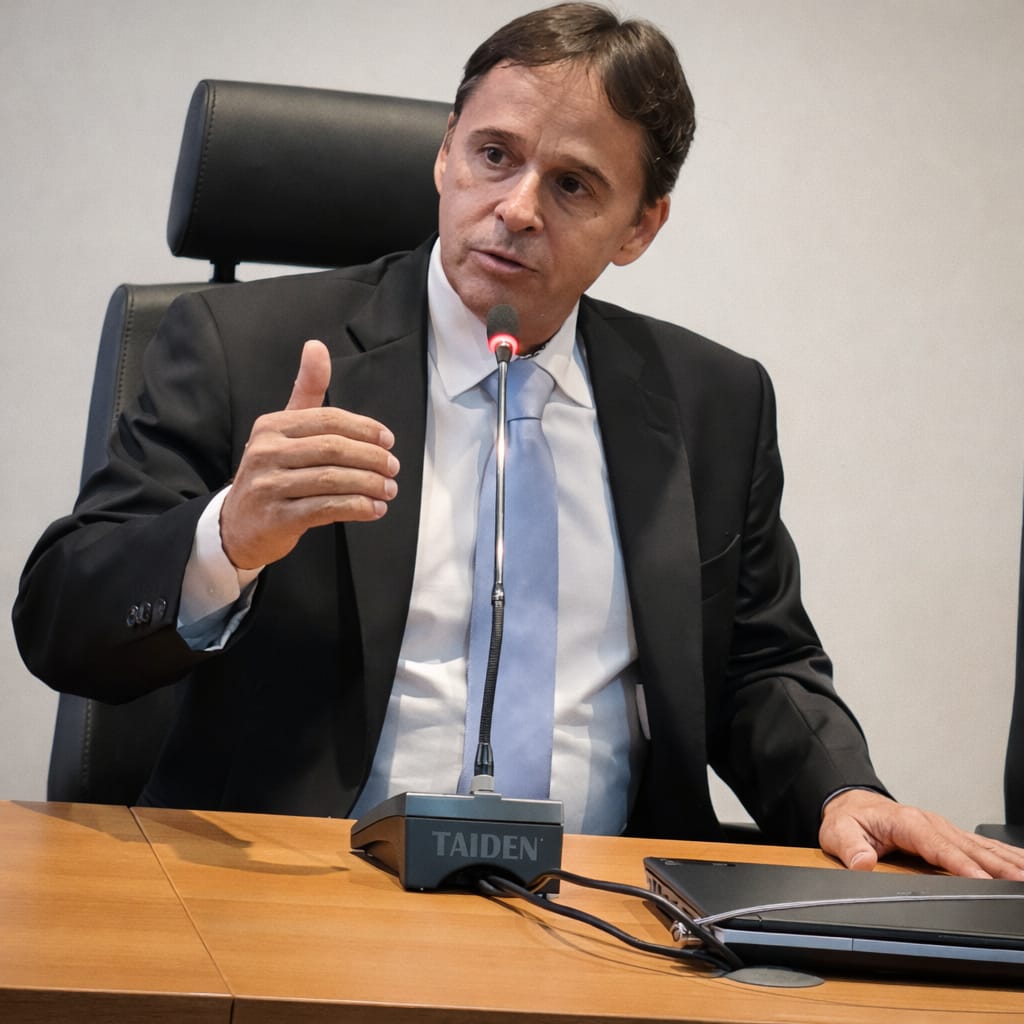 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Pronatec oferece mais de 1,5 mil vagas verdes de qualificação profissional

Ministério da Saúde protocola na Conitec pedido de análise para incorporação de canetas emagrecedoras no SUS

Na ONU, Brasil defende cooperação e sistemas públicos fortes para ampliar resposta ao HIV

Brasil e Reino Unido trocam experiências sobre modelos de negociação de preços

Rick e a esposa casaram no religioso após 30 anos juntos: ‘UM ‘SIM’ PARA SEMPRE’

Consultório na Rua ultrapassa 4,7 mil atendimentos a pessoas em situação de rua em Cuiabá
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS), através da Secretaria Adjunta de Atenção Primária, mantém...

Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta
A Prefeitura de Cuiabá realiza o pagamento dos aposentados e pensionistas do município nesta sexta-feira (25). O crédito será efetuado...

Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
A operação conjunta “Mobilidade em Ordem” garantiu o êxito na desobstrução de calçadas, praças e vias públicas que estavam tomadas...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


Webinar do MPMT promove reflexão sobre os desafios de envelhecer
Com o objetivo de ampliar o debate sobre os impactos da longevidade e as transformações provocadas pelo envelhecimento populacional, o...

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...

Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...