AGRONEGOCIOS
Brasil pode quintuplicar importações de etanol até março de 2026 com nova mistura na gasolina, aponta Argus

AGRONEGOCIOS

Aumento nas importações de etanol
O Brasil poderá registrar um salto significativo nas importações de etanol entre agosto de 2024 e março de 2026. De acordo com levantamento da consultoria Argus, o volume importado pode ser de cinco a mais de cinco vezes superior ao registrado no mesmo período anterior, impulsionado principalmente pelo aumento da mistura de etanol anidro na gasolina e por um cenário de preços favorável às compras externas.
Estimativa de até 800 milhões de litros importados
A expectativa da Argus é que o Brasil importe entre 400 milhões e 800 milhões de litros de etanol nesse intervalo. Grande parte desse volume deverá ser fornecida pelos Estados Unidos, que além de maior produtor global do biocombustível, também são o principal exportador para o mercado brasileiro.
Comparativo com o período anterior
Entre agosto de 2023 e março de 2024, o país importou cerca de 148,3 milhões de litros de etanol, conforme dados do governo compilados pela Argus. A projeção para os próximos meses indica uma média mensal de importações que pode variar de 50 milhões a 100 milhões de litros.
Motivo principal: aumento da mistura na gasolina (E30)
Segundo Maria Ligia Barros, especialista em etanol da Argus, o principal fator por trás dessa expectativa de crescimento é a elevação da mistura de etanol anidro na gasolina de 27% para 30% — a chamada E30 — a partir de 1º de agosto de 2024. “Esse volume de importação não é visto nesse fluxo há pelo menos quatro anos”, afirmou à agência Reuters.
Impacto nos preços internos e na oferta de etanol hidratado
Com a nova obrigatoriedade, a demanda por etanol anidro deverá crescer, reduzindo a oferta de etanol hidratado no mercado interno. A tendência é que os preços dos dois tipos de etanol sejam sustentados em níveis mais elevados no mercado doméstico. “Esse movimento apoia o preço dos dois tipos de etanol internamente, e o mercado passa a considerar vantajoso importar o produto”, explicou Barros.
Cenário tarifário pode alterar projeções
No entanto, a especialista alerta que as estimativas foram feitas com base nas condições atuais de mercado e nas tarifas vigentes. Caso o governo dos Estados Unidos leve adiante a proposta de elevar para 50% as tarifas sobre produtos brasileiros a partir de 1º de agosto, e o Brasil adote medidas retaliatórias, os cálculos precisarão ser reavaliados.
Tarifas de importação
Atualmente, o Brasil aplica uma tarifa de 18% sobre o etanol importado de fora do Mercosul. Já os Estados Unidos cobram 12,5% sobre o produto brasileiro — sendo 2,5% da tarifa base, mais 10% adicionais estabelecidos pelo ex-presidente Donald Trump em abril.
Origem das importações no primeiro semestre de 2025
Segundo dados do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), compilados pela Argus, o Brasil importou, em média, 25 milhões de litros de etanol por mês no primeiro semestre de 2025. Desse total, 64,35% vieram dos EUA, 29,79% da Argentina, 5,83% do Paraguai e 0,02% da Alemanha.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
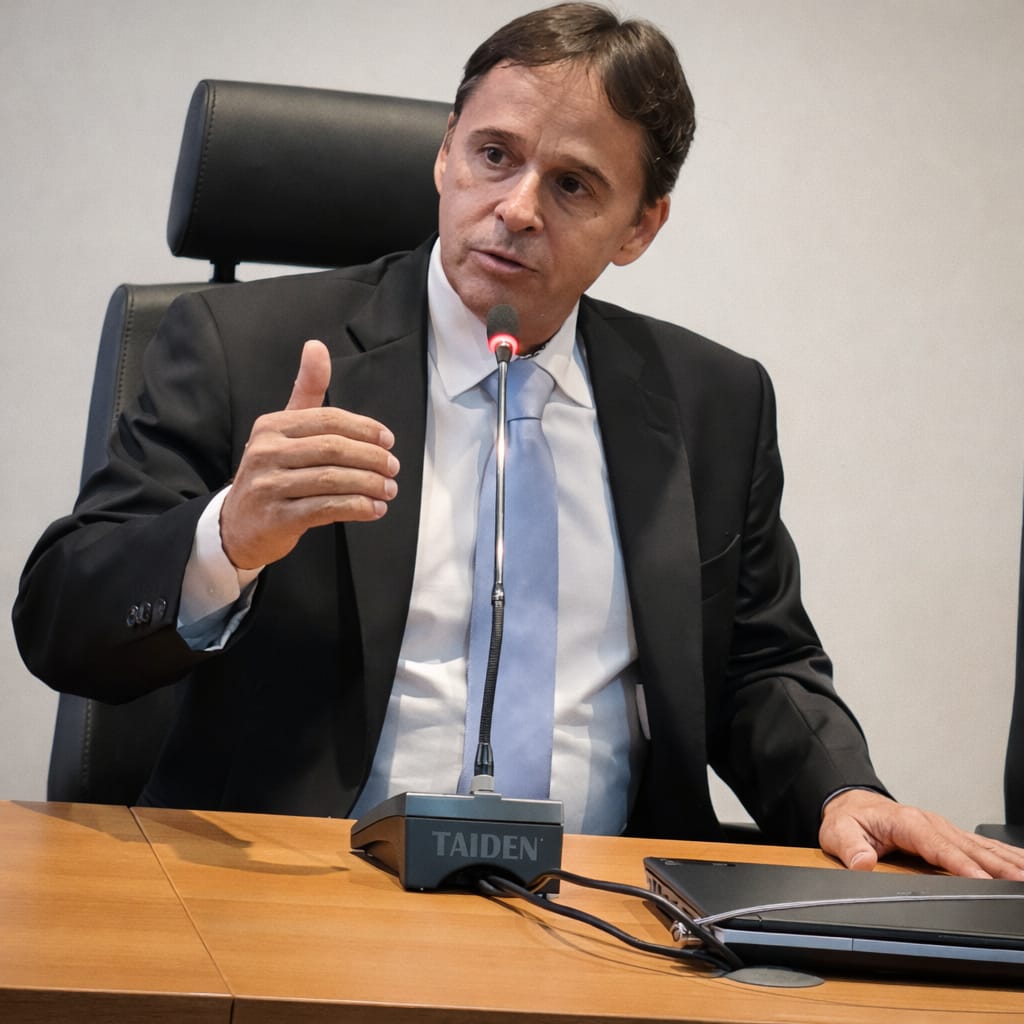 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Diamantino realiza campanha de doação de sangue nos dias 29 e 30 de setembro e 1º de outubro

Medicina: relatório aponta que judicialização foi o principal fator da expansão de vagas e cursos

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais

Eliana relembra momento ao lado de Rick e presta homenagem após morte do cantor

Termina hoje (24) a convocação da lista de espera do Fies

Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta
A Prefeitura de Cuiabá realiza o pagamento dos aposentados e pensionistas do município nesta sexta-feira (25). O crédito será efetuado...

Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
A operação conjunta “Mobilidade em Ordem” garantiu o êxito na desobstrução de calçadas, praças e vias públicas que estavam tomadas...

Termina nesta sexta (25): Contribuintes têm até amanhã para negociar ISS com até 95% de desconto
Contribuintes de Cuiabá com débitos de Imposto Sobre Serviços (ISS) têm somente até esta sexta-feira (25) para aderir ao Mutirão...
Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


Webinar do MPMT promove reflexão sobre os desafios de envelhecer
Com o objetivo de ampliar o debate sobre os impactos da longevidade e as transformações provocadas pelo envelhecimento populacional, o...

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...

Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...