AGRONEGOCIOS
Milho mantém volatilidade no Brasil: preços superam R$ 65 por saca, mas liquidez segue baixa em diversas regiões

AGRONEGOCIOS

Indicador do Cepea volta a superar R$ 65 por saca
Os preços do milho encerraram a última semana em alta, com o Indicador ESALQ/BM&FBovespa (Campinas – SP) voltando a operar acima dos R$ 65 por saca de 60 kg, segundo o Cepea (Centro de Estudos Avançados em Economia Aplicada).
A valorização foi impulsionada pela retração dos vendedores e por uma demanda pontual mais aquecida, especialmente diante das incertezas climáticas que afetam o início da semeadura da safra de verão.
O retorno das chuvas nas regiões Sul e Centro-Oeste trouxe alívio ao campo, mas também reduziu o ritmo das atividades de plantio. Além disso, as exportações em bom ritmo em setembro ajudaram a sustentar os preços, tanto nos portos quanto no interior. Do lado comprador, parte dos agentes voltou a atuar no mercado físico para recompor estoques, embora a maioria ainda possua volumes suficientes para o curto prazo, o que limita maiores altas.
Mercados regionais permanecem travados no Sul e Centro-Oeste
Apesar do avanço do plantio, a liquidez do milho segue baixa em diversas praças do país, segundo dados da TF Agroeconômica.
No Rio Grande do Sul, o mercado permanece travado e dependente de grãos vindos de outros estados e do Paraguai. As indicações de compra variam entre R$ 67,00 e R$ 70,00/saca, enquanto as pedidas de venda giram em torno de R$ 70,00 a R$ 72,00/saca. No porto, os contratos futuros estão cotados a R$ 69,00/saca para fevereiro de 2026.
Em Santa Catarina, produtores mantêm pedidos próximos de R$ 80,00/saca, mas as indústrias não ultrapassam R$ 70,00/saca, o que deixa o mercado praticamente parado. No Planalto Norte, as negociações oscilam entre R$ 71,00 e R$ 75,00/saca, sem avanços.
O Paraná também enfrenta lentidão nas negociações, com ampla oferta e liquidez reduzida. Produtores pedem R$ 75,00/saca, enquanto as indústrias limitam ofertas a R$ 70,00 CIF, travando o mercado spot.
Em Mato Grosso do Sul, os preços variam entre R$ 48,00 e R$ 53,00/saca, com Dourados no topo, e o cenário segue estável, com vendedores resistentes a valores menores e compradores cautelosos.
B3 abre semana em baixa, acompanhando Chicago
Na Bolsa Brasileira de Mercadorias (B3), os preços futuros do milho abriram a segunda-feira (13) em queda, com as principais cotações variando entre R$ 67,64 e R$ 71,49, por volta das 10h07. O contrato novembro/25 recuava 0,35%, cotado a R$ 67,64, enquanto janeiro/26 e março/26 registravam baixas de 0,47% e 0,50%, respectivamente.
No mercado externo, a Bolsa de Chicago (CBOT) operava próxima da estabilidade, com o contrato dezembro/25 cotado a US$ 4,13 por bushel, ligeira alta de 0,25 ponto. Já março/26 e maio/26 recuavam 0,75 ponto.
Segundo o portal Farm Futures, os contratos de milho foram pressionados por uma aceleração da colheita nos Estados Unidos e por novas tensões comerciais entre EUA e China, agravadas por declarações do ex-presidente Donald Trump nas redes sociais.
Safra recorde nos EUA pressiona o mercado brasileiro
A forte produção americana desta temporada aumentou a competitividade do milho dos EUA no mercado global, com fretes marítimos mais baratos para destinos estratégicos. Isso tem reduzido o espaço para as exportações brasileiras, mantendo os preços internos contidos.
De acordo com Cepea e DERAL, os produtores brasileiros recebem, em média, R$ 65,21 por saca, enquanto os custos de produção chegam a R$ 73,55, representando um prejuízo de cerca de 11%.
Entre os fatores que ampliam a pressão sobre o mercado estão a venda de commodities para cobrir perdas financeiras, a alta do dólar, e o avanço rápido da colheita americana sob condições climáticas favoráveis.
A ausência de dados oficiais do governo americano, em função de paralisações, tem aumentado a volatilidade no mercado, já que faltam referências atualizadas sobre exportações e projeções agrícolas.
Alta do dólar favorece exportadores, mas exige cautela
Na semana anterior, o milho na B3 encerrou em alta, acompanhando a valorização do dólar e o aumento das tensões entre EUA e China. Os contratos de novembro/25, janeiro/26 e março/26 fecharam a R$ 67,88, R$ 70,04 e R$ 71,87, com altas semanais entre R$ 0,93 e R$ 1,90.
Enquanto isso, o milho em Chicago recuou, com o vencimento de dezembro caindo 1,26% para US$ 4,13/bushel, influenciado pelas vendas técnicas e pelo ritmo acelerado da colheita.
Mesmo assim, a desvalorização do real de 3,13% frente ao dólar favoreceu as exportações brasileiras, oferecendo algum fôlego antes da finalização da colheita americana.
Analistas alertam que a evolução da colheita nos EUA, as variações cambiais e o comportamento do clima devem continuar ditando os rumos do mercado. Para produtores brasileiros, o dólar forte ainda representa oportunidades de venda, mas exige planejamento e atenção às flutuações globais.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


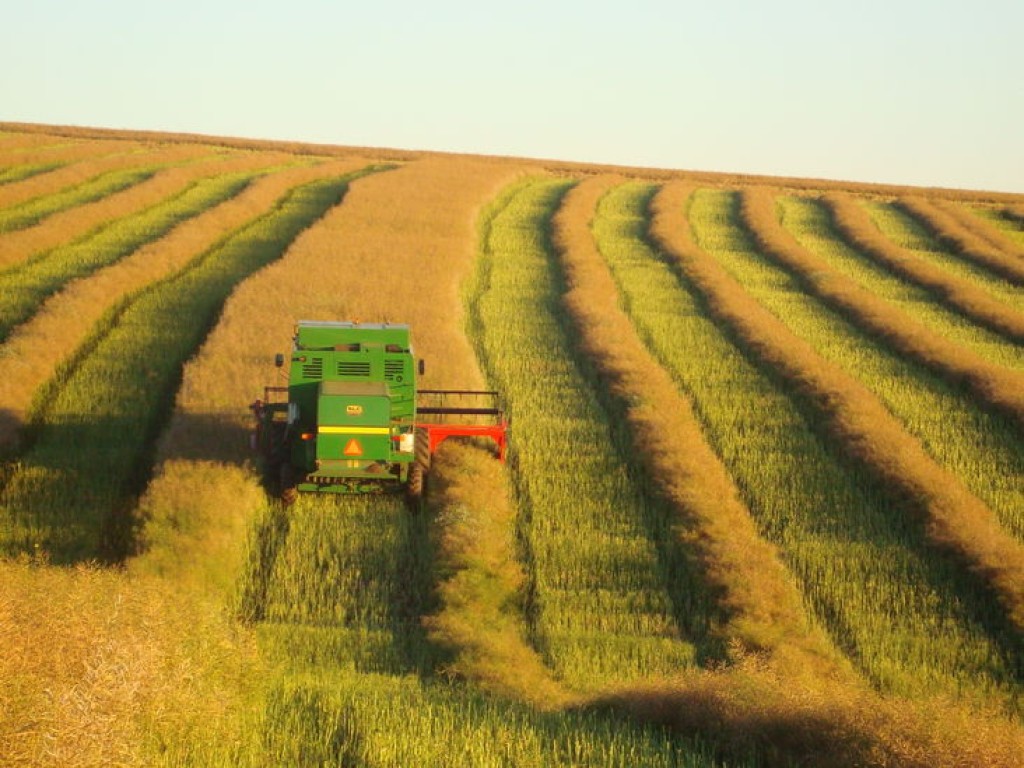
A canola começa a sair das lavouras brasileiras com uma produção estimada em 601,3 mil toneladas na safra 2025/26, segundo a Companhia Nacional de Abastecimento (Conab). O volume representa crescimento de 74,4% sobre as 344,8 mil toneladas colhidas na temporada anterior e confirma o avanço de uma cultura que fornece óleo para alimentação, farelo para os animais e matéria-prima para biocombustíveis.
A colheita ainda está no início. No Rio Grande do Sul, responsável pela maior parte da produção nacional, aproximadamente 1% das lavouras havia sido colhido até a segunda quinzena de setembro. Cerca de 88% das áreas estavam entre a floração e o enchimento de grãos e outros 9% já se encontravam em maturação, conforme o acompanhamento da assistência técnica estadual.
Isso significa que a safra de canola que aparece nas estatísticas como 2025/26 ainda está no campo. A cultura foi semeada principalmente entre abril e junho de 2026 e deverá ter a colheita concentrada durante a primavera. O plantio da temporada 2026/27, portanto, não começou: ocorrerá somente no primeiro semestre de 2027.
A área cultivada na safra em fase de colheita alcançou 371,1 mil hectares, expansão de 75,1% diante dos 211,9 mil hectares do ciclo anterior. A produtividade média foi estimada pela Conab em 1.620 quilos por hectare, praticamente estável em relação aos 1.627 quilos obtidos em 2024/25.
Os números mostram que o crescimento da produção foi sustentado principalmente pela incorporação de novas áreas. Embora a Associação Brasileira dos Produtores de Canola (Abrascanola) estime 405 mil hectares e um potencial de 607,2 mil toneladas, a referência oficial da Conab permanece em 371,1 mil hectares e 601,3 mil toneladas. A diferença decorre das fontes e metodologias utilizadas nos levantamentos.
O Rio Grande do Sul concentra aproximadamente 353,4 mil hectares, o equivalente a cerca de 95% da área nacional estimada pela Conab. O cultivo também aparece no Paraná, em Santa Catarina e, em menor escala, em outras regiões onde pesquisas procuram adaptar a oleaginosa ao sistema de segunda safra.
Nas lavouras gaúchas, o desenvolvimento é considerado satisfatório na maior parte das áreas. Os primeiros trabalhos ocorrem em cultivos implantados mais cedo, sobretudo no Noroeste. A evolução da colheita dependerá do amadurecimento dos grãos e de intervalos de tempo seco, necessários para reduzir perdas e preservar a qualidade.
A canola pertence à mesma espécie agrícola da colza, mas foi selecionada para apresentar baixos teores de ácido erúcico no óleo e de glucosinolatos no farelo. Os grãos contêm aproximadamente 38% de óleo, conforme referências técnicas da Empresa Brasileira de Pesquisa Agropecuária (Embrapa).
A maior parte da produção é destinada à fabricação de óleo comestível. Depois da extração, o farelo rico em proteína pode ser utilizado na alimentação animal, principalmente de bovinos, suínos e aves, respeitadas as formulações nutricionais de cada criação.
O óleo também pode ser empregado na fabricação de biodiesel. Outra possibilidade em estudo é seu aproveitamento na produção de combustível sustentável de aviação, conhecido pela sigla SAF. Esse mercado, entretanto, ainda não está consolidado comercialmente em grande escala no Brasil.
No campo, a canola oferece uma alternativa de renda durante o inverno e amplia a rotação com soja, milho e cereais. Como pertence a uma família botânica diferente, pode ajudar a interromper ciclos de determinadas doenças e plantas daninhas, além de manter o solo coberto e distribuir melhor o uso de máquinas e mão de obra ao longo do ano.
A decisão de plantar exige, porém, comprador previamente definido. A cadeia nacional ainda possui menos pontos de recebimento e esmagamento que a soja, e a distância até a indústria pode reduzir a rentabilidade. A implantação também requer atenção ao tamanho reduzido das sementes, à profundidade de semeadura, ao controle de pragas e ao momento da colheita, porque a abertura das síliquas pode provocar perda de grãos.
Apesar do crescimento recente, o Brasil ainda ocupa uma posição pequena no mercado internacional. O Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) projeta produção mundial de 99,97 milhões de toneladas de canola e colza em 2026/27. A safra brasileira equivale a aproximadamente 0,6% desse total.
O USDA não apresenta o Brasil individualmente entre os grandes produtores, incluindo o País no grupo das demais origens. O Canadá lidera a produção entre os países, com previsão de 22,5 milhões de toneladas. A União Europeia, considerada como bloco, deverá colher 20,15 milhões, seguida pela China, com 16,2 milhões, e pela Índia, com 12,4 milhões.
Sozinho, o Canadá produz quase 37 vezes o volume brasileiro. A comparação mostra que o País ainda está distante dos líderes, mas também revela o espaço disponível para crescer. Enquanto a canola ocupa pouco mais de 370 mil hectares no Brasil, as culturas de inverno dispõem de milhões de hectares que permanecem sem atividade comercial em parte do ano.
O ciclo atual será decisivo para saber se a rápida expansão conseguirá se sustentar. Além da produtividade e da qualidade dos grãos, o produtor acompanhará os preços, a capacidade de recebimento das indústrias e o cumprimento dos contratos. Uma colheita próxima de 600 mil toneladas colocará a canola em um novo patamar no País, mas a continuidade dependerá de mercado, assistência técnica e segurança para comercializar a produção.
Fonte: Pensar Agro


Brasil terá quase 2 milhões de mesários nas eleições de 2026

Naco cumpre 12 ordens por suspeita de fraude em licitações

Graciele Lacerda resgata foto de infância ao lado dos irmãos e reflete sobre o tempo

Brasil deve produzir 600 mil toneladas de canola nesta safra

Expoflora tem previsão de movimentar R$ 200 milhões até domingo

Consultório na Rua ultrapassa 4,7 mil atendimentos a pessoas em situação de rua em Cuiabá
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS), através da Secretaria Adjunta de Atenção Primária, mantém...

Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta
A Prefeitura de Cuiabá realiza o pagamento dos aposentados e pensionistas do município nesta sexta-feira (25). O crédito será efetuado...

Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
A operação conjunta “Mobilidade em Ordem” garantiu o êxito na desobstrução de calçadas, praças e vias públicas que estavam tomadas...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....

Naco cumpre 12 ordens por suspeita de fraude em licitações
O Ministério Público de Mato Grosso (MPMT) cumpre, na manhã desta sexta-feira (25), 12 ordens judiciais em Pontes e Lacerda...


Webinar do MPMT promove reflexão sobre os desafios de envelhecer
Com o objetivo de ampliar o debate sobre os impactos da longevidade e as transformações provocadas pelo envelhecimento populacional, o...

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...