AGRONEGOCIOS
Parcerias com o foodservice devem ser prioridade para empresas de proteína animal, aponta Rabobank

AGRONEGOCIOS

Parceria estratégica: proteína animal e foodservice caminham juntos
Um relatório da RaboResearch, braço de pesquisa do Rabobank voltado ao agronegócio, revela que a colaboração entre empresas de proteína animal e operadores do foodservice (como restaurantes, cafés e redes de fast food) deve ser intensificada para enfrentar desafios comuns como queda no número de animais, aumento de custos, mudanças nos hábitos de consumo e exigências por sustentabilidade.
Segundo o estudo, aproximadamente 25% do volume total de proteína animal na Europa é destinado ao foodservice, canal que continua sendo estratégico para o setor, especialmente em tempos de mudanças no perfil demográfico e aumento da busca por conveniência nas refeições fora de casa.
Por que o foodservice é um canal promissor?
Mesmo diante de um cenário de consumo doméstico enfraquecido, o consumo de proteína animal fora do lar segue em expansão. Em 2024, o crescimento foi maior no foodservice do que no consumo em casa. A preferência dos consumidores por carnes como hambúrguer, frango e kebab em ocasiões especiais fora do lar impulsiona esse canal, especialmente os restaurantes de serviço rápido (QSR), cujos formatos especializados estão se expandindo na Europa.
Além disso, há um fator demográfico relevante: lares com uma ou duas pessoas, que tendem a consumir mais refeições prontas, estão crescendo em número. Em países como Alemanha, Itália e Espanha, espera-se um aumento expressivo dessas residências até 2040, o que favorece o setor de foodservice.
Oferta limitada e custos crescentes preocupam o foodservice
A oferta de proteína animal é uma preocupação crescente para o foodservice. A produção de carne suína e bovina na Europa está em queda devido a fatores como restrições ambientais, sanidade animal e baixa rentabilidade. Ao mesmo tempo, a produção de frango avança, mas de forma geograficamente concentrada em regiões como Europa Central e do Sul.
Esse cenário pressiona os preços. Entre 2019 e 2025, os preços das carcaças de boi subiram 73%, de frango 56%, e de porco 53%. Para o foodservice, garantir fornecimento confiável e com qualidade uniforme será cada vez mais difícil, especialmente com a preferência por fornecedores locais, que já enfrentam limitações.
Importações: solução parcial e polêmica
Embora o volume de importações de proteína animal na União Europeia não tenha aumentado significativamente nos últimos anos, acordos comerciais recentes, como o com o Mercosul e as negociações com a Tailândia, podem ampliar essa oferta no futuro.
No entanto, essas negociações enfrentam resistência de produtores locais e geram debates sobre competitividade. No foodservice, onde o consumidor tem menor visibilidade sobre a origem do produto, a tendência é que uma parcela maior de carnes importadas seja absorvida por esse canal, em comparação ao varejo, que prioriza produtos nacionais.
Como empresas podem se preparar: estratégias recomendadas
O estudo destaca que tanto o foodservice quanto o setor de proteína animal enfrentam desafios semelhantes: escassez de mão de obra, margens apertadas, custos em alta e metas ambientais. Para superá-los, a recomendação é intensificar a integração entre as cadeias.
Estratégias para empresas de proteína animal:
- Estabelecer contratos de longo prazo com operadores de foodservice.
- Investir em automação e processamento para aliviar a pressão por mão de obra.
- Oferecer cortes de maior valor agregado e soluções prontas.
- Incentivar práticas sustentáveis no campo e digitalizar a rastreabilidade.
- Expandir a oferta para múltiplas espécies (boi, porco, frango) e garantir abastecimento local.
Estratégias para operadores de foodservice:
- Desenvolver parcerias diretas com fornecedores para garantir volume e qualidade.
- Adaptar o cardápio para incluir cortes mais acessíveis e híbridos com vegetais.
- Apoiar práticas sustentáveis e comunicar essas ações aos consumidores.
- Firmar compromissos com fornecedores que ofereçam certificações e práticas regenerativas.
Sustentabilidade como oportunidade de diferenciação
Com as emissões indiretas (escopo 3) representando mais de 90% do impacto ambiental do foodservice, a redução da pegada de carbono depende fortemente da colaboração com os fornecedores. Carnes de origem regenerativa, local, certificada ou orgânica estão no radar dos operadores dispostos a pagar mais por produtos sustentáveis.
Casos de sucesso:
- Compass Group (França): parceria com a cooperativa Terrena para adquirir bovinos criados em pastagens sustentáveis, com rastreabilidade e preços justos, priorizando carne de origem francesa.
- Grassroots (Reino Unido): plataforma que reúne restaurantes como Honest Burgers e Pizza Pilgrims para apoiar produtores de carne bovina e ovina regenerativa, com pagamentos premium que incentivam práticas sustentáveis.
Segundo o Rabobank, a intensificação das parcerias entre o setor de proteína animal e o foodservice é essencial para fortalecer a cadeia, garantir abastecimento em um mercado em transformação e gerar valor sustentável para ambos os lados. A criação de contratos de longo prazo, inovação em produtos e maior eficiência logística são pilares dessa colaboração.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


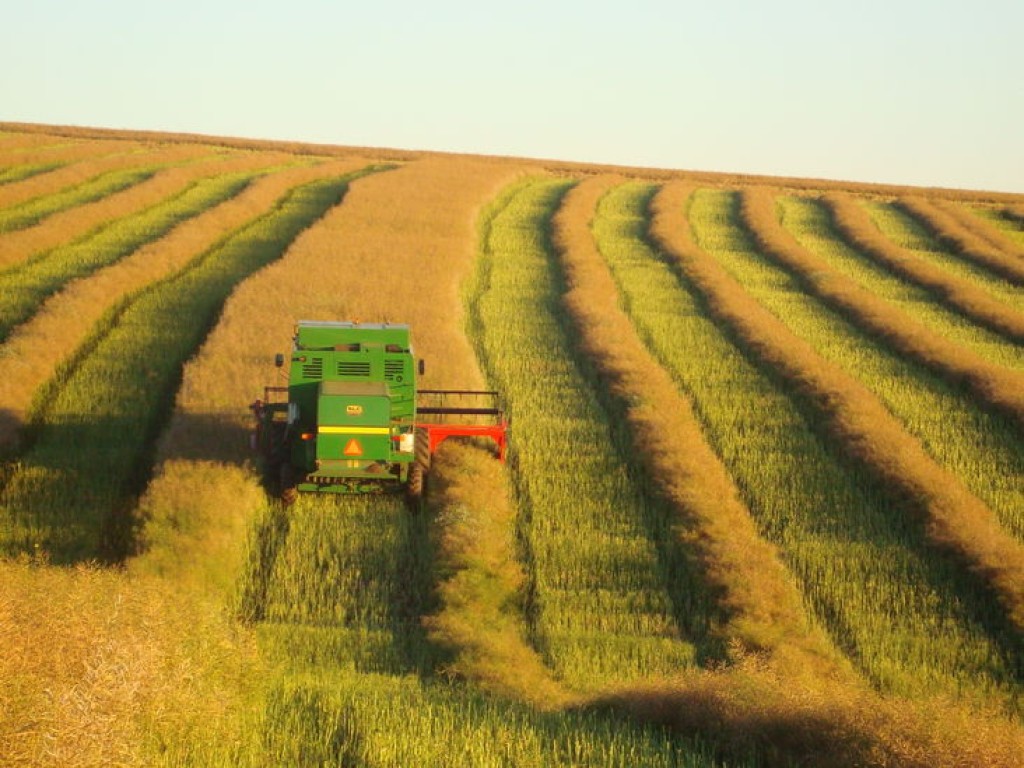
A canola começa a sair das lavouras brasileiras com uma produção estimada em 601,3 mil toneladas na safra 2025/26, segundo a Companhia Nacional de Abastecimento (Conab). O volume representa crescimento de 74,4% sobre as 344,8 mil toneladas colhidas na temporada anterior e confirma o avanço de uma cultura que fornece óleo para alimentação, farelo para os animais e matéria-prima para biocombustíveis.
A colheita ainda está no início. No Rio Grande do Sul, responsável pela maior parte da produção nacional, aproximadamente 1% das lavouras havia sido colhido até a segunda quinzena de setembro. Cerca de 88% das áreas estavam entre a floração e o enchimento de grãos e outros 9% já se encontravam em maturação, conforme o acompanhamento da assistência técnica estadual.
Isso significa que a safra de canola que aparece nas estatísticas como 2025/26 ainda está no campo. A cultura foi semeada principalmente entre abril e junho de 2026 e deverá ter a colheita concentrada durante a primavera. O plantio da temporada 2026/27, portanto, não começou: ocorrerá somente no primeiro semestre de 2027.
A área cultivada na safra em fase de colheita alcançou 371,1 mil hectares, expansão de 75,1% diante dos 211,9 mil hectares do ciclo anterior. A produtividade média foi estimada pela Conab em 1.620 quilos por hectare, praticamente estável em relação aos 1.627 quilos obtidos em 2024/25.
Os números mostram que o crescimento da produção foi sustentado principalmente pela incorporação de novas áreas. Embora a Associação Brasileira dos Produtores de Canola (Abrascanola) estime 405 mil hectares e um potencial de 607,2 mil toneladas, a referência oficial da Conab permanece em 371,1 mil hectares e 601,3 mil toneladas. A diferença decorre das fontes e metodologias utilizadas nos levantamentos.
O Rio Grande do Sul concentra aproximadamente 353,4 mil hectares, o equivalente a cerca de 95% da área nacional estimada pela Conab. O cultivo também aparece no Paraná, em Santa Catarina e, em menor escala, em outras regiões onde pesquisas procuram adaptar a oleaginosa ao sistema de segunda safra.
Nas lavouras gaúchas, o desenvolvimento é considerado satisfatório na maior parte das áreas. Os primeiros trabalhos ocorrem em cultivos implantados mais cedo, sobretudo no Noroeste. A evolução da colheita dependerá do amadurecimento dos grãos e de intervalos de tempo seco, necessários para reduzir perdas e preservar a qualidade.
A canola pertence à mesma espécie agrícola da colza, mas foi selecionada para apresentar baixos teores de ácido erúcico no óleo e de glucosinolatos no farelo. Os grãos contêm aproximadamente 38% de óleo, conforme referências técnicas da Empresa Brasileira de Pesquisa Agropecuária (Embrapa).
A maior parte da produção é destinada à fabricação de óleo comestível. Depois da extração, o farelo rico em proteína pode ser utilizado na alimentação animal, principalmente de bovinos, suínos e aves, respeitadas as formulações nutricionais de cada criação.
O óleo também pode ser empregado na fabricação de biodiesel. Outra possibilidade em estudo é seu aproveitamento na produção de combustível sustentável de aviação, conhecido pela sigla SAF. Esse mercado, entretanto, ainda não está consolidado comercialmente em grande escala no Brasil.
No campo, a canola oferece uma alternativa de renda durante o inverno e amplia a rotação com soja, milho e cereais. Como pertence a uma família botânica diferente, pode ajudar a interromper ciclos de determinadas doenças e plantas daninhas, além de manter o solo coberto e distribuir melhor o uso de máquinas e mão de obra ao longo do ano.
A decisão de plantar exige, porém, comprador previamente definido. A cadeia nacional ainda possui menos pontos de recebimento e esmagamento que a soja, e a distância até a indústria pode reduzir a rentabilidade. A implantação também requer atenção ao tamanho reduzido das sementes, à profundidade de semeadura, ao controle de pragas e ao momento da colheita, porque a abertura das síliquas pode provocar perda de grãos.
Apesar do crescimento recente, o Brasil ainda ocupa uma posição pequena no mercado internacional. O Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) projeta produção mundial de 99,97 milhões de toneladas de canola e colza em 2026/27. A safra brasileira equivale a aproximadamente 0,6% desse total.
O USDA não apresenta o Brasil individualmente entre os grandes produtores, incluindo o País no grupo das demais origens. O Canadá lidera a produção entre os países, com previsão de 22,5 milhões de toneladas. A União Europeia, considerada como bloco, deverá colher 20,15 milhões, seguida pela China, com 16,2 milhões, e pela Índia, com 12,4 milhões.
Sozinho, o Canadá produz quase 37 vezes o volume brasileiro. A comparação mostra que o País ainda está distante dos líderes, mas também revela o espaço disponível para crescer. Enquanto a canola ocupa pouco mais de 370 mil hectares no Brasil, as culturas de inverno dispõem de milhões de hectares que permanecem sem atividade comercial em parte do ano.
O ciclo atual será decisivo para saber se a rápida expansão conseguirá se sustentar. Além da produtividade e da qualidade dos grãos, o produtor acompanhará os preços, a capacidade de recebimento das indústrias e o cumprimento dos contratos. Uma colheita próxima de 600 mil toneladas colocará a canola em um novo patamar no País, mas a continuidade dependerá de mercado, assistência técnica e segurança para comercializar a produção.
Fonte: Pensar Agro


Unidade de Saúde do Manaíra opera sem internet após rompimento de fibra óptica

Prefeitura de Sinop realiza audiência pública sobre a LOA 2027

Centros de educação tecnológica de MG e do RJ viram universidades

Bairros de Várzea Grande recebem ações de tapa-buracos, drenagem e patrolamento nesta sexta-feira

TSE libera download e primeiro acesso ao e-Título no dia da eleição


Último dia: Mutirão Fiscal de Cuiabá termina hoje com descontos de até 95%
Quem possui débitos com a Prefeitura de Cuiabá tem até esta sexta-feira (25) para aproveitar as condições oferecidas pelo Mutirão...


PGM de Cuiabá comemora 75 anos com posse de novos procuradores e preenche 100% do quadro funcional
A Prefeitura de Cuiabá empossou cinco novos procuradores municipais nesta quinta-feira (24), em solenidade realizada na Câmara Municipal com a...

Cuiabá lança guia com o passo a passo para solicitar poda e remoção de árvores
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Meio Ambiente e Desenvolvimento Urbano (SMADES), disponibiliza um guia com...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


Moradores do Asa Bela terão atendimento gratuito neste sábado
Os moradores do bairro Asa Bela e região terão acesso a uma série de serviços gratuitos neste sábado (26), das...


Naco cumpre 12 ordens por suspeita de fraude em licitações
O Ministério Público de Mato Grosso (MPMT) cumpre, na manhã desta sexta-feira (25), 12 ordens judiciais em Pontes e Lacerda...


Webinar do MPMT promove reflexão sobre os desafios de envelhecer
Com o objetivo de ampliar o debate sobre os impactos da longevidade e as transformações provocadas pelo envelhecimento populacional, o...