AGRONEGOCIOS
Seca no Paraná deve reduzir produtividade e qualidade da batata, aponta Cepea

AGRONEGOCIOS

A safra de batata no Paraná enfrenta desafios climáticos que podem impactar diretamente a produtividade e a qualidade dos tubérculos. Segundo análise do Cepea, a baixa incidência de chuvas desde o início do cultivo tende a comprometer o desenvolvimento das lavouras, especialmente nas áreas sem irrigação.
Plantio da safra das secas segue cronograma na maior parte das regiões
Nas principais regiões produtoras do estado — Curitiba, Irati e Ponta Grossa — o plantio da safra das secas ocorreu dentro do cronograma previsto. As atividades tiveram início em janeiro, com maior intensidade em fevereiro e finalização em meados de março.
A exceção foi São Mateus do Sul, onde o plantio sofreu atraso em fevereiro devido às altas temperaturas. Como consequência, houve um aumento de cerca de 15% da área cultivada em março. A colheita está prevista para começar em maio.
Falta de chuva e má distribuição hídrica preocupam produtores
Desde o início do ciclo, o volume de chuvas tem se mantido abaixo da média histórica, além de apresentar má distribuição ao longo das regiões produtoras.
Como grande parte das áreas não conta com sistemas de irrigação, a deficiência hídrica tende a afetar o desenvolvimento das plantas e a formação dos tubérculos, elevando o risco de perdas na produtividade e na qualidade da batata.
Incidência de pragas aumenta com condições climáticas adversas
Outro fator de preocupação é o aumento na incidência de pragas. A escassez de chuvas, combinada com as condições climáticas, favoreceu a presença de insetos como mosca-branca, minadora e vaquinha desde o início do ciclo.
Esse cenário foi agravado pela migração dessas pragas de culturas vizinhas, como soja e feijão, para as lavouras de batata. Ainda assim, em comparação ao ano anterior, a incidência de mosca-branca foi observada em menor intensidade.
Doenças também são registradas nas lavouras
Além das pragas, produtores relataram casos de alternaria nas plantações. A ocorrência da doença pode estar associada a falhas no manejo da irrigação, mesmo em um cenário de baixa disponibilidade hídrica.
Expectativa é de impacto na safra paranaense
Diante das condições climáticas adversas e dos desafios fitossanitários, a expectativa é de que a safra de batata no Paraná apresente queda na produtividade e possível comprometimento da qualidade dos tubérculos.
O cenário reforça a importância de estratégias de manejo mais eficientes para mitigar os impactos do clima e das pragas ao longo do ciclo produtivo.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


 A perspectiva de uma nova safra recorde encontra o produtor brasileiro diante de um desafio que cresce na mesma proporção da produção: financiar uma atividade mais tecnológica, mecanizada e intensiva em capital, num ambiente de juros elevados, margens menores e bancos mais seletivos. O avanço do crédito privado amplia as alternativas disponíveis, mas também exige profissionalização da gestão e uma análise mais rigorosa sobre o retorno proporcionado pelo patrimônio investido.
Dados do Banco Central (BC), compilados por entidades do setor, mostram que 23,5% da carteira ativa de crédito rural apresentava algum nível de problema em julho de 2026. Eram R$ 207,5 bilhões em operações inadimplentes, atrasadas, renegociadas ou prorrogadas. O indicador não representa apenas parcelas vencidas, mas revela o aumento do estresse financeiro acumulado depois de safras afetadas pelo clima, custos elevados e preços menos favoráveis.
Ao mesmo tempo, o financiamento bancário tradicional perdeu força. Em 12 meses, o volume de crédito rural concedido sem considerar instrumentos do mercado de capitais recuou 12%, para R$ 181,1 bilhões. A área atendida pelas linhas convencionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares.
Esse espaço vem sendo ocupado gradualmente por cooperativas, tradings, fornecedores de insumos, fundos de investimento e emissões no mercado de capitais. O estoque dos instrumentos privados de financiamento do agronegócio alcançou R$ 1,34 trilhão em julho, segundo o Ministério da Agricultura e Pecuária (Mapa). Somente as Cédulas de Produto Rural (CPRs) somavam R$ 580,8 bilhões, distribuídos em aproximadamente 372 mil títulos.
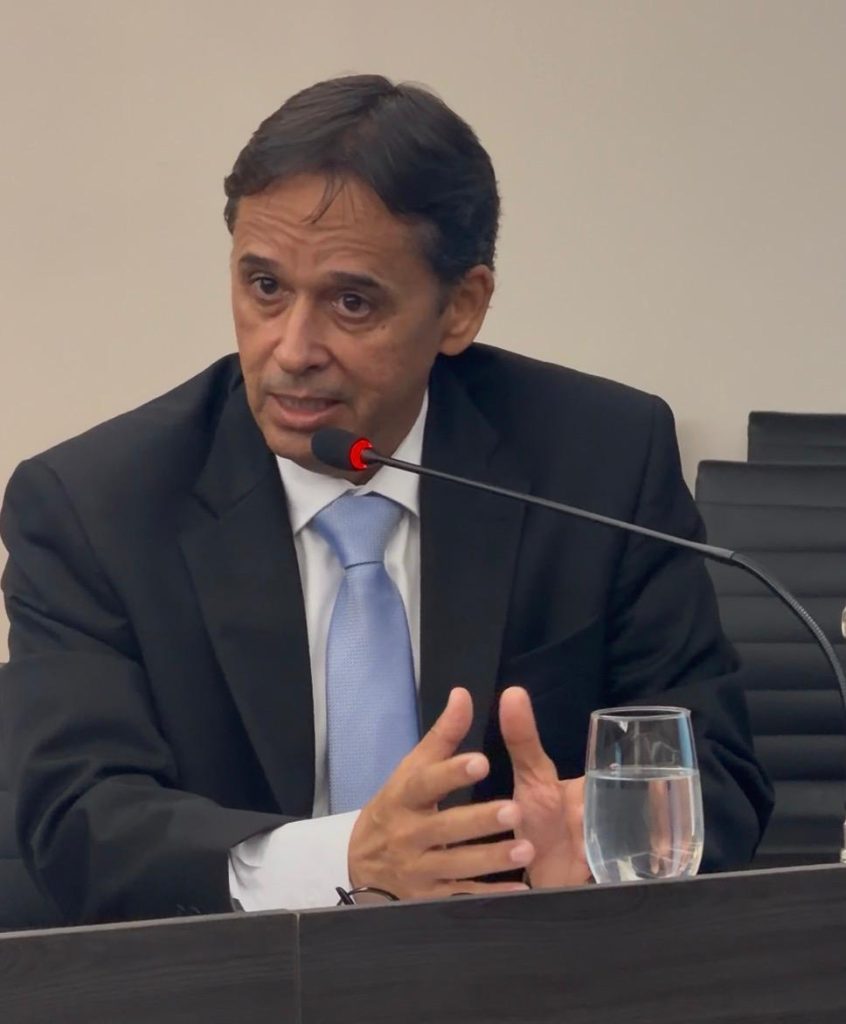
Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a diversificação das fontes de recursos é necessária, mas não pode ser confundida com crédito fácil ou capacidade ilimitada de endividamento.
“O crédito privado será cada vez mais importante para complementar o Plano Safra e o financiamento bancário. O produtor, porém, precisa avaliar o custo efetivo, o prazo, as garantias exigidas e a compatibilidade das parcelas com o fluxo de caixa da propriedade. Trocar uma dívida por outra mais cara, sem corrigir a origem do desequilíbrio, apenas transfere o problema para a safra seguinte”, afirma.
A necessidade de capital aumentou com a transformação da agropecuária brasileira. Produzir em escala passou a exigir máquinas de maior capacidade, agricultura de precisão, armazenagem, irrigação, conectividade, sistemas de gestão, insumos tecnológicos e equipes especializadas. A valorização das terras também elevou o volume de patrimônio imobilizado nas operações.
Essa evolução permitiu ganhos de produtividade e consolidou o Brasil entre os maiores fornecedores mundiais de alimentos, fibras e energia. Mas também tornou as propriedades mais sensíveis ao custo do dinheiro. Quando os juros aumentam e as margens recuam, uma atividade pode apresentar lucro contábil e, ainda assim, não remunerar adequadamente todo o capital empregado.
É nesse ponto que ganha importância o conceito de Valor Econômico Agregado, conhecido pela sigla EVA. O indicador calcula o resultado operacional do negócio depois de descontado o custo de todo o capital utilizado, inclusive recursos próprios, terras quitadas, máquinas e demais ativos.
Uma propriedade pode encerrar o ciclo com resultado positivo no balanço, mas destruir valor se o retorno obtido ficar abaixo do que aquele patrimônio poderia render em uma alternativa de menor risco. A terra própria, por exemplo, não deixa de ter custo econômico porque está quitada. Ela representa capital que poderia ser arrendado, vendido ou aplicado em outro investimento.
“O produtor sempre acompanhou produtividade, custo por hectare e preço de venda. Esses indicadores continuam fundamentais, mas já não são suficientes para medir a saúde econômica do negócio. Também é necessário saber se o resultado remunera a terra, as máquinas, o capital de giro e o risco assumido durante a safra”, diz Rezende.
A aplicação dessa análise não significa abandonar investimentos ou reduzir a produção. O objetivo é identificar quais atividades, áreas e estruturas realmente geram retorno. A avaliação pode mostrar que determinado talhão produz bem, mas possui custo elevado; que uma máquina permanece ociosa; ou que o arrendamento oferece resultado melhor do que a compra de terras financiada.
O mesmo raciocínio vale para a contratação de crédito. Recursos obtidos a juros superiores ao retorno esperado pela atividade diminuem o valor econômico da propriedade, mesmo quando ajudam a ampliar o faturamento. Por isso, crescimento de receita, aumento de área e recorde de produção não significam necessariamente fortalecimento financeiro.
A busca por recursos privados também coloca a governança no centro das negociações. Instituições financeiras e investidores analisam demonstrações contábeis, histórico de produção, previsibilidade de caixa, endividamento, garantias, regularidade ambiental e fundiária, contratos e capacidade de gestão. Quanto maior a qualidade dessas informações, maior tende a ser a possibilidade de acessar diferentes fontes e negociar condições melhores.
“Governança deixou de ser uma preocupação exclusiva das grandes empresas. O produtor que conhece seus números, separa as contas da família e da propriedade, mantém documentos regulares e apresenta informações confiáveis reduz a percepção de risco. Isso melhora sua posição diante dos financiadores e permite comparar propostas sem decidir apenas pela disponibilidade imediata do dinheiro”, acrescenta Rezende.
O modelo de financiamento do agronegócio tende a permanecer híbrido. Crédito rural, recursos obrigatórios, cooperativas, tradings, fornecedores, fundos e mercado de capitais continuarão convivendo, cada um com custos, prazos e riscos diferentes. O desafio será combinar essas fontes sem comprometer parcelas excessivas da produção futura ou oferecer garantias incompatíveis com o valor da operação.
A safra recorde continua sendo uma demonstração da capacidade produtiva brasileira. Para que esse desempenho se transforme em renda, entretanto, o produtor precisará acompanhar não apenas quantas toneladas colhe, mas quanto valor permanece depois de remunerados todos os recursos utilizados. Em uma agricultura intensiva em capital, produzir mais é importante; produzir com retorno econômico tornou-se decisivo.
Fonte: Pensar Agro


Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança

Cruzeiro vence o Vitória por 3 a 1 e se aproxima da zona de classificação à Libertadores

Corinthians perde para o Fluminense e amarga sexta derrota seguida no Brasileirão

Carol Peixinho e Thiaguinho curtem dia com Bento antes de festa luxuosa: ‘1 ano’

João Gustavo & Murilo voltam ao topo do Spotify Brasil: ‘Tá todo mundo cantando’

“De frente para o rio”: Estado e Prefeitura projetam nova Orla do Porto com praia fluvial e lazer
O governador de Mato Grosso, Otaviano Pivetta, e o secretário municipal de Desenvolvimento Econômico, Trabalho, Turismo e Agricultura, Fellipe Corrêa,...

Feira de Adoção da Prefeitura garante novo lar para oito animais em Cuiabá
Oito animais ganharam um novo lar durante a Feira de Adoção promovida pela Prefeitura de Cuiabá, por meio da Secretaria...

Mais de 200 pessoas vivenciam modalidades adaptadas na 2ª edição do Festival Paralímpico de Cuiabá
Mais de 200 pessoas participaram da segunda edição do Festival Paralímpico de Cuiabá, realizada no sábado (19), no Ginásio Dom...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Projeto premiado da ALMT é apresentado no 4º Congresso Brasileiro de Comunicação Pública
Premiado nacionalmente, o projeto Termômetro de Notícias, da Assembleia Legislativa de Mato Grosso (ALMT), foi apresentado nesta quinta-feira (17), no...

ALMT transmite apuração das Eleições 2026
Os cidadãos e cidadãs de Mato Grosso poderão acompanhar, ao vivo, a apuração dos votos das eleições de 2026 pelos...


Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará
A atuação da Assembleia Legislativa de Mato Grosso (ALMT) na discussão sobre a divisa entre Mato Grosso e Pará alcançou...

MPMT promove alinhamento estratégico da rede de proteção em Juara
A Promotoria de Justiça Cível de Juara (a 709 km de Cuiabá) promoveu, na quinta-feira (17), uma reunião de alinhamento...

MPMT valida diagnóstico das redes de proteção à mulher
O Ministério Público do Estado de Mato Grosso (MPMT), por meio da Procuradoria de Justiça Especializada Criminal e do Centro...


Atuação integrada do Cira-VG amplia recuperação de créditos
A atuação integrada do Comitê Interinstitucional de Recuperação de Ativos de Várzea Grande (Cira-VG) tem fortalecido as estratégias de recuperação...