AGRONEGOCIOS
Avanço do etanol de milho desafia usinas de cana e pode redefinir o setor de biocombustíveis no Brasil

AGRONEGOCIOS

O agronegócio como motor da produtividade nacional
O agronegócio brasileiro tem sido um pilar de crescimento e geração de riqueza no país, especialmente nas últimas décadas. Um dos grandes marcos dessa transformação foi o fortalecimento da segunda safra — ou safrinha, como é popularmente conhecida. Hoje, esse termo já não condiz com sua real importância: a produção da safrinha de milho se tornou gigantesca, impulsionada por avanços em mecanização, nutrição vegetal e genética.
Segundo a Companhia Nacional de Abastecimento (Conab), em 25 anos, a área dedicada à safrinha de milho saltou de 2,5 milhões para 17 milhões de hectares. A produtividade também quase dobrou, passando de 46,7 para 88,8 sacas por hectare. O resultado é uma produção que subiu de menos de 10 milhões para cerca de 100 milhões de toneladas — colocando o Brasil como maior exportador global do grão em 2023.
O etanol de milho ganha força no Brasil
A expansão da safrinha abriu espaço para novas cadeias de valor, sendo o etanol de milho uma das principais. Essa alternativa ganhou tração nos últimos anos e hoje representa uma revolução silenciosa no setor de combustíveis.
Até 2016, a produção era praticamente experimental. Mas no último ciclo, usinas do Centro-Sul produziram mais de 8 bilhões de litros — quase um terço do total da produção da indústria de etanol de cana-de-açúcar. Empresas como Inpasa e FS Bio surgiram como protagonistas, e novos projetos são anunciados frequentemente. A estimativa é que a produção ultrapasse 10 bilhões de litros em breve.
DDG: subproduto que pode transformar a pecuária
Além do etanol, a produção de milho gera o DDG (Distillers Dried Grains), um subproduto rico em nutrientes que pode beneficiar a pecuária brasileira. Nos EUA, o DDG já é amplamente utilizado na alimentação de gado, substituindo parcialmente o farelo de soja e milho. Com um dos maiores rebanhos do mundo, o Brasil tem alto potencial para incorporar o DDG e intensificar sua pecuária, otimizando o uso da terra e agregando valor à produção.
Desafios para o mercado: demanda estagnada e excesso de oferta
O setor de etanol no Brasil já é maduro, com sua principal demanda voltada ao uso como combustível (etanol carburante). O avanço da produção de etanol de milho traz um novo desafio: como absorver esse volume adicional?
Dois diferenciais tornam o etanol de milho ainda mais competitivo:
- Menor custo de produção, inclusive nos encargos agroindustriais.
- Oferta contínua ao longo do ano, graças à possibilidade de estocagem do milho, diferente da sazonalidade da cana.
Esse cenário tem pressionado a precificação do etanol, com a paridade em relação à gasolina (índice que orienta a competitividade do etanol) caindo abaixo dos tradicionais 70%, inclusive durante a entressafra da cana — um período historicamente marcado por preços mais altos.
Indústria de cana sente os efeitos e busca alternativas
Historicamente, a indústria de etanol no Brasil foi estruturada em torno da cana-de-açúcar, especialmente no interior paulista. Apoiada por políticas públicas e diferenciais tributários, manteve-se como pilar econômico por décadas.
Contudo, a ascensão do milho mudou o jogo. Em junho, o governo elevou a mistura obrigatória de etanol anidro na gasolina de 27% para 30% (E30), buscando equilibrar oferta e demanda. Mas a medida apenas adia a pressão: com a demanda por gasolina girando em torno de 44,4 bilhões de litros ao ano, o aumento geraria apenas 1,3 bilhão de litros adicionais de etanol — volume insuficiente frente à expansão prevista do milho.
Diferença de custos evidencia a desvantagem da cana
A diferença de competitividade entre as duas rotas de produção é gritante. Na última safra, segundo a São Martinho, o custo para produzir 1 litro de etanol a partir da cana foi de R$ 2,84. Já a FS Bio, produtora de etanol de milho, registrou custo de R$ 1,55 por litro — uma diferença de quase 45%. Essa discrepância tem gerado margens negativas para as usinas de cana e as obriga a focar na produção de açúcar para manter a rentabilidade.
Grandes grupos como a Raízen têm enfrentado dificuldades. Em outubro do ano passado, a empresa promoveu uma reestruturação em sua gestão, buscando otimizar o portfólio e melhorar a eficiência diante da crescente concorrência.
Perspectivas para o etanol de milho: oportunidades e riscos
Apesar do crescimento acelerado, o setor de etanol de milho também enfrenta desafios. Dois pontos são cruciais para manter sua vantagem no médio prazo:
- Consolidar a demanda pelo DDG na cadeia de nutrição animal;
- Garantir o fornecimento de biomassa, essencial para a geração de energia no processo produtivo.
Uma revolução em curso no coração do agro brasileiro
Assim como revoluções históricas mudaram o rumo de países e setores econômicos, a ascensão do etanol de milho no Brasil representa uma transformação profunda no mercado de biocombustíveis. A competitividade da nova rota pressiona uma indústria secular, altera a lógica de preços e demanda respostas rápidas das usinas de cana e do próprio governo.
Se os projetos de expansão forem concretizados, o setor terá que redefinir suas estratégias — e a tradicional hegemonia da cana-de-açúcar poderá, de fato, estar diante de sua maior guinada em décadas.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


Produtores, cooperativas e exportadores brasileiros que abastecem o mercado europeu têm menos de três meses para revisar as informações de origem dos produtos sujeitos ao Regulamento Europeu Antidesmatamento (EUDR). A aplicação começa em 30 de dezembro para grandes e médios operadores abrangidos pela norma. A preparação exige identificar as áreas de produção, conferir fornecedores e reunir evidências de regularidade.
O regulamento alcança bovinos, cacau, café, óleo de palma, borracha, soja, madeira e determinados derivados. Para entrar no mercado europeu, os produtos incluídos precisam atender a dois critérios: estar livres de desmatamento posterior a 31 de dezembro de 2020 e ter sido produzidos conforme a legislação aplicável no país de origem.
Isso significa que uma autorização de supressão de vegetação concedida no Brasil não afasta, por si só, o critério europeu. O comprador responsável pela entrada da mercadoria no bloco terá de verificar tanto a legalidade da produção quanto o histórico da área.
A localização é uma das informações centrais. Para produtos agrícolas, o regulamento exige a geolocalização das áreas onde a matéria-prima foi produzida. Quando um lote reúne produção de diferentes propriedades, as respectivas origens precisam ser identificadas.
Na pecuária, a exigência envolve os estabelecimentos onde os bovinos foram mantidos. A organização dos dados, portanto, precisa alcançar as etapas anteriores ao fornecimento para o abate, conforme os requisitos aplicáveis ao produto.
O Cadastro Ambiental Rural (CAR) pode integrar o conjunto de informações utilizado na comprovação. Sua apresentação, entretanto, precisa estar acompanhada de dados e evidências verificáveis sobre a área, a produção e sua conformidade. Divergências entre coordenadas, documentos e registros dos fornecedores podem dificultar a análise.
A obrigação de realizar a chamada diligência devida, processo de coleta de informações e avaliação de riscos, recai principalmente sobre o operador que introduz o produto no mercado europeu pela primeira vez ou o exporta da União Europeia. O produtor brasileiro que fornece a uma empresa responsável pela exportação pode receber pedidos de informações necessários ao cumprimento dessas obrigações.
Essa diferença também importa para os prazos. A maior parte dos micro e pequenos operadores abrangidos terá até 30 de junho de 2027, mas isso não assegura automaticamente um prazo adicional ao pequeno produtor brasileiro. Quem abastece um comprador sujeito às regras em dezembro precisa organizar os dados conforme as necessidades dessa cadeia.
Há uma exceção no calendário: micro e pequenos operadores já alcançados pelo regulamento europeu da madeira deverão cumprir a EUDR a partir de 30 de dezembro de 2026.
O Brasil está classificado pela Comissão Europeia como país de risco padrão. Por isso, os produtos brasileiros não recebem, de forma geral, a simplificação da diligência reservada às origens de baixo risco. O operador deve avaliar as informações e adotar medidas para reduzir eventuais riscos de descumprimento.
Quando os dados obrigatórios não podem ser obtidos, o produto não pode ser colocado no mercado europeu pelo operador sujeito à regra. Os documentos da diligência devem ser conservados por cinco anos.
A lista de produtos também merece atenção. Segundo a Comissão Europeia, itens acrescentados ao alcance da norma em 2026, como café solúvel, determinados derivados do óleo de palma e línguas bovinas congeladas, estarão sujeitos às exigências a partir de 30 de dezembro de 2027.
Para preparar os próximos embarques, o primeiro passo é confirmar com o comprador quais produtos e operações estão abrangidos. Depois, conferir as localizações, relacionar cada fornecimento à sua origem e organizar o histórico das áreas e os documentos de legalidade. A revisão antecipada permite identificar lacunas antes que elas comprometam a comercialização.
Fonte: Pensar Agro


OUTUBRO VERDE – Prefeitura de Sinop reforça prevenção à sífilis com capacitações, testagem e atendimento especializado

Thaila Ayala celebra 7 anos de casamento com Renato Góes: ‘O sim mais certeiro’

Estão abertas as inscrições para a 5ª edição da Copa dos Servidores Públicos de Lucas

Hidroginástica garante mais qualidade de vida e bem-estar para a terceira idade

Ligação entre Fernando Corrêa e Estrada do Moinho, Rua 1 passará por reconstrução estrutural
Hidroginástica garante mais qualidade de vida e bem-estar para a terceira idade
Mais de 150 idosos do Centro de Convivência de Idosos (CCI) Padre Firmo Pinto Duarte percebem melhora na saúde com...
Ligação entre Fernando Corrêa e Estrada do Moinho, Rua 1 passará por reconstrução estrutural
A Prefeitura de Cuiabá prepara a reconstrução do pavimento em aproximadamente 100 metros da Rua 1, no bairro São José,...

Das urnas às ruas: Cuiabá reforça zeladoria urbana após força-tarefa nas eleições
A Prefeitura de Cuiabá, por meio da Empresa Cuiabana de Zeladoria e Serviços Urbanos (Limpurb), mantém uma ampla programação de...

Inscrições para Prêmio de Jornalismo do Governo de MT vão até 5 de novembro
O período de inscrições para a 2ª edição do Prêmio de Jornalismo do Governo de Mato Grosso entrou no último...

SES habilita serviço de radioterapia e braquiterapia em hospital de Sinop
A Secretaria de Estado de Saúde de Mato Grosso (SES-MT) habilitou o Hospital Santo Antônio, em Sinop, para a oferta...

Polícia Militar prende em Nova Nazaré homem procurado por feminicídio em Goiás
A Polícia Militar de Mato Grosso prendeu um homem, de 45 anos, foragido da Justiça do Estado de Goiás pelo...
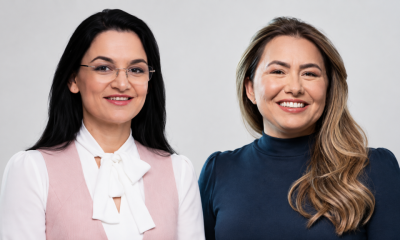

Duas mulheres são eleitas para a ALMT após quatro legislaturas
Samantha do Abilio (PL) e Alessandra Ferreira (Podemos) estão entre os 24 deputados estaduais eleitos neste domingo (4) para a...

Conheça os eleitos em Mato Grosso
Dos 24 deputados estaduais que vão compor a Assembleia Legislativa de Mato Grosso (ALMT), para o mandato de 1º de...

Assembleia terá 18 deputados reconduzidos e cinco estreantes na próxima legislatura
A Assembleia Legislativa de Mato Grosso (ALMT) terá 18 parlamentares da atual composição na legislatura que começa em 2027. O...

Colóquios Ministeriais debate uso da IA na atuação do Júri
A série de debates “Colóquios Ministeriais” promoverá, no dia 9 de outubro (sexta-feira), o encontro virtual “IA no Júri”, voltado...

Neri Geller é o primeiro do Podemos em pesquisa para deputado federal em Mato Grosso
Com 2,88% das intenções de voto espontâneas, ex-ministro aparece em primeiro do partido Neri Geller chega à reta final da...

Município regulariza medição da qualidade da água após TAC
O Município de Itiquira (a 361 km de Cuiabá) regularizou o monitoramento da potabilidade da água fornecida à população, incluindo...