AGRONEGOCIOS
Conflito no Oriente Médio redefine cenário das commodities no 2º trimestre de 2026, aponta StoneX

AGRONEGOCIOS

A intensificação do conflito no Oriente Médio provocou uma mudança significativa no cenário global das commodities no segundo trimestre de 2026. De acordo com a 35ª edição do Relatório Trimestral de Perspectivas para Commodities da StoneX, a geopolítica voltou a ocupar papel central na formação de preços, ampliando riscos e conectando mercados de energia, logística, insumos agrícolas e alimentos.
Geopolítica volta ao centro e aumenta volatilidade global
Segundo a análise da StoneX, a escalada do conflito envolvendo Estados Unidos, Israel e Irã adicionou uma nova camada de complexidade a um ambiente que já era marcado por incertezas econômicas e comerciais.
Desde 2025, políticas comerciais mais rígidas e imprevisíveis por parte dos Estados Unidos já vinham provocando mudanças nas cadeias globais de suprimento. Com o avanço das tensões militares no Oriente Médio, esse cenário foi intensificado, elevando custos de produção e gerando impactos distintos entre setores.
O conflito, que se expandiu para além da Faixa de Gaza, passou a atingir infraestrutura estratégica, incluindo instalações petrolíferas e siderúrgicas, ampliando seus efeitos sobre a economia global.
Estreito de Ormuz amplia risco sobre energia e fertilizantes
Um dos principais pontos de atenção é o Estreito de Ormuz, por onde circula cerca de 20% da oferta global de petróleo e gás natural liquefeito, além de volumes relevantes de fertilizantes exportados pelo Golfo Pérsico.
O fechamento da rota provocou impactos diretos sobre:
- Oferta global de energia;
- Custos logísticos marítimos;
- Cadeias de produção agrícola.
Embora um cessar-fogo temporário de duas semanas tenha sido anunciado em abril, o relatório destaca que o acordo é frágil, mantendo incertezas sobre a reabertura plena da rota e a normalização do comércio.
Energia no epicentro dos impactos econômicos
A energia permanece como o principal canal de transmissão dos efeitos do conflito. A alta nos preços do petróleo e seus derivados impacta diretamente os custos industriais, logísticos e agrícolas.
Segundo Vitor Andrioli, gerente de Inteligência de Mercado da StoneX Brasil, o cenário atual representa uma mudança estrutural:
A pressão sobre energia se espalha para fretes, fertilizantes e, consequentemente, para os preços dos alimentos, exigindo uma abordagem mais integrada na análise das commodities.
Incertezas macroeconômicas ampliam riscos globais
Além da geopolítica, fatores macroeconômicos também contribuem para o aumento da volatilidade. Entre eles, destacam-se as dúvidas sobre a condução da política monetária nos Estados Unidos, especialmente com o fim do mandato de Jerome Powell à frente do Federal Reserve.
A possibilidade de mudanças na liderança da autoridade monetária americana levanta questionamentos sobre a independência do banco central e adiciona pressão sobre mercados de câmbio e renda fixa.
Para o Brasil, esse cenário é ainda mais sensível diante do contexto eleitoral e das fragilidades fiscais, podendo intensificar a volatilidade do real frente ao dólar.
Commodities agrícolas enfrentam aumento de custos
No mercado de grãos, o início do plantio no Hemisfério Norte coloca o clima dos Estados Unidos como fator-chave para a formação de preços. No entanto, o cenário atual incorpora um novo elemento: o aumento dos custos de produção.
A alta nos preços de energia e fertilizantes tende a:
- Sustentar as cotações agrícolas;
- Pressionar as margens dos produtores;
- Aumentar o risco nas decisões de comercialização.
Fertilizantes têm oferta pressionada e logística encarecida
O mercado de fertilizantes, que tradicionalmente apresenta condições mais favoráveis de compra no segundo trimestre, enfrenta agora um ambiente de maior risco.
A instabilidade no Golfo Pérsico afeta diretamente:
- A disponibilidade de produto;
- Os custos de transporte;
- A previsibilidade de entregas.
Esse cenário pode elevar os preços e impactar o planejamento das safras.
Energia segue sensível a novos desdobramentos
Nas commodities energéticas, o fator geopolítico continua dominante no curto prazo. Mesmo com eventuais períodos de trégua, os efeitos estruturais sobre oferta e logística tendem a persistir.
O mercado permanece altamente sensível a novos eventos, o que mantém a volatilidade elevada.
Soft commodities apresentam movimentos distintos
Entre as commodities agrícolas mais leves, o comportamento é heterogêneo:
- Algodão: tendência de reequilíbrio, com redução da sobreoferta;
- Café: possível pressão adicional com a entrada da safra brasileira em ano de bienalidade positiva;
- Cacau: aumento da oferta global, especialmente na África Ocidental, pode favorecer acomodação dos preços.
Metais refletem cenário misto entre oferta e liquidez
No segmento de metais, os sinais são variados. A restrição de oferta sustenta os preços dos metais de base, enquanto fatores macroeconômicos pressionam os metais preciosos.
A busca global por liquidez em dólar e o ambiente de juros elevados contribuíram para a recente correção em ativos como ouro e prata.
Câmbio brasileiro mostra resiliência, mas segue exposto
O real tem apresentado desempenho relativamente resiliente, apoiado pela posição do Brasil como exportador líquido de petróleo.
Ainda assim, a moeda permanece sensível a fatores como:
- Diferencial de juros;
- Cenário político interno;
- Evolução do conflito no Oriente Médio.
Esses elementos devem continuar influenciando o comportamento do câmbio nos próximos meses.
Gestão de risco ganha protagonismo no setor
Diante do novo cenário global, a StoneX destaca que a gestão de risco volta ao centro das decisões estratégicas.
A combinação de incertezas em energia, câmbio e juros exige maior disciplina em:
- Estratégias comerciais;
- Operações de hedge;
- Planejamento de custos e margens.
Relatório reúne análise global do mercado de commodities
Produzido desde 2015 pela área de Inteligência de Mercado da StoneX, o relatório trimestral reúne análises de especialistas do Brasil e de países como Reino Unido, Paraguai, Argentina, China e Estados Unidos.
A publicação oferece uma visão abrangente dos mercados de commodities agrícolas, energia, metais e moedas emergentes, com foco em apoiar decisões estratégicas em um ambiente cada vez mais volátil e interconectado.
Relatório Trimestral de Perspectivas para Commodities da StoneX
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


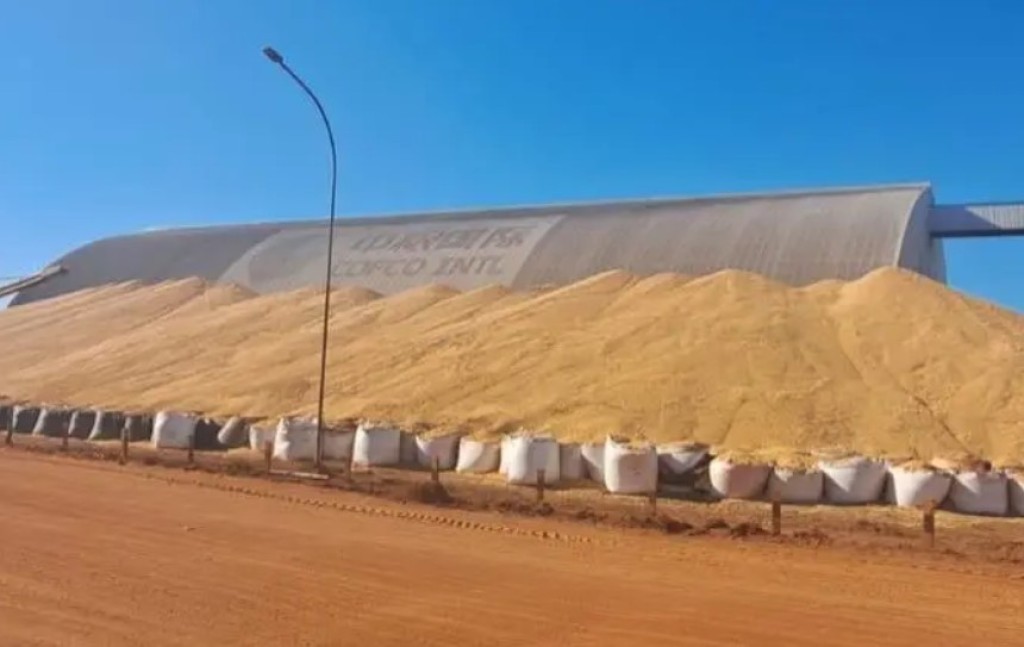
A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).
A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.
Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
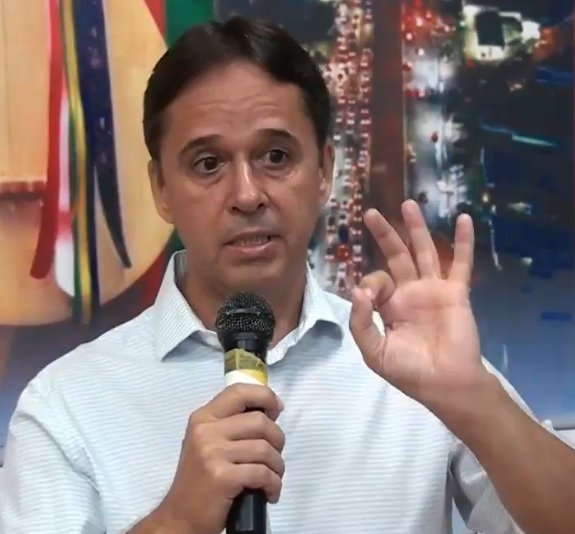 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.
“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.
“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.
Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.
A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.
O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.
A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.
O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.
As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.
A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.
O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.
Fonte: Pensar Agro


Wanessa Camargo e Maite Perroni lançam parceria musical e celebram: ‘Solo Tú Y Yo’

Corrida do Semeador reuniu atletas em manhã de esporte, saúde e superação

Guarda Municipal aborda motociclista com placa parcialmente encoberta durante patrulhamento em Várzea Grande

Beatriz Reis aposta em look exclusivo para prestigiar desfile da Philipp Plein em Milão

24ª Copa Martinello/Sicredi de Futsal reúne mais de 1,5 mil atletas em Lucas do Rio Verde

Prefeitura conclui asfalto em sete vias do Residencial Coxipó; obra chega a 44,75%
A terceira etapa das obras de infraestrutura do Residencial Coxipó, em Cuiabá, chegou a 44,75% de execução. Na primeira fase...


Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Trabalho, disponibiliza nesta semana 391 vagas de emprego pelo Sistema...

Mais de 150 idosos celebram a Primavera com baile, desfile e elegem rei e rainha em Cuiabá
Mais de 150 idosos participaram do Baile da Primavera 2026, promovido pelo Centro de Convivência para Idosos (CCI) Maria Ignês,...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


MPMT capacita servidores sobre planejamento de contratações e uso de IA
O Centro de Estudos e Aperfeiçoamento Funcional (Ceaf) – Escola Institucional Ministério Público do Estado de Mato Grosso (MPMT) promoveu,...


Moradores do Asa Bela terão atendimento gratuito neste sábado
Os moradores do bairro Asa Bela e região terão acesso a uma série de serviços gratuitos neste sábado (26), das...


Naco cumpre 12 ordens por suspeita de fraude em licitações
O Ministério Público de Mato Grosso (MPMT) cumpre, na manhã desta sexta-feira (25), 12 ordens judiciais em Pontes e Lacerda...