AGRONEGOCIOS
Mercado de café segue volátil com preocupações de oferta e clima incerto

AGRONEGOCIOS

Os preços do café mantêm forte volatilidade nesta quarta-feira (10), com operações em campo misto nas principais bolsas internacionais. Segundo o portal Bloomberg, o prêmio do café arábica sobre o robusta atingiu níveis não vistos desde 2011, refletindo a preocupação do mercado com a escassez de grãos de alta qualidade.
O relatório do Cecafé divulgado nesta terça-feira (09) apontou que o Brasil exportou 3,1 milhões de sacas de café em agosto, uma queda de 17,5% em relação ao mesmo mês de 2024. No acumulado de janeiro a agosto, os embarques somaram 25,323 milhões de sacas, 20,9% a menos que no período equivalente do ano passado.
De acordo com o Escritório Carvalhaes, as condições climáticas permanecem imprevisíveis, com secas, chuvas irregulares e geadas acompanhadas de granizo nas principais regiões produtoras, prejudicando a perspectiva de uma safra recorde em 2026. Além disso, os estoques globais continuam em níveis historicamente baixos, tanto nos países produtores quanto nos consumidores.
Cotação do café nesta manhã
Por volta das 9h10 (horário de Brasília), os contratos registravam:
Arábica:
- Setembro/25: 393,00 cents/lbp (-480 pontos)
- Dezembro/25: 386,60 cents/lbp (+480 pontos)
- Março/26: 373,35 cents/lbp (+465 pontos)
Robusta:
- Setembro/25: US$ 4.587/ton (-US$ 59)
- Novembro/25: US$ 4.448/ton (+US$ 77)
- Janeiro/26: US$ 4.382/ton (+US$ 75)
Safra e clima impulsionam volatilidade
O mercado de café segue pressionado por preocupações de curto prazo, estoques reduzidos e tarifas de importação, como a taxa de 50% aplicada pelos Estados Unidos sobre o arábica brasileiro. Grande parte das outras origens está em entressafra, enquanto produtores brasileiros aguardam o florescimento da safra 26/27 para retomar as negociações.
O clima seco aumenta a expectativa por chuvas, essenciais para o florescimento, e o mercado monitora também as condições em Vietnã, América Central e Colômbia, ainda na temporada 25/26.
Em agosto, o mercado registrou forte volatilidade: o contrato de dezembro/25 do arábica chegou a 391 c/lb e fechou o mês a 386,1 c/lb, com alta de 33,7%. Já o robusta de novembro encerrou o período em US$ 4.815/ton, alta de 44,5%. A arbitragem entre arábica e robusta atingiu os níveis mais altos desde o início de 2022, segundo Laleska Moda, analista da Hedgepoint Global Markets.
Disponibilidade restrita e impacto na demanda
A safra 25/26 do Brasil veio menor que o esperado e os estoques certificados seguem em queda. Isso aumenta a pressão sobre os torrefadores norte-americanos, que buscam alternativas em outras origens com estoques limitados.
No caso do robusta, a oferta no Vietnã continua restrita, com traders recorrendo a grãos brasileiros e indonésios para cumprir contratos. O tufão Kajiki, no final de agosto, ampliou a instabilidade climática na região, embora não tenha atingido áreas produtoras. A expectativa é que a demanda por robusta cresça nos próximos meses, alimentada pela escassez de arábica e pelos baixos estoques certificados.
Compras especulativas sustentam alta
Segundo a Hedgepoint, a forte volatilidade também estimulou compras especulativas. Na última semana, fundos aumentaram posições compradas em arábica e migraram para compras em robusta, reforçando a valorização dos contratos. Para a temporada 26/27, o mercado deve acompanhar de perto as previsões de chuva no Brasil, já que desenvolvimentos climáticos desfavoráveis representam risco potencial para o novo ciclo.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


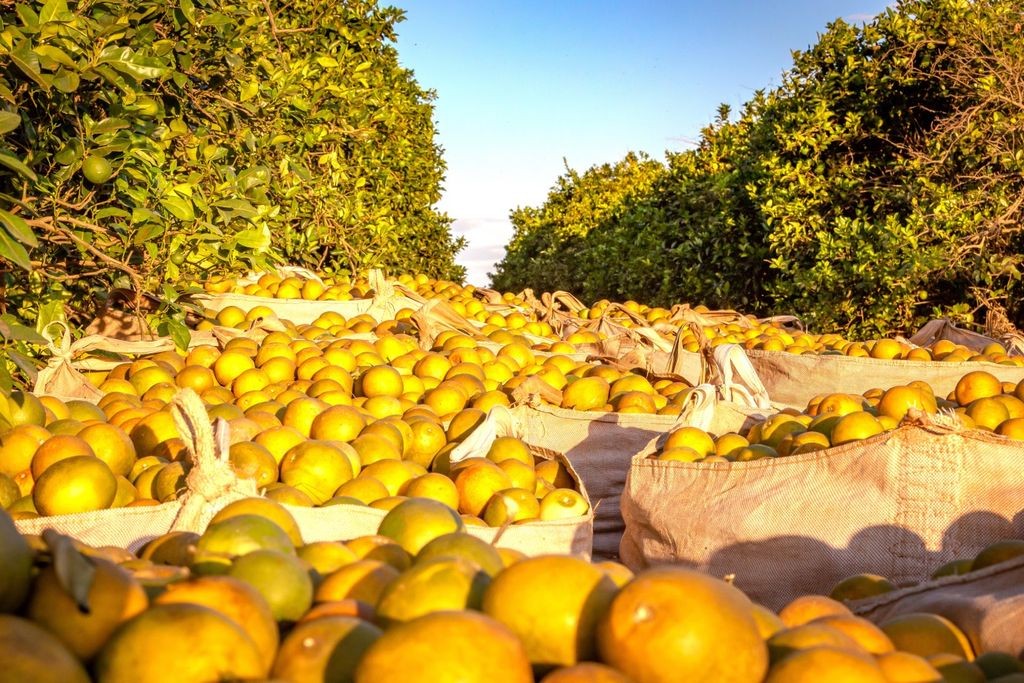
A citricultura brasileira chega à safra 2026/27 pressionada por três problemas simultâneos: quase metade das laranjeiras do principal cinturão produtivo está contaminada pelo greening, a produção deve cair cerca de 10% e o consumo mundial de suco perdeu força depois de anos de preços elevados. Embora continue líder global, o Brasil precisa controlar a doença e ampliar mercados para evitar uma pressão maior sobre produtores e indústrias.
A primeira reestimativa do Fundo de Defesa da Citricultura (Fundecitrus) aponta uma produção de 263,15 milhões de caixas de 40,8 quilos em São Paulo e no Triângulo e Sudoeste de Minas Gerais. O volume equivale a aproximadamente 10,7 milhões de toneladas de laranja.
A projeção ficou 3,1% acima da estimativa inicial, divulgada em maio, mas ainda representa uma queda de cerca de 10% diante das 292,94 milhões de caixas colhidas na temporada 2025/26. A recuperação sobre a primeira previsão ocorreu principalmente porque os frutos ganharam peso com as chuvas.
Entre maio e agosto, o cinturão citrícola recebeu 210 milímetros de chuva, volume 51% superior à média histórica do período. O peso médio estimado passou de 160 para 166 gramas por fruto, reduzindo de 255 para 246 o número de laranjas necessário para completar uma caixa.
O efeito positivo da chuva, porém, não elimina os riscos. A colheita está mais lenta e os frutos permanecem por mais tempo nas árvores, expostos a pragas, doenças e queda prematura. Até meados de agosto, apenas 27% da produção prevista havia sido retirada dos pomares.
A taxa média de queda dos frutos foi elevada de 23,7% para 24,1%. Nas variedades tardias, que ainda têm grande parte da produção no campo, a perda projetada chega a 27,3% para Valência e Folha Murcha e a 30,9% para a variedade Natal.
O greening permanece como o maior problema da atividade. O levantamento mais recente sobre a doença mostrou que 47,6% das laranjeiras do cinturão citrícola estavam contaminadas em 2025. A severidade média também aumentou, passando de 18,7% para 22,7% da copa das plantas.
Transmitido pelo psilídeo, um pequeno inseto, o greening não tem cura. A doença reduz a produtividade, provoca queda precoce e produz frutos menores, deformados e amargos. O controle exige monitoramento frequente, combate ao inseto transmissor e eliminação das plantas doentes, especialmente em regiões onde a incidência ainda é baixa.
Na safra 2025/26, o greening foi responsável pela perda estimada de 49,59 milhões de caixas. A doença respondeu sozinha por 13 pontos percentuais da taxa total de queda de 23,2% registrada naquele ciclo.
A pressão não está restrita aos pomares. Depois de quatro anos de resultados elevados, o mercado internacional entrou em uma fase de ajuste. As exportações brasileiras de suco de laranja somaram 746,9 mil toneladas na safra 2025/26, praticamente o mesmo volume da temporada anterior, mas a receita caiu aproximadamente 30%.
Os preços elevados das safras anteriores levaram parte dos consumidores a substituir o suco de laranja por bebidas mais baratas. Problemas de qualidade provocados pelo clima e pelo greening também afetaram o mercado. Na Europa, principal destino histórico do produto brasileiro, o volume adquirido caiu 10,9%. No Japão, a retração chegou a 28,6%.
O aumento das chuvas nesta temporada favoreceu o tamanho das laranjas, mas poderá reduzir a concentração de sólidos solúveis, medida pelo índice brix. Para a indústria, isso significa que pode ser necessário processar mais caixas para obter a mesma quantidade de suco concentrado, reduzindo parte do ganho trazido pelo maior peso dos frutos.
A busca por novos compradores tornou-se, portanto, uma necessidade para equilibrar a cadeia. O produto brasileiro não enfrenta grandes restrições sanitárias, mas encontra tarifas elevadas em mercados com potencial de consumo, como Japão, Coreia do Sul e Índia. A redução dessas barreiras poderia ampliar os destinos e diminuir a dependência de poucos compradores.
Maior produtora mundial de laranja e líder na exportação de suco, a citricultura brasileira mantém escala, tecnologia e capacidade industrial. O desafio agora é impedir que o avanço do greening, a queda da produtividade e o enfraquecimento do consumo reduzam a rentabilidade de uma cadeia que depende de investimentos contínuos para renovar pomares e manter a produção.
Fonte: Pensar Agro


NET-VG promove aula interativa para crianças de 5 anos com jogos e brincadeiras

Além da Sala de Aula: Projetos de contraturno transformam a rotina de alunos em Cuiabá

Prefeitura de Cuiabá capacita 50 mulheres no 2º Curso de Formação para Empreendedoras

Avenida Beira Rio ganha 200 mudas no início do novo plano de arborização de Cuiabá

Rebobinando Memórias: sucessos do cinema ganham vida em espetáculo de dança em Lucas do Rio Verde
Além da Sala de Aula: Projetos de contraturno transformam a rotina de alunos em Cuiabá
Projetos desenvolvidos no contraturno escolar estão contribuindo para o desenvolvimento de crianças da rede municipal de Cuiabá, com atividades que...
Prefeitura de Cuiabá capacita 50 mulheres no 2º Curso de Formação para Empreendedoras
A Prefeitura de Cuiabá, por meio da Secretaria Municipal da Mulher, realizou o 2º Curso de Formação para Empreendedoras, reunindo...
Avenida Beira Rio ganha 200 mudas no início do novo plano de arborização de Cuiabá
A Prefeitura de Cuiabá iniciou um cronograma de arborização urbana com o plantio de 200 mudas de árvores na Avenida...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


MPMT capacita servidores sobre planejamento de contratações e uso de IA
O Centro de Estudos e Aperfeiçoamento Funcional (Ceaf) – Escola Institucional Ministério Público do Estado de Mato Grosso (MPMT) promoveu,...


Moradores do Asa Bela terão atendimento gratuito neste sábado
Os moradores do bairro Asa Bela e região terão acesso a uma série de serviços gratuitos neste sábado (26), das...


Naco cumpre 12 ordens por suspeita de fraude em licitações
O Ministério Público de Mato Grosso (MPMT) cumpre, na manhã desta sexta-feira (25), 12 ordens judiciais em Pontes e Lacerda...