AGRONEGOCIOS
Produção de ovos, leite e couro avança no 3º trimestre

AGRONEGOCIOS

A produção brasileira de alimentos de origem animal manteve o ritmo forte no terceiro trimestre de 2025 e encerrou o período com avanços relevantes em três cadeias estratégicas: ovos, leite e couro. Os dados fazem parte das Pesquisas Trimestrais do Instituto Brasileiro de Geografia e Estatística (IBGE), que traçam um retrato detalhado do desempenho industrial da pecuária no País. Embora cada segmento enfrente pressões específicas — dos custos de produção às oscilações de demanda — o balanço do trimestre confirma um setor operando em recuperação, apoiado por oferta mais ajustada, processamento maior e perspectivas de mercado relativamente favoráveis.
A produção de ovos de galinha totalizou 1,24 bilhão de dúzias, alta de 2,6% em relação ao mesmo período de 2024. O resultado, porém, representou leve recuo (0,5%) na comparação com o segundo trimestre de 2025. O arrefecimento entre trimestres é explicado por ajustes sazonais e pela desaceleração na reposição de plantéis observada em algumas regiões, sobretudo diante da pressão dos custos de nutrição das aves — ainda elevados em função da volatilidade recente do milho e do farelo de soja. Apesar disso, o setor segue sustentado pela firmeza do consumo doméstico, tanto in natura quanto na indústria alimentícia, e pela estabilidade das exportações, que continuam ganhando importância na equação de receita de grandes produtores.
No leite, o movimento foi oposto: a curva seguiu ascendente. A aquisição de leite cru por laticínios sob algum tipo de inspeção — federal, estadual ou municipal — chegou a 7,01 bilhões de litros, um salto de 10,2% frente ao terceiro trimestre de 2024 e avanço de 7,9% sobre o segundo trimestre deste ano. O desempenho reflete a combinação de clima mais favorável para as pastagens em importantes bacias leiteiras, melhora na oferta de alimento volumoso após um início de ano irregular e, principalmente, o avanço da produção no Sul e no Centro-Oeste. Para os laticínios, o aumento da captação ocorre em meio a um ambiente ainda desafiador, marcado por margens apertadas, queda no preço pago ao produtor em várias regiões e demanda interna que segue retraída em itens de maior valor agregado. Mesmo assim, a indústria opera em expansão, num esforço para recompor estoques e atender ao pico de processamento tradicional do segundo semestre.
Já a cadeia do couro também mostrou vigor. A aquisição de couros crus pelos curtumes que processam ao menos cinco mil peças por ano atingiu 11,42 milhões de unidades no trimestre — avanço de 8,2% ante igual período de 2024 e aumento de 6,2% frente ao segundo trimestre de 2025. Como a oferta de couro cru é um reflexo direto do abate de bovinos, o setor acompanhou o ciclo de maior disponibilidade de animais terminado para abate, consequência da fase de descarte mais intenso de matrizes e da recomposição de pastagens ao longo do ano. Mesmo com o mercado internacional do couro ainda enfrentando concorrência de materiais sintéticos e volatilidade nos preços, a indústria brasileira mantém competitividade, puxada pelo câmbio favorável, pela regularidade dos embarques para a Ásia e pela retomada gradual na demanda dos segmentos de calçados e estofados automotivos.
O conjunto dos três segmentos reforça a leitura de que a pecuária brasileira entra no último trimestre de 2025 com maior dinamismo industrial, ainda que desafiada por custos elevados, oscilações climáticas e demanda interna heterogênea entre produtos. As tendências para o início de 2026 vão depender da capacidade de os setores consolidarem margens, da evolução das exportações e, sobretudo, da recomposição de preços ao produtor — tema central nas discussões que vêm mobilizando cooperativas, federações e entidades do agronegócio em Brasília e nos Estados.
A leitura do trimestre é clara: a produção reage, mas ainda cobra um ambiente mais estável, previsível e integrado entre campo, indústria e mercado, para que o avanço observado em ovos, leite e couro se traduza em ganhos estruturais e sustentáveis para toda a cadeia pecuária.
Fonte: Pensar Agro


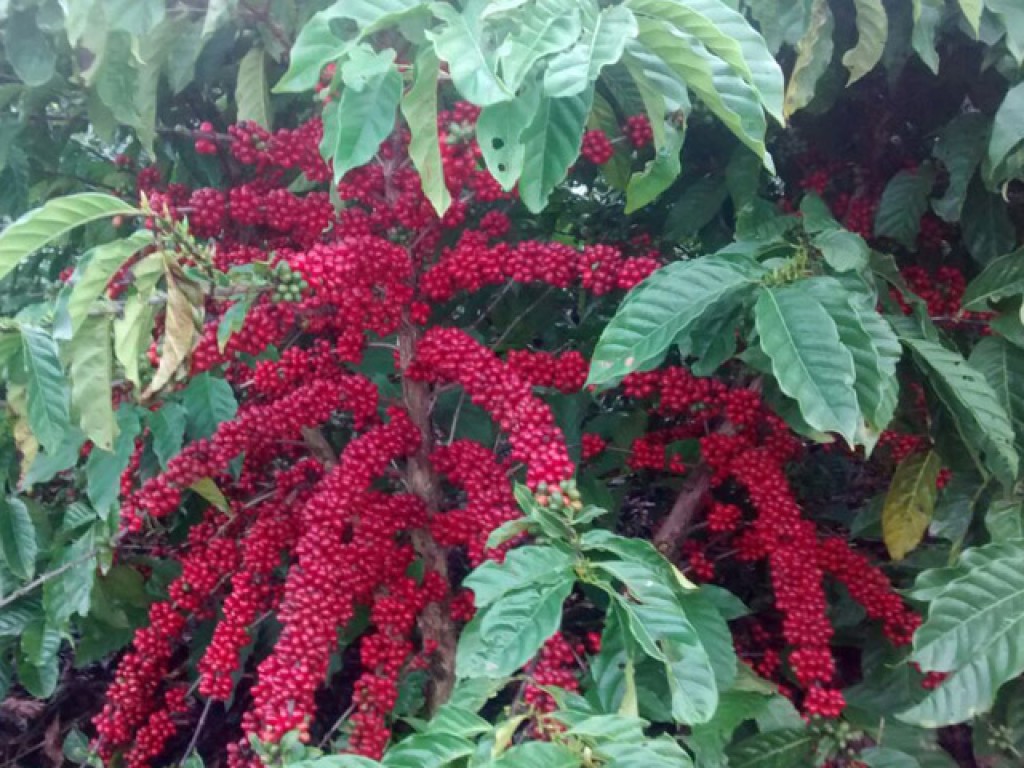
A colheita do café arábica chegou a 99% nas propriedades acompanhadas pela Cooperativa dos Cafeicultores do Cerrado (Expocacer), no Cerrado Mineiro. Além do avanço dos trabalhos, o beneficiamento apresenta rendimento médio de 455 litros de café colhido para a formação de uma saca de 60 quilos, um dos melhores resultados registrados nos últimos anos.
O levantamento considera a situação das lavouras até 11 de setembro. Aproximadamente 90% da produção já passou pelo beneficiamento, etapa em que são retiradas a casca, a palha e as impurezas para obtenção dos grãos que serão classificados e comercializados.
O resultado de 455 litros por saca indica uma relação favorável entre o volume retirado da lavoura e a quantidade de café beneficiado. Quanto menor o volume de frutos necessário para formar uma saca de 60 quilos, melhor tende a ser o aproveitamento industrial da produção.
Esse rendimento ajuda a compensar parte dos custos da colheita, da secagem e do beneficiamento. Para o produtor, significa obter mais sacas comerciais a partir do mesmo volume colhido, embora o resultado financeiro também dependa da qualidade da bebida, da classificação dos grãos e dos preços negociados.
O Cerrado Mineiro reúne cerca de 4,5 mil produtores em 55 municípios e possui aproximadamente 255 mil hectares cultivados. A região produz, em média, 6 milhões de sacas por ano, equivalentes a 12,7% da produção brasileira, e comercializa café com mais de 30 países.
A cafeicultura regional também se diferencia pela Denominação de Origem Cerrado Mineiro, a primeira reconhecida para cafés no Brasil. O selo identifica produtos cultivados dentro da área delimitada e que atendem aos critérios de origem, rastreabilidade e qualidade.
A etapa final da colheita está concentrada principalmente no recolhimento dos frutos que caíram no chão. A Expocacer estima que esse café represente cerca de 30% do volume da safra. Aproximadamente 80% dessa parcela já foi recuperada.
O índice médio de catação, que representa a retirada de grãos defeituosos durante o beneficiamento, está próximo de 21%. O percentual foi influenciado justamente pela maior participação do café recolhido do chão, normalmente mais sujeito à umidade, fermentação e contato com impurezas.
As chuvas registradas entre os dias 5 e 9 de setembro impediram o encerramento completo da colheita. A umidade elevada do solo dificultou o tráfego das máquinas e interrompeu temporariamente o recolhimento em algumas propriedades. Como a maioria das áreas já concluiu o trabalho, o avanço do percentual restante ocorre de forma mais lenta.
As precipitações, por outro lado, estimularam a abertura das primeiras flores da próxima safra. A florada observada corresponde, em média, a 33% do potencial estimado para as lavouras acompanhadas pela cooperativa.
Nas áreas que produziram menos nesta temporada, a abertura das flores foi mais intensa e uniforme. Nas lavouras que sustentaram cargas elevadas, a florada apresentou menor intensidade, comportamento relacionado ao esforço realizado pelas plantas durante a formação da safra atual.
A continuidade das chuvas poderá favorecer uma segunda florada de proporção semelhante. O restante do potencial deve se distribuir entre outubro e novembro, conforme a disponibilidade de umidade e as condições de temperatura.
A abertura das flores é uma sinalização positiva, mas ainda não garante o tamanho da próxima produção. Para que se transformem em frutos, as lavouras precisarão de umidade suficiente durante o pegamento, a formação dos chumbinhos e o início da granação.
Com a safra atual praticamente recolhida, rendimento de beneficiamento favorável e as primeiras flores abertas, o Cerrado Mineiro encerra um ciclo e inicia outro. O acompanhamento das chuvas e o manejo nutricional e fitossanitário das lavouras serão decisivos para transformar o potencial observado agora em produção na próxima colheita.
Fonte: Pensar Agro


Dani Suzuki homenageia amiga em dia de aniversário: ‘SOCORRO COMO EU TE AMO!! ‘

Prefeitura de Sinop participa da entrega de 796 casas e destaca atuação na oferta habitacional

Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará

Balcão de Empregos oferta mais de 600 vagas em Várzea Grande

Secretaria de Educação manifesta pesar pelo falecimento de aluna da EMEB Professor Paulo Freire

Abilio participa da abertura da eleição da AMM e destaca importância da entidade para os municípios
O prefeito de Cuiabá, Abilio Brunini, participou na manhã desta quarta-feira (16) da abertura da votação para escolha da nova...

Escola da Comunidade reúne até 120 moradores em atividades gratuitas no Jardim União
A Escola Municipal de Educação Básica (EMEB) Lenine de Campos, no bairro Jardim União, reúne de 100 a 120 moradores...

Prefeitura de Cuiabá promove Fórum de Formação Esportiva das Capitais 2026
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Esporte e Lazer, participa da realização do Fórum de Formação...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará
A atuação da Assembleia Legislativa de Mato Grosso (ALMT) na discussão sobre a divisa entre Mato Grosso e Pará alcançou...

ALMT aproxima Prêmio de Jornalismo da universidade e incentiva produção acadêmica
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, nesta segunda-feira (14), a Faculdade de Comunicação da...

PEM e Escola do Legislativo levam desenvolvimento pessoal a mulheres do sistema penitenciário e socioeducativo
A Assembleia Legislativa de Mato Grosso (ALMT), por meio da Procuradoria Especial da Mulher (PEM) e da Escola do Legislativo...

Réu é condenado a 28 anos por homicídio e organização criminosa
O Tribunal do Júri de Nova Mutum condenou Bruno Feitoza da Silva pelos crimes de homicídio duplamente qualificado e participação...

Tribunal do Júri condena réu a 14 anos por homicídio qualificado
O Tribunal do Júri da Comarca de Nova Mutum condenou o réu Gabriel Luiz Gomes a 14 anos e 3...

MPMT lança aplicativo que amplia acesso digital aos serviços
O Ministério Público de Mato Grosso (MPMT) lançou, na tarde desta segunda-feira (14), o aplicativo MPMT Cidadão, ferramenta digital que...