AGRONEGOCIOS
Safra de grãos avança para novo recorde e expõe dependência do milho safrinha

AGRONEGOCIOS

O Brasil deve colher 356,3 milhões de toneladas de grãos na temporada 2025/26, segundo o 7º levantamento da Companhia Nacional de Abastecimento, divulgado nesta terça-feira (14.04), consolidando o maior volume já produzido no país. O crescimento ocorre mesmo com recuo de produtividade média e perdas localizadas, sustentado principalmente pela expansão de área e pelo desempenho da soja.
A oleaginosa responde por mais da metade da safra nacional. A produção está estimada em 179,2 milhões de toneladas, com rendimento médio recorde de 3.696 quilos por hectare. No campo, a colheita já supera 85% da área e avança rapidamente no Centro-Oeste, enquanto o Sul ainda enfrenta impactos de excesso de umidade, que afetam qualidade e ritmo de retirada.
O ganho de produtividade da soja compensa parte das perdas registradas em outras culturas e reforça o peso da commodity na renda do produtor. Na prática, o resultado amplia a dependência do sistema produtivo brasileiro de uma única cultura, tanto do ponto de vista de receita quanto de logística.
O milho segue em segundo plano, mas é decisivo para o fechamento da safra. A produção total está projetada em 139,6 milhões de toneladas, com leve recuo anual. A primeira safra foi beneficiada por aumento de área e deve atingir cerca de 28 milhões de toneladas, enquanto a segunda safra — responsável por quase 80% do total — ainda está em desenvolvimento.
Com a semeadura praticamente concluída, o milho safrinha entra na fase mais sensível do ciclo. Parte das lavouras enfrenta irregularidade de chuvas e temperaturas elevadas, sobretudo no Paraná e em áreas do Matopiba, o que mantém o mercado em alerta. Qualquer quebra mais relevante pode alterar não apenas o volume final, mas também o equilíbrio de oferta interna.
Esse ponto já aparece nas projeções da Conab. O estoque final de milho deve ficar em torno de 12,8 milhões de toneladas ao fim da temporada, patamar considerado ajustado diante de um consumo interno estimado em 94,6 milhões e exportações projetadas em 46,5 milhões. O número reforça a baixa margem de segurança do mercado.
Entre as demais culturas, o cenário é de retração. O arroz deve somar 11,1 milhões de toneladas, impactado principalmente pela redução de área plantada. O feijão recua para cerca de 2,9 milhões de toneladas, ainda suficiente para o abastecimento doméstico, mas sem folga relevante. No algodão, a produção de pluma está estimada em 3,8 milhões de toneladas, com queda associada à diminuição de área.
A área total de grãos no país cresce para 83,3 milhões de hectares, avanço de 2% na comparação anual. Já a produtividade média nacional recua levemente para 4.276 quilos por hectare, refletindo um ciclo mais irregular do ponto de vista climático.
No campo, o retrato é de safra grande, mas mais dependente de decisões técnicas e do comportamento do clima nas próximas semanas. Para o produtor, o cenário combina oportunidade de volume com pressão sobre margens, exigindo maior precisão na comercialização e atenção ao desenvolvimento da segunda safra, que ainda deve definir o tamanho real da produção brasileira em 2026.
Fonte: Pensar Agro


 A perspectiva de uma nova safra recorde encontra o produtor brasileiro diante de um desafio que cresce na mesma proporção da produção: financiar uma atividade mais tecnológica, mecanizada e intensiva em capital, num ambiente de juros elevados, margens menores e bancos mais seletivos. O avanço do crédito privado amplia as alternativas disponíveis, mas também exige profissionalização da gestão e uma análise mais rigorosa sobre o retorno proporcionado pelo patrimônio investido.
Dados do Banco Central (BC), compilados por entidades do setor, mostram que 23,5% da carteira ativa de crédito rural apresentava algum nível de problema em julho de 2026. Eram R$ 207,5 bilhões em operações inadimplentes, atrasadas, renegociadas ou prorrogadas. O indicador não representa apenas parcelas vencidas, mas revela o aumento do estresse financeiro acumulado depois de safras afetadas pelo clima, custos elevados e preços menos favoráveis.
Ao mesmo tempo, o financiamento bancário tradicional perdeu força. Em 12 meses, o volume de crédito rural concedido sem considerar instrumentos do mercado de capitais recuou 12%, para R$ 181,1 bilhões. A área atendida pelas linhas convencionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares.
Esse espaço vem sendo ocupado gradualmente por cooperativas, tradings, fornecedores de insumos, fundos de investimento e emissões no mercado de capitais. O estoque dos instrumentos privados de financiamento do agronegócio alcançou R$ 1,34 trilhão em julho, segundo o Ministério da Agricultura e Pecuária (Mapa). Somente as Cédulas de Produto Rural (CPRs) somavam R$ 580,8 bilhões, distribuídos em aproximadamente 372 mil títulos.
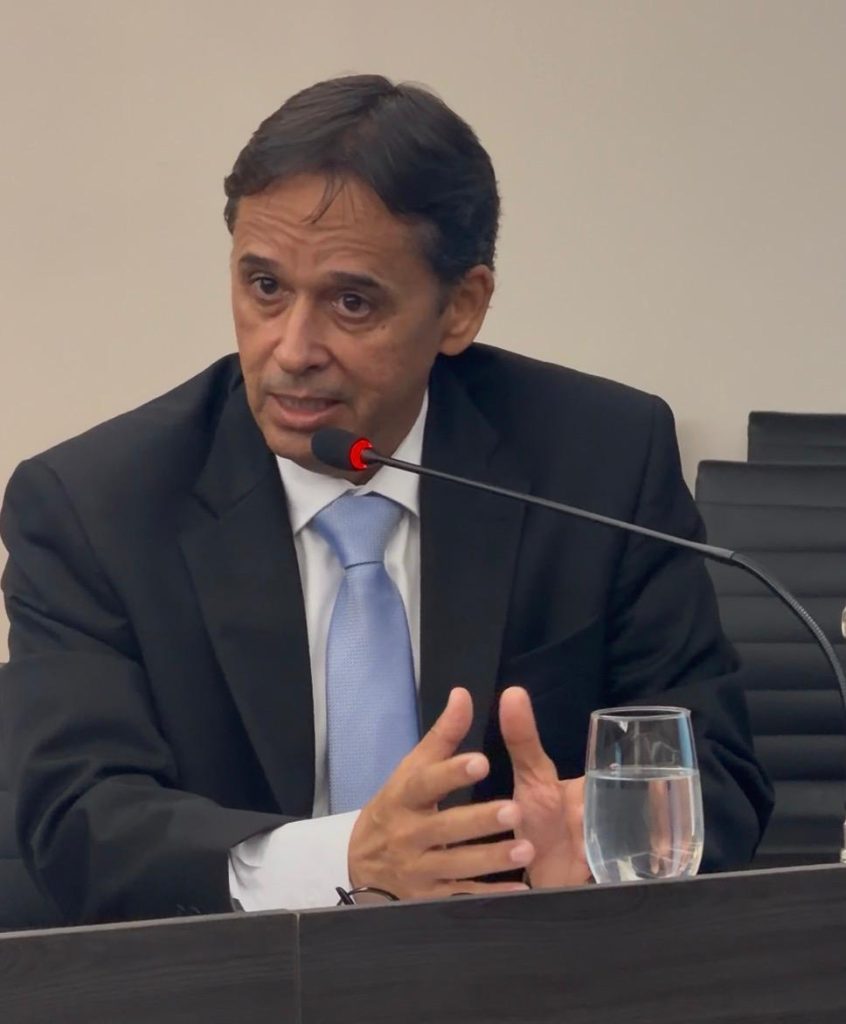
Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a diversificação das fontes de recursos é necessária, mas não pode ser confundida com crédito fácil ou capacidade ilimitada de endividamento.
“O crédito privado será cada vez mais importante para complementar o Plano Safra e o financiamento bancário. O produtor, porém, precisa avaliar o custo efetivo, o prazo, as garantias exigidas e a compatibilidade das parcelas com o fluxo de caixa da propriedade. Trocar uma dívida por outra mais cara, sem corrigir a origem do desequilíbrio, apenas transfere o problema para a safra seguinte”, afirma.
A necessidade de capital aumentou com a transformação da agropecuária brasileira. Produzir em escala passou a exigir máquinas de maior capacidade, agricultura de precisão, armazenagem, irrigação, conectividade, sistemas de gestão, insumos tecnológicos e equipes especializadas. A valorização das terras também elevou o volume de patrimônio imobilizado nas operações.
Essa evolução permitiu ganhos de produtividade e consolidou o Brasil entre os maiores fornecedores mundiais de alimentos, fibras e energia. Mas também tornou as propriedades mais sensíveis ao custo do dinheiro. Quando os juros aumentam e as margens recuam, uma atividade pode apresentar lucro contábil e, ainda assim, não remunerar adequadamente todo o capital empregado.
É nesse ponto que ganha importância o conceito de Valor Econômico Agregado, conhecido pela sigla EVA. O indicador calcula o resultado operacional do negócio depois de descontado o custo de todo o capital utilizado, inclusive recursos próprios, terras quitadas, máquinas e demais ativos.
Uma propriedade pode encerrar o ciclo com resultado positivo no balanço, mas destruir valor se o retorno obtido ficar abaixo do que aquele patrimônio poderia render em uma alternativa de menor risco. A terra própria, por exemplo, não deixa de ter custo econômico porque está quitada. Ela representa capital que poderia ser arrendado, vendido ou aplicado em outro investimento.
“O produtor sempre acompanhou produtividade, custo por hectare e preço de venda. Esses indicadores continuam fundamentais, mas já não são suficientes para medir a saúde econômica do negócio. Também é necessário saber se o resultado remunera a terra, as máquinas, o capital de giro e o risco assumido durante a safra”, diz Rezende.
A aplicação dessa análise não significa abandonar investimentos ou reduzir a produção. O objetivo é identificar quais atividades, áreas e estruturas realmente geram retorno. A avaliação pode mostrar que determinado talhão produz bem, mas possui custo elevado; que uma máquina permanece ociosa; ou que o arrendamento oferece resultado melhor do que a compra de terras financiada.
O mesmo raciocínio vale para a contratação de crédito. Recursos obtidos a juros superiores ao retorno esperado pela atividade diminuem o valor econômico da propriedade, mesmo quando ajudam a ampliar o faturamento. Por isso, crescimento de receita, aumento de área e recorde de produção não significam necessariamente fortalecimento financeiro.
A busca por recursos privados também coloca a governança no centro das negociações. Instituições financeiras e investidores analisam demonstrações contábeis, histórico de produção, previsibilidade de caixa, endividamento, garantias, regularidade ambiental e fundiária, contratos e capacidade de gestão. Quanto maior a qualidade dessas informações, maior tende a ser a possibilidade de acessar diferentes fontes e negociar condições melhores.
“Governança deixou de ser uma preocupação exclusiva das grandes empresas. O produtor que conhece seus números, separa as contas da família e da propriedade, mantém documentos regulares e apresenta informações confiáveis reduz a percepção de risco. Isso melhora sua posição diante dos financiadores e permite comparar propostas sem decidir apenas pela disponibilidade imediata do dinheiro”, acrescenta Rezende.
O modelo de financiamento do agronegócio tende a permanecer híbrido. Crédito rural, recursos obrigatórios, cooperativas, tradings, fornecedores, fundos e mercado de capitais continuarão convivendo, cada um com custos, prazos e riscos diferentes. O desafio será combinar essas fontes sem comprometer parcelas excessivas da produção futura ou oferecer garantias incompatíveis com o valor da operação.
A safra recorde continua sendo uma demonstração da capacidade produtiva brasileira. Para que esse desempenho se transforme em renda, entretanto, o produtor precisará acompanhar não apenas quantas toneladas colhe, mas quanto valor permanece depois de remunerados todos os recursos utilizados. Em uma agricultura intensiva em capital, produzir mais é importante; produzir com retorno econômico tornou-se decisivo.
Fonte: Pensar Agro


Rock in Concert une gerações em uma noite de música e cultura em Lucas do Rio Verde

Adrenalina e emoção marcam Final do Campeonato Mato-grossense de BMX em Lucas do Rio Verde

Flávia Moretti visita moradora e reforça apoio da assistência social

Flávia Moretti participa de Festival Paralímpico e reforça compromisso de Várzea Grande com inclusão pelo esporte

Palmeiras esbarra em Weverton e fica no 0 a 0 com o Grêmio na reestreia de Renato

“De frente para o rio”: Estado e Prefeitura projetam nova Orla do Porto com praia fluvial e lazer
O governador de Mato Grosso, Otaviano Pivetta, e o secretário municipal de Desenvolvimento Econômico, Trabalho, Turismo e Agricultura, Fellipe Corrêa,...

Feira de Adoção da Prefeitura garante novo lar para oito animais em Cuiabá
Oito animais ganharam um novo lar durante a Feira de Adoção promovida pela Prefeitura de Cuiabá, por meio da Secretaria...

Mais de 200 pessoas vivenciam modalidades adaptadas na 2ª edição do Festival Paralímpico de Cuiabá
Mais de 200 pessoas participaram da segunda edição do Festival Paralímpico de Cuiabá, realizada no sábado (19), no Ginásio Dom...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Projeto premiado da ALMT é apresentado no 4º Congresso Brasileiro de Comunicação Pública
Premiado nacionalmente, o projeto Termômetro de Notícias, da Assembleia Legislativa de Mato Grosso (ALMT), foi apresentado nesta quinta-feira (17), no...

ALMT transmite apuração das Eleições 2026
Os cidadãos e cidadãs de Mato Grosso poderão acompanhar, ao vivo, a apuração dos votos das eleições de 2026 pelos...


Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará
A atuação da Assembleia Legislativa de Mato Grosso (ALMT) na discussão sobre a divisa entre Mato Grosso e Pará alcançou...

MPMT promove alinhamento estratégico da rede de proteção em Juara
A Promotoria de Justiça Cível de Juara (a 709 km de Cuiabá) promoveu, na quinta-feira (17), uma reunião de alinhamento...

MPMT valida diagnóstico das redes de proteção à mulher
O Ministério Público do Estado de Mato Grosso (MPMT), por meio da Procuradoria de Justiça Especializada Criminal e do Centro...


Atuação integrada do Cira-VG amplia recuperação de créditos
A atuação integrada do Comitê Interinstitucional de Recuperação de Ativos de Várzea Grande (Cira-VG) tem fortalecido as estratégias de recuperação...