AGRONEGOCIOS
StoneX projeta cenário complexo para commodities em meio a tensões comerciais e desafios climáticos

AGRONEGOCIOS
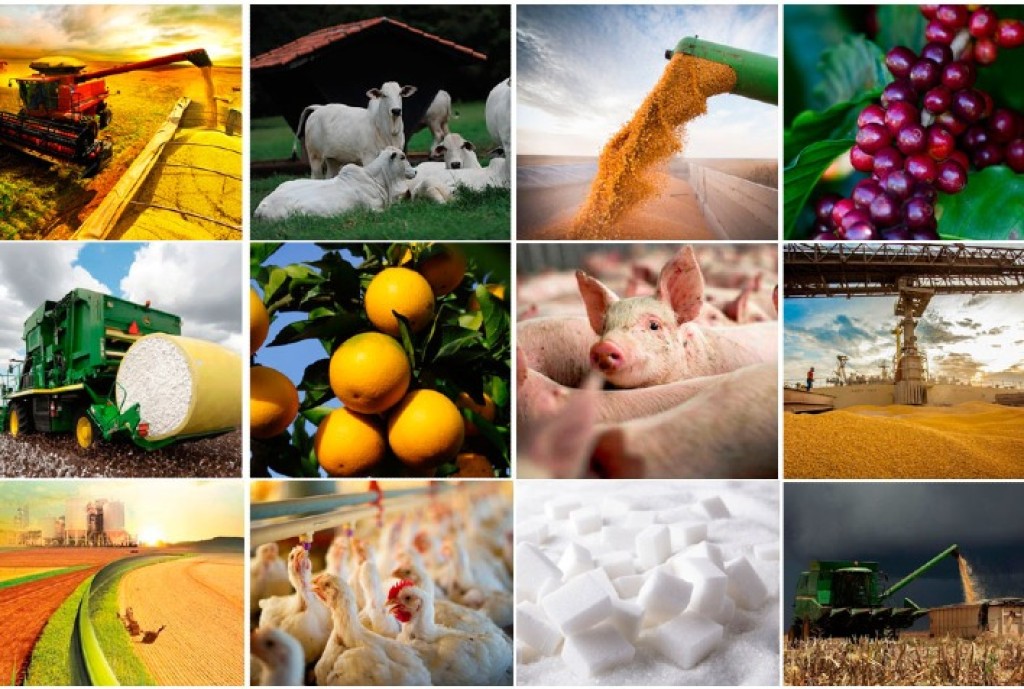
Soja: tarifas impulsionam demanda por produto brasileiro
A nova rodada de tarifas impostas pela China sobre produtos norte-americanos, decorrente da intensificação da guerra comercial, tende a enfraquecer a competitividade da soja dos EUA. Essa conjuntura favorece a demanda pela soja brasileira, cuja exportação pode ultrapassar as 100 milhões de toneladas em anos de safra positiva — cenário esperado para o ciclo 2024/25.
Ainda que a China amplie suas compras do Brasil, haverá uma redistribuição dos fluxos globais, com outros importadores se voltando para os Estados Unidos. Isso não significa, necessariamente, uma sobreoferta norte-americana, uma vez que a demanda global permanece estável. Diferente do período entre 2018 e 2019, quando a peste suína africana reduziu fortemente as importações chinesas, o atual cenário não aponta para uma retração no consumo.
Mesmo assim, a menor demanda chinesa tende a pressionar os preços em Chicago, ao passo que os prêmios pagos no Brasil se fortalecem — movimento já observado mesmo com o aumento da disponibilidade no país, em decorrência do fim da colheita.
Milho: mercado doméstico norte-americano limita impacto da guerra comercial
Ao contrário de culturas mais dependentes da exportação, como soja e algodão, o milho dos Estados Unidos é majoritariamente consumido internamente, o que o torna menos suscetível a flutuações causadas por conflitos comerciais.
A demanda global segue firme, e isso pode levar a um aumento de área cultivada no hemisfério Norte para a safra 2025/26. Apesar de não haver risco iminente de escassez, os estoques de passagem não são amplos, e qualquer revés na safrinha brasileira ou na safra norte-americana de verão pode apertar a relação estoque/uso — o que geraria alta nos preços.
Entretanto, a política tarifária dos EUA pode lançar dúvidas sobre a competitividade do milho norte-americano, reduzindo o impacto direto desses fundamentos nas cotações em Chicago.
Pecuária: exportações seguem fortes apesar de tensões geopolíticas
Mais de 30% da produção brasileira de carne bovina foi destinada ao mercado externo nos últimos meses. Em 2024, as exportações somaram 2,55 milhões de toneladas — 27% acima do recorde anterior, registrado em 2023.
Mesmo com investigações chinesas sobre importações e com a guerra comercial envolvendo os EUA e seus principais parceiros, o desempenho segue positivo em 2025. Fevereiro registrou embarques históricos, e as vendas para os EUA mais que dobraram em relação ao ano anterior.
Países como Argélia e Emirados Árabes Unidos também ampliaram suas compras. Tanto China quanto EUA enfrentam déficits na produção interna de carne bovina. O Brasil, que foi o principal fornecedor da China e o terceiro dos EUA em 2024, deve manter o protagonismo nas exportações nos próximos meses.
Café: estoques reduzidos e clima adverso pressionam preços
Desde 2020, a indústria de café — tanto no Brasil quanto internacionalmente — tem operado com estoques enxutos, adotando o modelo Just-In-Time. Em 2024, o Brasil exportou mais de 50 milhões de sacas, o que reduziu ainda mais os estoques em um momento em que a indústria precisa recompor seus volumes, elevando os preços.
Além disso, a cadeia global de suprimentos sofreu com gargalos logísticos, e qualquer interrupção no sistema pode agravar o desabastecimento, levando empresas a buscar café no mercado interno.
A produção brasileira também foi afetada. Após chuvas regulares no primeiro semestre de 2024, o segundo semestre trouxe geadas leves, ondas de calor e estiagens, comprometendo a florada do arábica. Em novembro, a StoneX estimou uma queda de mais de 10% na produção de arábica, para 40 milhões de sacas. Em abril de 2025, a projeção foi revisada para 38,7 milhões de sacas, enquanto o robusta foi ajustado para 25,8 milhões, resultando em uma estimativa total de 64,5 milhões de sacas — retração de 2,1% em relação à temporada anterior.
O aumento dos preços ameaça o ritmo das importações, especialmente nos EUA, onde o valor médio por libra atingiu recorde histórico. Na União Europeia, a inflação do café voltou a subir. Embora o balanço global aponte um leve excedente, ele deve ser decisivo nas próximas movimentações, principalmente após os novos relatórios do USDA.
Fertilizantes: mercado enfrenta incertezas e oferta limitada
Tradicionalmente, o segundo trimestre oferece boas oportunidades para compradores de fertilizantes no Brasil. A demanda nos EUA e na China tende a recuar após o pico da adubação, enquanto Brasil e Índia se preparam para o período de compras mais intenso.
No entanto, a atual conjuntura dificulta o estabelecimento de uma tendência de baixa nos preços. A demanda pelo cloreto de potássio permanece firme, impulsionada por relações de troca favoráveis, e a oferta de fosfatados segue restrita.
Outros fatores de atenção incluem a alta do enxofre, essencial para os fosfatados, que atingiu em março patamares vistos apenas em 2022, ano marcado pela guerra na Ucrânia. Também há incertezas em torno da demanda indiana, cujas licitações influenciam rapidamente os preços dos nitrogenados.
Além disso, práticas protecionistas dos EUA e eventuais retaliações da China podem impactar os fluxos globais de grãos e fertilizantes, gerando volatilidade nos preços.
Petróleo: volatilidade marca início de 2025 e incertezas persistem
O mercado de petróleo iniciou o ano com forte volatilidade. Após alcançar máximas de USD 81/barril em janeiro, impulsionado por sanções norte-americanas contra a Rússia, os preços oscilaram nos meses seguintes. A instabilidade decorreu de preocupações com a demanda global e do aumento dos riscos de oferta no Oriente Médio e Leste Europeu.
No início de abril, a confirmação de que a OPEP+ reduziria os cortes voluntários a partir de maio, somada ao anúncio da nova política tarifária dos EUA, fez os preços despencarem para menos de USD 65/barril — o menor patamar em três anos.
As expectativas para 2025 indicam um mercado menos pressionado, com projeções de superávit. A oferta deve crescer com o avanço da produção norte-americana, maior participação de produtores secundários e retomada de parte da produção da OPEP+.
Por outro lado, a guerra comercial entre China e EUA e as novas tarifas podem frear o crescimento econômico e a demanda por petróleo. Fatores como estímulos chineses, negociações comerciais e tensões geopolíticas também serão determinantes para o equilíbrio do mercado.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


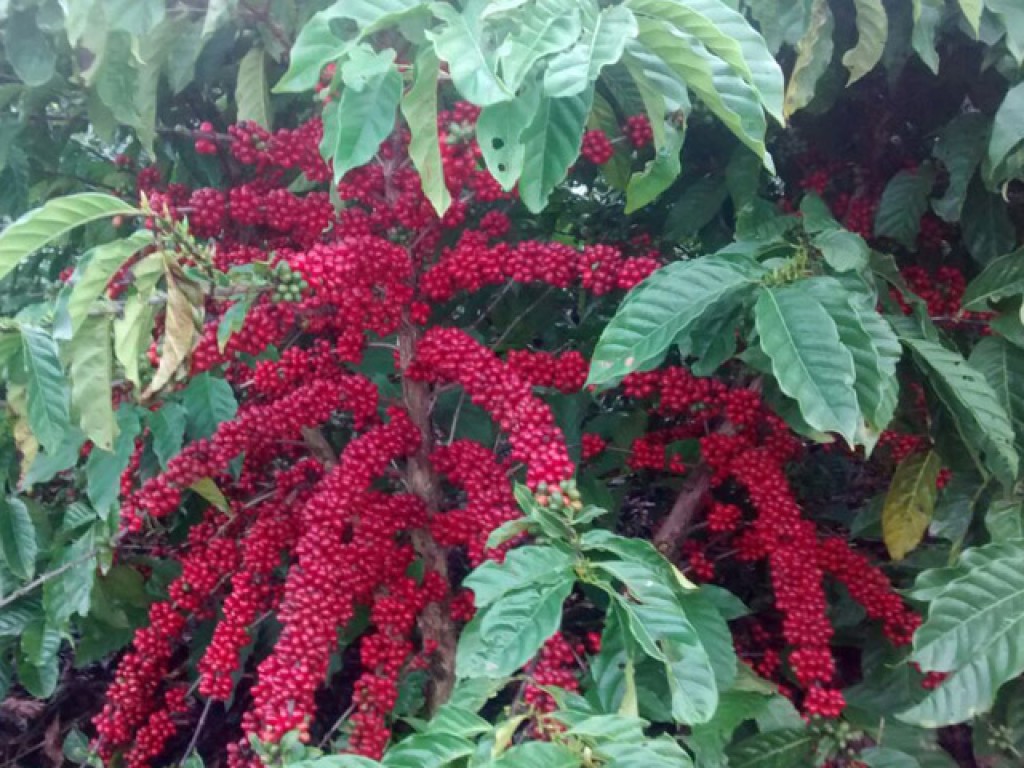
A colheita do café arábica chegou a 99% nas propriedades acompanhadas pela Cooperativa dos Cafeicultores do Cerrado (Expocacer), no Cerrado Mineiro. Além do avanço dos trabalhos, o beneficiamento apresenta rendimento médio de 455 litros de café colhido para a formação de uma saca de 60 quilos, um dos melhores resultados registrados nos últimos anos.
O levantamento considera a situação das lavouras até 11 de setembro. Aproximadamente 90% da produção já passou pelo beneficiamento, etapa em que são retiradas a casca, a palha e as impurezas para obtenção dos grãos que serão classificados e comercializados.
O resultado de 455 litros por saca indica uma relação favorável entre o volume retirado da lavoura e a quantidade de café beneficiado. Quanto menor o volume de frutos necessário para formar uma saca de 60 quilos, melhor tende a ser o aproveitamento industrial da produção.
Esse rendimento ajuda a compensar parte dos custos da colheita, da secagem e do beneficiamento. Para o produtor, significa obter mais sacas comerciais a partir do mesmo volume colhido, embora o resultado financeiro também dependa da qualidade da bebida, da classificação dos grãos e dos preços negociados.
O Cerrado Mineiro reúne cerca de 4,5 mil produtores em 55 municípios e possui aproximadamente 255 mil hectares cultivados. A região produz, em média, 6 milhões de sacas por ano, equivalentes a 12,7% da produção brasileira, e comercializa café com mais de 30 países.
A cafeicultura regional também se diferencia pela Denominação de Origem Cerrado Mineiro, a primeira reconhecida para cafés no Brasil. O selo identifica produtos cultivados dentro da área delimitada e que atendem aos critérios de origem, rastreabilidade e qualidade.
A etapa final da colheita está concentrada principalmente no recolhimento dos frutos que caíram no chão. A Expocacer estima que esse café represente cerca de 30% do volume da safra. Aproximadamente 80% dessa parcela já foi recuperada.
O índice médio de catação, que representa a retirada de grãos defeituosos durante o beneficiamento, está próximo de 21%. O percentual foi influenciado justamente pela maior participação do café recolhido do chão, normalmente mais sujeito à umidade, fermentação e contato com impurezas.
As chuvas registradas entre os dias 5 e 9 de setembro impediram o encerramento completo da colheita. A umidade elevada do solo dificultou o tráfego das máquinas e interrompeu temporariamente o recolhimento em algumas propriedades. Como a maioria das áreas já concluiu o trabalho, o avanço do percentual restante ocorre de forma mais lenta.
As precipitações, por outro lado, estimularam a abertura das primeiras flores da próxima safra. A florada observada corresponde, em média, a 33% do potencial estimado para as lavouras acompanhadas pela cooperativa.
Nas áreas que produziram menos nesta temporada, a abertura das flores foi mais intensa e uniforme. Nas lavouras que sustentaram cargas elevadas, a florada apresentou menor intensidade, comportamento relacionado ao esforço realizado pelas plantas durante a formação da safra atual.
A continuidade das chuvas poderá favorecer uma segunda florada de proporção semelhante. O restante do potencial deve se distribuir entre outubro e novembro, conforme a disponibilidade de umidade e as condições de temperatura.
A abertura das flores é uma sinalização positiva, mas ainda não garante o tamanho da próxima produção. Para que se transformem em frutos, as lavouras precisarão de umidade suficiente durante o pegamento, a formação dos chumbinhos e o início da granação.
Com a safra atual praticamente recolhida, rendimento de beneficiamento favorável e as primeiras flores abertas, o Cerrado Mineiro encerra um ciclo e inicia outro. O acompanhamento das chuvas e o manejo nutricional e fitossanitário das lavouras serão decisivos para transformar o potencial observado agora em produção na próxima colheita.
Fonte: Pensar Agro


Ana Castela relembra momento especial ao lado de Roberto Carlos: ‘Relembrar é viver’

Dani Suzuki homenageia amiga em dia de aniversário: ‘SOCORRO COMO EU TE AMO!! ‘

Prefeitura de Sinop participa da entrega de 796 casas e destaca atuação na oferta habitacional

Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará

Balcão de Empregos oferta mais de 600 vagas em Várzea Grande

Abilio participa da abertura da eleição da AMM e destaca importância da entidade para os municípios
O prefeito de Cuiabá, Abilio Brunini, participou na manhã desta quarta-feira (16) da abertura da votação para escolha da nova...

Escola da Comunidade reúne até 120 moradores em atividades gratuitas no Jardim União
A Escola Municipal de Educação Básica (EMEB) Lenine de Campos, no bairro Jardim União, reúne de 100 a 120 moradores...

Prefeitura de Cuiabá promove Fórum de Formação Esportiva das Capitais 2026
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Esporte e Lazer, participa da realização do Fórum de Formação...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Após atuação da ALMT, STF reconhece cumprimento por MT à apresentação de propostas sobre divisa entre Mato Grosso e Pará
A atuação da Assembleia Legislativa de Mato Grosso (ALMT) na discussão sobre a divisa entre Mato Grosso e Pará alcançou...

ALMT aproxima Prêmio de Jornalismo da universidade e incentiva produção acadêmica
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, nesta segunda-feira (14), a Faculdade de Comunicação da...

PEM e Escola do Legislativo levam desenvolvimento pessoal a mulheres do sistema penitenciário e socioeducativo
A Assembleia Legislativa de Mato Grosso (ALMT), por meio da Procuradoria Especial da Mulher (PEM) e da Escola do Legislativo...

Réu é condenado a 28 anos por homicídio e organização criminosa
O Tribunal do Júri de Nova Mutum condenou Bruno Feitoza da Silva pelos crimes de homicídio duplamente qualificado e participação...

Tribunal do Júri condena réu a 14 anos por homicídio qualificado
O Tribunal do Júri da Comarca de Nova Mutum condenou o réu Gabriel Luiz Gomes a 14 anos e 3...

MPMT lança aplicativo que amplia acesso digital aos serviços
O Ministério Público de Mato Grosso (MPMT) lançou, na tarde desta segunda-feira (14), o aplicativo MPMT Cidadão, ferramenta digital que...