AGRONEGOCIOS
Brasil aposta em sustentabilidade no agronegócio para liderar debates climáticos

AGRONEGOCIOS

O Brasil participa da COP29, a Conferência do Clima da ONU, em Baku, no Azerbaijão, com uma proposta atualizada de metas climáticas, conhecida como Contribuição Nacionalmente Determinada (NDC, na sigla em inglês). O evento, que começou no dia 12 e segue até 22 de novembro, ocorre em um momento estratégico para o país, que será anfitrião da COP30 em Belém, Pará, em 2025. Na agropecuária, a NDC brasileira inclui iniciativas voltadas à expansão sustentável da produção agrícola, reforçando o papel do setor no combate às mudanças climáticas.
Destaques da NDC para o agronegócio
Entre as estratégias apresentadas, duas ganham destaque:
- Recuperação de pastagens degradadas: A meta é converter áreas inutilizadas em terras produtivas, reduzindo a necessidade de desmatamento.
- Aumento da produtividade agrícola: A adoção de tecnologias de integração lavoura-pecuária-floresta (ILPF) e outras práticas sustentáveis visa maximizar o uso de terras já abertas, promovendo eficiência e preservação ambiental.
O Plano Agricultura de Baixo Carbono (ABC+), parte da política climática brasileira, é central nessa abordagem. Ele busca combinar sustentabilidade com aumento de competitividade no setor agropecuário.
A nova NDC reforça o compromisso de eliminar o desmatamento ilegal, mas permite a abertura de áreas dentro dos limites estabelecidos pelo Código Florestal, desde que as emissões sejam compensadas. Este ponto gerou divergências, especialmente em relação à Lei Antidesmatamento da União Europeia (EUDR), que não diferencia áreas legalmente ou ilegalmente desmatadas.
A falta de detalhamento sobre o “Plano Clima”, que centralizará a execução das metas propostas, levantou dúvidas entre analistas, como Rodrigo Lima, diretor da Agroicone, que está acompanhando a conferência. Segundo ele, apesar de mais ambiciosa, a NDC brasileira não especifica como as ações serão implementadas, o que pode dificultar a avaliação de sua viabilidade.
O Brasil também aposta no mercado de carbono como instrumento para financiar ações climáticas. A estratégia inclui a transferência internacional de unidades de mitigação (ITMO, na sigla em inglês), permitindo que o país negocie créditos de carbono com outras nações.
Apesar de não vincular diretamente o cumprimento da meta climática ao financiamento externo, o Brasil reconhece a importância de recursos internacionais, tecnologia e capacitação para avançar em seus compromissos.
A COP29 tem sido palco de discussões sobre o papel da agropecuária no desenvolvimento sustentável. As propostas brasileiras para o setor destacam o equilíbrio entre produção e preservação, uma abordagem que busca alinhar as metas climáticas ao fortalecimento econômico. No entanto, a eficácia dessas iniciativas dependerá da implementação de políticas claras e do apoio internacional para financiar a transição para práticas mais sustentáveis.
Com a conferência ainda em andamento, a delegação brasileira liderada pelo vice-presidente Geraldo Alckmin segue buscando fortalecer o protagonismo do país no debate climático. O desafio será demonstrar como as metas podem ser atingidas, garantindo que o agronegócio continue sendo uma peça-chave no combate às mudanças climáticas e na busca por neutralidade de carbono até 2050.
Fonte: Pensar Agro


Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
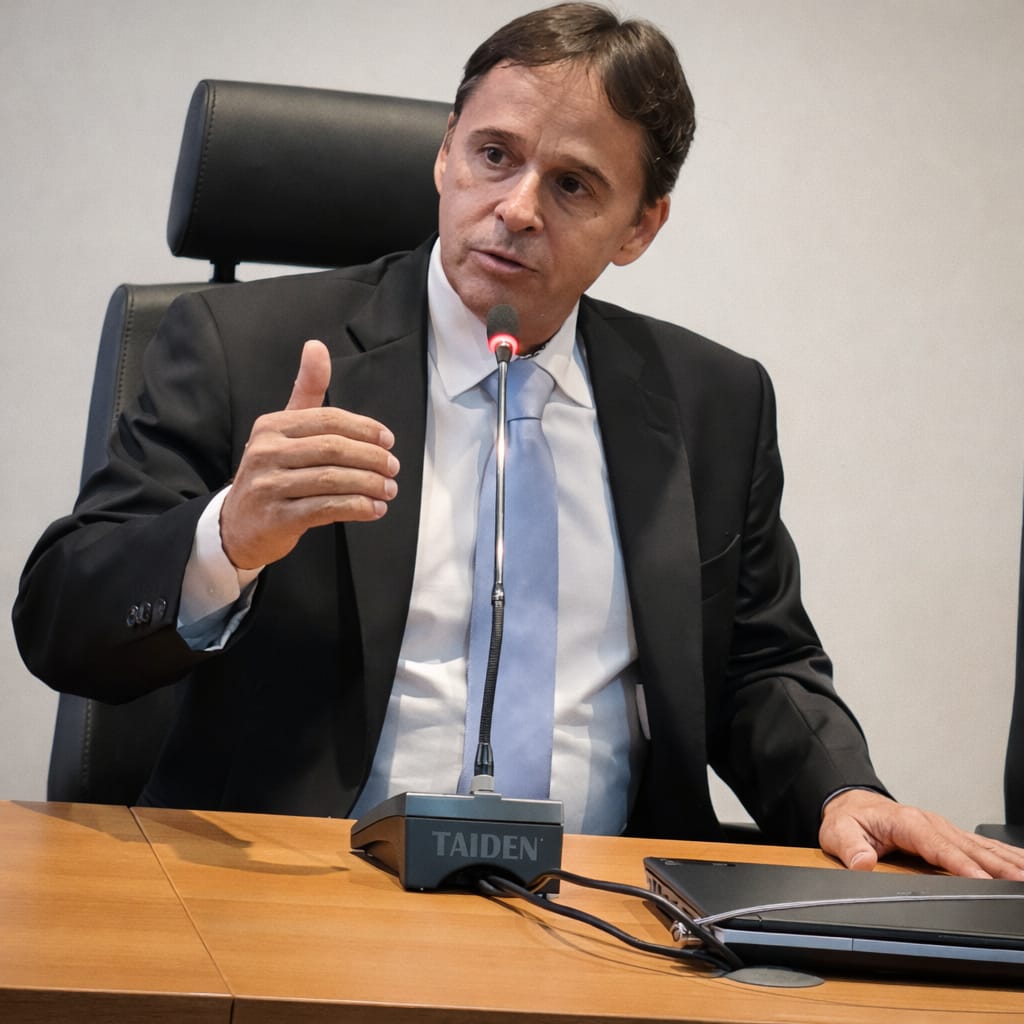 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Vice-prefeito participa de maior evento de inovação em infraestrutura e busca tecnologias para modernizar serviços públicos

Flávia Moretti vistoria obras de cinco reservatórios que ampliarão segurança no abastecimento de água

Sabrina Sato mostra ultrassom do filho e pose encanta seguidores: ‘5 minutinhos!’

Ministério da Saúde leva à ONU experiências do SUS sobre menopausa e doenças raras

Ministério da Saúde defende integração estratégica entre Brasil e México para fortalecer saúde pública na América Latina


Alegria Sem Idade: Baile Celebra 26 Anos do CCI Padre Firmo e Coroa Realeza da Primavera
Idosos, vereadores, servidores e a comunidade celebraram o aniversário de 26 anos do Centro de Convivência para Idosos (CCI) Padre...

Procon Cuiabá integra operação nacional para combater preços abusivos de combustíveis
A Prefeitura de Cuiabá, por meio da Secretaria Adjunta do Programa de Proteção e Defesa do Consumidor (Procon), participou de...

Cuiabá aproxima-se da meta do MEC e reúne educadores no 2º Seminário Alfabetiza MT
O avanço da alfabetização em Cuiabá, que saltou de 47% para 61% entre 2025 e 2026, deu o tom do...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...

Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...


Servidores participam de treinamento de brigada no MPMT
Com o objetivo de fortalecer a segurança institucional e preparar servidores para atuar em situações de emergência, o Ministério Público...