AGRONEGOCIOS
Oferta global de arroz segue elevada e mantém pressão sobre o mercado, aponta USDA

AGRONEGOCIOS

Em um cenário marcado por desafios macroeconômicos e incertezas no mercado de arroz, os agentes do setor optam por uma postura cautelosa, mantendo o ritmo das negociações em compasso de espera. De acordo com o analista e consultor da Safras & Mercado, Evandro Oliveira, “as negociações seguem em ritmo lento, com preços relativamente estáveis, influenciados tanto pela retenção de oferta por parte dos produtores quanto pela pressão exercida pelo varejo sobre as indústrias”.
A decisão dos produtores em postergar a comercialização reflete a expectativa de melhores condições de mercado no médio prazo, observa o consultor. Segundo dados da Companhia Nacional de Abastecimento (Conab), a colheita já ultrapassa 60% da área estimada no Brasil, com os principais estados produtores avançando para a reta final da safra.
A dificuldade na comercialização tem impacto direto sobre a indústria, que opera com margens cada vez mais apertadas. “A necessidade de manter a competitividade no varejo tem levado marcas tradicionais a iniciarem movimentos de redução de preços, um indicativo claro de que a disputa por espaço nas gôndolas permanece acirrada”, avalia Oliveira.
O câmbio também segue como fator determinante para o comportamento do mercado. A alta volatilidade do dólar, influenciada por fatores externos como tensões geopolíticas e recentes disputas tarifárias, gera incertezas tanto para importadores quanto para exportadores. “Este comportamento instável da moeda americana reforça a importância de um monitoramento atento das exportações, que se tornam essenciais para garantir maior liquidez ao mercado interno”, pontua o analista.
O relatório de abril do Departamento de Agricultura dos Estados Unidos (USDA) trouxe revisões para cima nas estimativas de produção, consumo e estoques globais de arroz para a temporada 2024/25. O aumento dos estoques finais reforça a percepção de um cenário confortável de abastecimento, o que, mesmo diante de uma demanda crescente, mantém a pressão baixista sobre os preços internacionais, explica Oliveira.
No Brasil, os preços também refletem esse contexto. No Rio Grande do Sul, a média da saca de 50 quilos de arroz (58/62% de grãos inteiros, pagamento à vista) encerrou a quinta-feira (10) cotada a R$ 77,28, registrando queda de 0,17% em relação à semana anterior. Na comparação com o mesmo período do mês passado, a retração foi de 10,11%. Em relação ao início de 2024, a desvalorização acumulada chega a 24,71%.
Fonte: Portal do Agronegócio


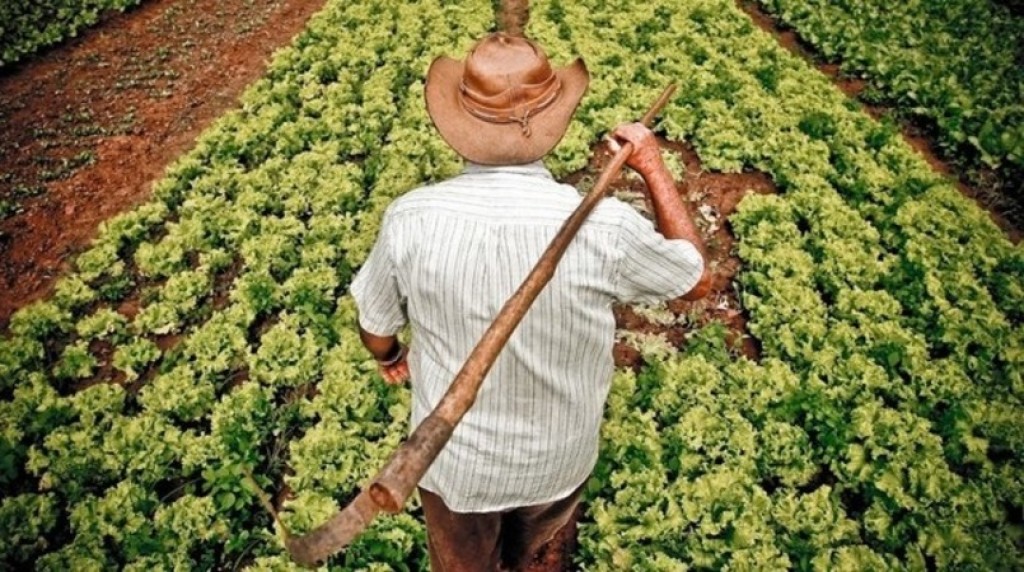
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
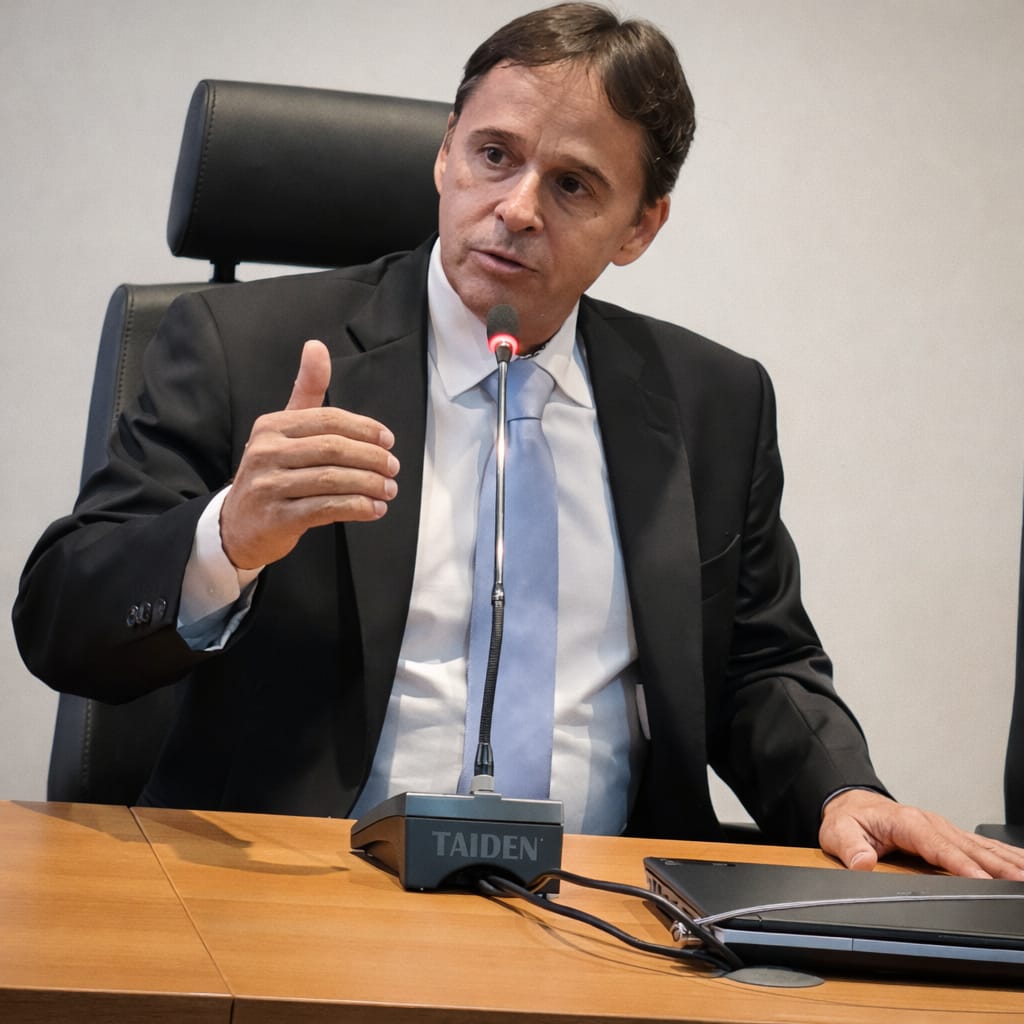 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Xuxa anuncia próximo show de ‘O Último Voo da Nave’ e fala de expectativa

Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural

Greening alcança 48% das laranjeiras e muda estratégia de controle

Fórum coloca crédito rural e recuperação judicial no centro do debate

Plantio chega a 0,5% entre calor, seca, frio e excesso de chuvas


Prefeitura abre auditoria para investigar pagamento irregular de iluminação em condomínios e descarta nova taxa
A Prefeitura de Cuiabá instaurou uma auditoria, por meio da Controladoria-Geral do Município, para apurar pagamentos irregulares de iluminação em...

Revitalização do Museu da Caixa d’Água Velha une preservação histórica e ressocialização em Cuiabá
A Prefeitura de Cuiabá está avançando com as ações de revitalização do Museu da Caixa d’Água Velha, importante espaço histórico...

Canal de denúncias da Sorp segue indisponível e previsão é de restabelecimento até segunda-feira
Os serviços de Protocolo e do Web Denúncias da Secretaria Municipal de Ordem Pública (Sorp) permanecem temporariamente indisponíveis em razão...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


Servidores participam de treinamento de brigada no MPMT
Com o objetivo de fortalecer a segurança institucional e preparar servidores para atuar em situações de emergência, o Ministério Público...

MPMT e CBMMT discutem projetos para enfrentar incêndios florestais
A procuradora de Justiça titular da Procuradoria de Justiça Especializada na Defesa Ambiental e da Ordem Urbanística, Eliana Cícero de...


Setembro Amarelo: quando a falta de lugar no mundo mata
No mês de prevenção ao suicídio, dados revelam que o Brasil mata mais seus jovens, idosos, indígenas e LGBTQIAPN+. Especialistas...