AGRONEGOCIOS
Soja em Mato Grosso se aproxima do limite de expansão e clima preocupa safra 2026/27

AGRONEGOCIOS

A safra de soja 2026/27 em Mato Grosso pode marcar uma nova fase para o agronegócio brasileiro. Após anos de forte expansão territorial, o principal estado produtor do país dá sinais de que a ampliação da área cultivada está próxima do limite, tornando a produtividade e a eficiência no campo fatores cada vez mais decisivos para sustentar o crescimento da produção.
A avaliação é baseada na primeira projeção divulgada pelo Instituto Mato-grossense de Economia Agropecuária (IMEA), analisada pelo consultor de agronegócio Antonio Prado G. B. Neto. Os números indicam que Mato Grosso deverá cultivar 13,05 milhões de hectares de soja na temporada 2026/27, avanço de apenas 0,25% em relação ao ciclo anterior.
O crescimento é considerado o menor dos últimos anos e reforça uma mudança estrutural no modelo de expansão da oleaginosa no estado. Nas últimas cinco safras, Mato Grosso incorporou aproximadamente 1,57 milhão de hectares ao sistema produtivo. Agora, o aumento da produção tende a depender menos da abertura de novas áreas e mais de investimentos em tecnologia, manejo e construção da fertilidade do solo.
Produtividade deve recuar com maior risco climático
Além da desaceleração da expansão territorial, a projeção do IMEA indica uma redução na produtividade média da soja.
A estimativa para a safra 2026/27 é de 62,44 sacas por hectare, volume 5,43% inferior ao registrado na temporada 2025/26.
A expectativa reflete a crescente preocupação com as condições climáticas para o próximo ciclo agrícola, especialmente diante das previsões de fortalecimento do fenômeno El Niño.
Modelos climáticos internacionais apontam probabilidade superior a 90% para a formação do fenômeno a partir do trimestre entre junho e agosto. Há ainda indicação de aumento do risco de um evento de intensidade forte a muito forte entre outubro de 2026 e fevereiro de 2027.
Caso esse cenário se confirme, regiões do Centro-Norte brasileiro poderão enfrentar atraso no início das chuvas, períodos mais frequentes de veranicos e impactos sobre o desenvolvimento das lavouras de soja e, principalmente, do milho segunda safra.
Por outro lado, estados da Região Sul tendem a registrar volumes pluviométricos acima da média histórica.
Manejo e fertilidade do solo ganham protagonismo
Diante da possibilidade de um ambiente climático mais desafiador, especialistas destacam que a gestão agronômica será fundamental para reduzir riscos produtivos.
Práticas como correção do solo, construção de perfil, calagem, aprofundamento do sistema radicular e uso mais eficiente dos fertilizantes devem ganhar ainda mais importância na estratégia dos produtores.
A adoção dessas tecnologias pode aumentar a resiliência das lavouras diante de períodos de déficit hídrico e contribuir para preservar o potencial produtivo mesmo em cenários climáticos adversos.
Mercado de soja enfrenta baixa liquidez e preços pressionados
Enquanto as atenções se voltam para a próxima safra, o mercado da soja encerrou o mês de maio com baixa movimentação comercial e preços pressionados.
A comercialização permaneceu abaixo da média histórica, refletindo a cautela dos produtores diante das incertezas do mercado e da volatilidade internacional.
Nos portos brasileiros, os preços da soja ficaram aproximadamente R$ 15 por saca abaixo dos níveis observados no início da safra recorde colhida neste ano, reduzindo a atratividade para novas negociações.
O cenário é influenciado pela ampla oferta global da oleaginosa, pelo comportamento da demanda internacional e pelas oscilações cambiais.
Milho recua, mas fundamentos seguem favoráveis
O mercado do milho também apresentou desvalorização ao longo de maio.
A pressão veio principalmente do avanço do plantio da safra norte-americana e do início da colheita da segunda safra brasileira, fatores que ampliaram a oferta disponível e contribuíram para a retração dos preços.
No mercado físico, o cereal acumulou queda próxima de R$ 5 por saca no período.
Apesar do recuo recente, os fundamentos do milho continuam considerados positivos por analistas do setor. O crescimento da demanda interna para produção de etanol e para a indústria de rações segue sustentando perspectivas favoráveis para o consumo do grão no Brasil.
Planejamento será decisivo para a próxima temporada
Com juros elevados, fertilizantes mais caros, margens mais apertadas e aumento da volatilidade climática, a safra 2026/27 exigirá dos produtores um nível ainda maior de planejamento e eficiência operacional.
Nesse novo cenário, o sucesso da atividade dependerá cada vez mais da gestão financeira, da construção da fertilidade dos solos, do uso racional dos insumos e da adoção de tecnologias capazes de elevar a produtividade.
A mensagem que emerge das primeiras projeções é clara: o crescimento da produção brasileira de soja não estará mais baseado apenas na expansão da área cultivada, mas principalmente na capacidade do produtor de extrair mais resultados por hectare em um ambiente de risco cada vez maior.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio


Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
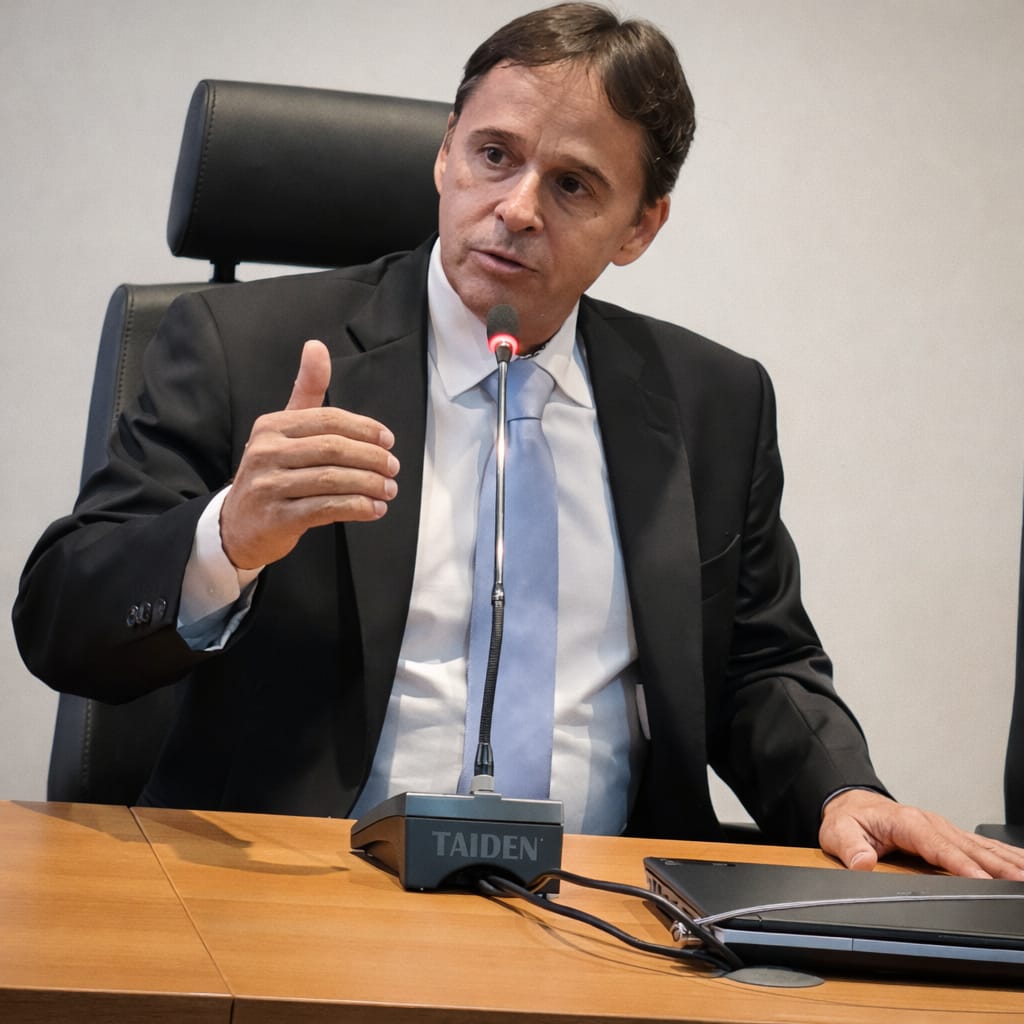 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Pronatec oferece mais de 1,5 mil vagas verdes de qualificação profissional

Ministério da Saúde protocola na Conitec pedido de análise para incorporação de canetas emagrecedoras no SUS

Na ONU, Brasil defende cooperação e sistemas públicos fortes para ampliar resposta ao HIV

Brasil e Reino Unido trocam experiências sobre modelos de negociação de preços

Rick e a esposa casaram no religioso após 30 anos juntos: ‘UM ‘SIM’ PARA SEMPRE’

Consultório na Rua ultrapassa 4,7 mil atendimentos a pessoas em situação de rua em Cuiabá
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS), através da Secretaria Adjunta de Atenção Primária, mantém...

Prefeitura de Cuiabá injeta R$ 31,4 milhões na economia com pagamento de aposentados nesta sexta
A Prefeitura de Cuiabá realiza o pagamento dos aposentados e pensionistas do município nesta sexta-feira (25). O crédito será efetuado...

Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
A operação conjunta “Mobilidade em Ordem” garantiu o êxito na desobstrução de calçadas, praças e vias públicas que estavam tomadas...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


Webinar do MPMT promove reflexão sobre os desafios de envelhecer
Com o objetivo de ampliar o debate sobre os impactos da longevidade e as transformações provocadas pelo envelhecimento populacional, o...

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...

Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...